Al evaluar la posibilidad de solicitar un crédito, los usuarios del sistema financiero deben examinar detenidamente cada cláusula contractual y conocer su capacidad real de pago. Especialistas de la Superintendencia del Sistema Financiero brindaron una serie de pautas para administrar adecuadamente préstamos, tarjetas de crédito y financiamientos de vehículos. La iniciativa busca evitar el sobreendeudamiento y promover la salud económica de los hogares.
Aspectos a revisar antes de solicitar un crédito
Antes de asumir un compromiso financiero, resulta indispensable determinar el propósito exacto de los fondos y analizar si los ingresos mensuales permiten cubrir las cuotas. Los analistas de Educación Financiera de la Superintendencia del Sistema Financiero, Ernesto Urroz y Jacqueline Rivas, destacaron que los préstamos representan una herramienta útil cuando se gestionan con responsabilidad.
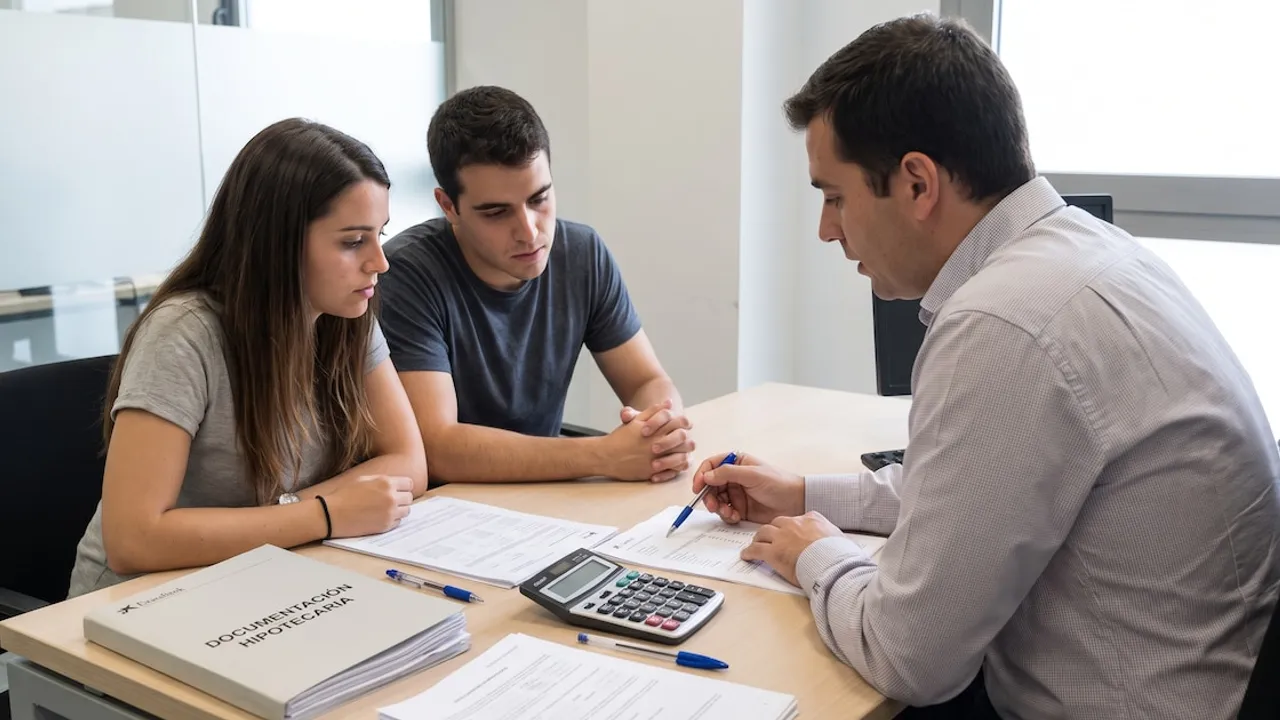
El contrato firmado entre el cliente y la entidad bancaria formaliza las condiciones del servicio. En este documento se especifican la tasa de interés aplicable, las fechas límite para efectuar los abonos y los recargos por mora. Además, se detallan los derechos del usuario y las obligaciones a las que queda sujeto el prestatario durante la vigencia del acuerdo.
La comparación exhaustiva entre las alternativas disponibles en el mercado es otro paso crucial. Los especialistas recomiendan evaluar no solo la tasa de interés nominal, sino también las comisiones adicionales, los gastos administrativos, el costo de los seguros obligatorios y las facilidades de abono que otorga cada institución antes de solicitar un crédito.
Evaluación del presupuesto y prevención del sobreendeudamiento
El análisis financiero no debe limitarse al valor aparente de la cuota mensual. Según Jacqueline Rivas, los usuarios deben calcular el costo total del financiamiento al concluir el plazo pactado. Esta estimación debe realizarse a partir del presupuesto familiar, verificando qué margen de dinero queda libre tras cubrir todos los gastos fijos de subsistencia.
El riesgo de sobreendeudamiento surge cuando la suma acumulada de compromisos supera las posibilidades reales de pago. Ernesto Urroz advirtió que destinar más del 45% o 50% de los ingresos mensuales al cumplimiento de deudas coloca a la persona en una zona crítica. Esta situación restringe de forma severa la capacidad para cubrir necesidades básicas como alimentación, vivienda, salud y educación.
En el caso de las tarjetas de crédito, los técnicos sugieren abonar un monto superior al pago mínimo indicado en el extracto. Esta práctica acorta el tiempo de cancelación de la deuda y reduce el impacto de los intereses. Asimismo, recomendaron coordinar en el entorno familiar el uso de extensiones de tarjetas, garantizando que todos los integrantes comprendan la responsabilidad de los consumos realizados.
Estrategias para gestionar deudas y compras de mayor envergadura
Frente a dificultades imprevistas para cancelar las cuotas acordadas, la recomendación principal consiste en contactar inmediatamente a la entidad financiera. Urroz explicó que la comunicación temprana permite explorar soluciones como el refinanciamiento de la deuda, una alternativa que reorganiza el plan de pagos bajo esquemas más accesibles para el deudor.
Otra técnica destacada para reducir pasivos es el método de la bola de nieve. Esta estrategia propone ordenar los compromisos de menor a mayor monto y concentrar los recursos excedentes en saldar la deuda más pequeña. Una vez liquidada la primera obligación, el dinero liberado se destina a reforzar el pago de la siguiente de forma progresiva.
Para quienes proyectan solicitar un crédito prendario con el fin de adquirir un automóvil, los analistas sugieren evaluar la liquidez disponible. Aunque financiar la compra implica el pago de intereses, utilizar la totalidad de los ahorros puede dejar a la persona desprotegida ante emergencias imprevistas. Quienes requieran asesoramiento directo en El Salvador pueden acudir a la Oficina de Atención al Usuario o comunicarse al teléfono 2699-9999.
Datos clave
- Revisión de cláusulas: Leer minuciosamente el contrato permite conocer la tasa de interés, comisiones, seguros y fechas límites de pago.
- Límite de endeudamiento: Evitar que los pagos de deudas superen el 45% al 50% de los ingresos totales para no comprometer el presupuesto básico.
- Estrategia de pago: Cancelar más del pago mínimo en tarjetas de crédito acelera la amortización del capital y reduce los costos financieros.
- Soluciones a contratiempos: Dialogar con la institución bancaria permite tramitar refinanciamientos o aplicar técnicas como el método de la bola de nieve.