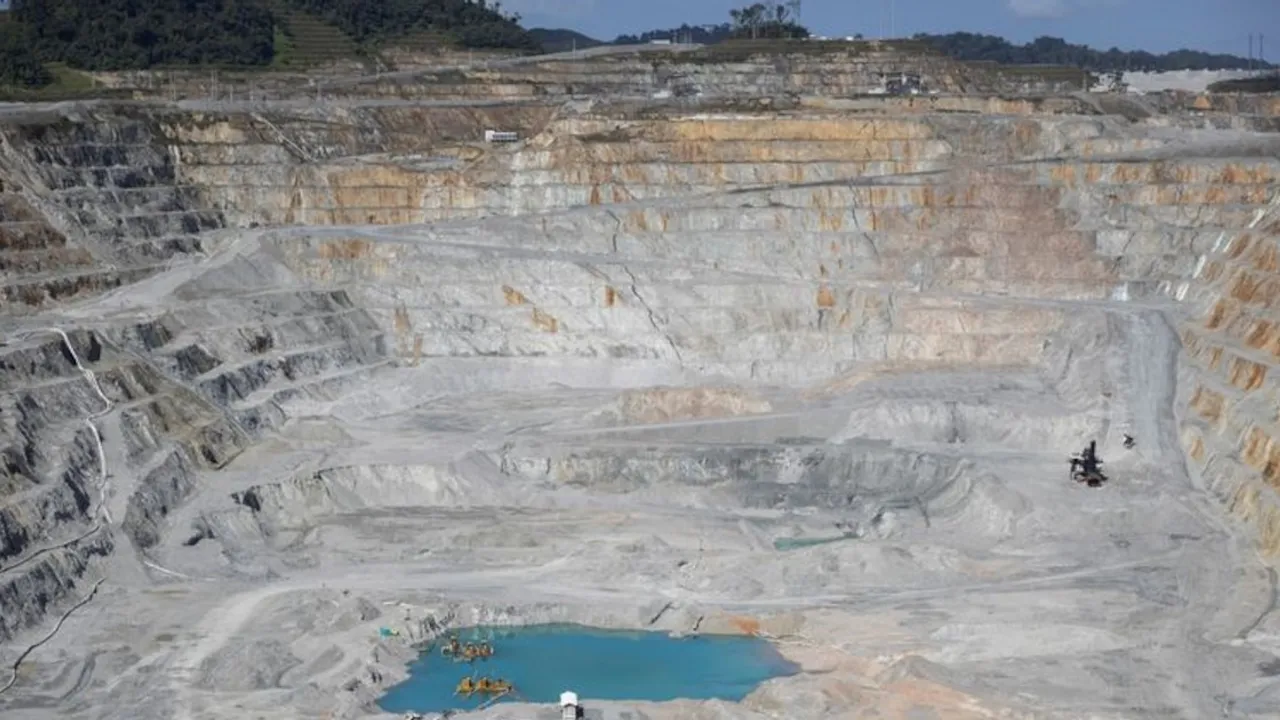
La reapertura de la mina Cobre Panamá podría demorarse hasta bien entrado 2027 debido a la complejidad de las negociaciones contractuales pendientes. Así lo estimó un informe de la banca de inversión J.P. Morgan, luego de que el Gobierno panameño recibiera el dictamen técnico elaborado por una comisión interministerial. El análisis internacional contempla que, pese a las demoras previstas, la reanudación de actividades sigue siendo la alternativa más probable frente a un cierre definitivo.
La lectura de los bancos de inversión
El documento elaborado por los analistas Holt Williamson y Katherine Marney evaluó las conclusiones entregadas al mandatario panameño José Raúl Mulino. Aunque en los anuncios oficiales se enfatizó un plan de cese escalonado, el contenido técnico plantea la opción de un acuerdo que permita reiniciar faenas para costear dicho proceso. Scotiabank coincidió en calificar la comunicación oficial como confusa, señalando que en los hechos se habilitó una vía concreta de diálogo.
La respuesta bursátil inicial reflejó esa incertidumbre con un desplome del 31% en los títulos de First Quantum Minerals. Con el correr de las horas y la lectura integral de las recomendaciones, las acciones moderaron su caída para cerrar con una baja cercana al 15%. Para las firmas financieras, la reactivación bajo nuevas pautas fiscales y ambientales representa el camino más viable para todas las partes.
El horizonte productivo de la mina Cobre Panamá
El análisis de J.P. Morgan subraya que las recomendaciones oficiales sugieren una fase de explotación cercana a los 25 años antes de la clausura final. Esta extensión temporal coincide con el ciclo operativo habitual de los yacimientos a cielo abierto de gran envergadura. No obstante, aún resta definir si este plazo constituye una exigencia innegociable de las autoridades o el punto de partida de las conversaciones.
La empresa concesionaria podría formular objeciones a dicho límite de tiempo, lo que prolongaría las tratativas durante varios meses. Por esta razón, el banco sitúa la reactivación de faenas en la mina Cobre Panamá hacia 2027 como un escenario factible. Pese a este eventual retraso, la entidad descarta que la clausura total inmediata sea el desenlace más probable para el complejo minero.
Repercusiones fiscales y cotización del cobre
El contexto de los mercados globales introduce variables de peso en el proceso de negociación. Desde la paralización de la mina Cobre Panamá a fines de 2023, el valor internacional del cobre experimentó un incremento cercano al 70%. Este repunte modifica de manera sustancial las proyecciones de recaudación para las arcas estatales bajo un esquema de mayores regalías.
La entidad financiera proyecta que un nuevo contrato podría aportar entre 0,5% y 1% del producto interno bruto al fisco panameño. Este alivio resultaría significativo ante un déficit fiscal estimado en 3,5% del PIB para 2026. Previo al cese de actividades, la explotación aportaba unos 400 millones de dólares anuales en ingresos directos y dinamizaba cerca del 5% de la economía de ese país.
Condiciones ambientales y postura estatal
El informe gubernamental fijó pautas estrictas para cualquier reapertura, exigiendo que la huella territorial de las faenas disminuya progresivamente. Además, el Estado exige constituir un fondo de garantía para financiar el cese de operaciones sin recurrir a recursos públicos. También se demandará la resolución de los arbitrajes internacionales y el estricto cumplimiento de los fallos de la Corte Suprema de Justicia.
El presidente Mulino comunicó que analizará los criterios y recomendaciones antes de pronunciarse de forma definitiva. Para los mercados emergentes y las economías de la región, el desenlace del caso representa un precedente relevante sobre seguridad jurídica, inversión extranjera directa y gestión de recursos naturales estratégicos.
Datos clave
- Plazo estimado: J.P. Morgan proyecta que las negociaciones para reanudar operaciones podrían prolongarse hasta bien avanzado el año 2027.
- Impacto fiscal: Un eventual acuerdo bajo las actuales cotizaciones del metal aportaría entre 0,5% y 1% del PIB a las cuentas públicas.
- Requisitos ambientales: La comisión oficial exige que la operación financie su propio cierre progresivo y reduzca su huella territorial sin fondos estatales.