La crisis de Ueno Bank profundizó los cuestionamientos sobre la supervisión financiera en Asunción tras revelarse operaciones de alto riesgo y vínculos con esferas del poder político. El economista y exviceministro de Economía, Daniel Correa, calificó a la entidad como una estructura sin respaldo real suficiente frente a sus compromisos declarados. La coyuntura desató un fuerte debate sobre la estabilidad de los depósitos y la efectividad de las instituciones fiscalizadoras.
Expansión acelerada y préstamos a firmas del grupo
El crecimiento de la entidad financiera se caracterizó por una rápida penetración digital que sumó a más de tres millones de clientes en poco tiempo. Sin embargo, este vertiginoso avance comercial no reflejó necesariamente una fortaleza patrimonial tangible. Correa explicó que el grueso del balance estaba compuesto por activos intangibles y carecía de suficiente sustento de respaldo real.
Uno de los elementos más críticos revelados por el especialista fue la concentración de préstamos otorgados a compañías ligadas al mismo entorno empresarial. De acuerdo con las estimaciones brindadas por el economista, la cartera crediticia canalizó cerca de USD 600 millones hacia firmas asociadas. Esta situación debilita las garantías ante contingencias y expone al sistema a graves desequilibrios de solvencia.
La normativa bancaria establece estrictas limitaciones a las asistencias financieras vinculadas para evitar que el dinero de los ahorristas financie proyectos corporativos propios. Cuando estas barreras regulatorias se relajan o no se vigilan adecuadamente, los problemas de una empresa periférica pueden arrastrar directamente a la entidad matriz y comprometer los depósitos recibidos del público.
La crisis de Ueno Bank y el papel del Banco Central
El exviceministro dirigió severas observaciones hacia las autoridades reguladoras por reaccionar de forma tardía frente a las señales de alerta. La crisis de Ueno Bank dejó en evidencia que los mecanismos preventivos de la Superintendencia de Bancos no intervinieron oportunamente para frenar el deterioro patrimonial. Correa remarcó que las medidas correctivas del Banco Central del Paraguay debieron activarse mucho antes.
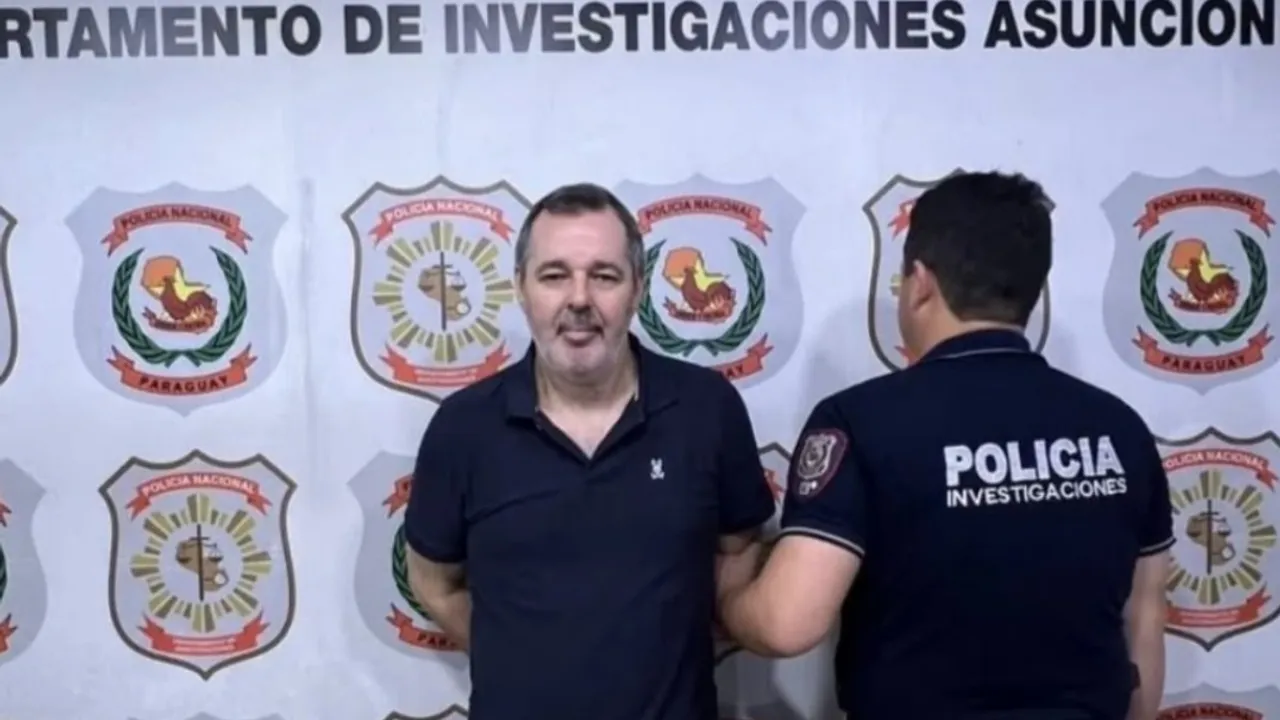
Las investigaciones en curso apuntan a determinar si existieron advertencias tempranas que fueron desoídas o archivadas en las dependencias reguladoras. Carlos Carvallo, quien ocupó cargos directivos en la etapa inicial de la firma y posteriormente presidió el Banco Central, se encuentra recluido bajo prisión preventiva mientras avanzan las pesquisas sobre presuntos conflictos de intereses. Los investigadores analizan el grado de conocimiento que tenían los inspectores respecto a la cartera comprometida.
El caso reabre una discusión profunda sobre la independencia técnica que deben mantener las instituciones de control bancario frente a los poderes de turno. La supervisión financiera exige autonomía absoluta para sancionar desvíos operacionales sin importar la cercanía política de los accionistas o directivos de la entidad inspeccionada.
El impacto sobre los fondos públicos y ahorristas
Otro aspecto sensible del colapso involucra la captación masiva de recursos estatales y cajas previsionales. Diversas instituciones públicas mantuvieron importantes colocaciones financieras en el banco intervenido, atrayendo sospechas sobre el criterio de colocación utilizado. La posibilidad de que fondos jubilatorios y partidas fiscales queden inmovilizados generó una fuerte alarma ciudadana.
La utilización de cuentas digitales captó a un amplio sector de usuarios que no operaban previamente en el sistema formal. No obstante, Correa diferenció el volumen de transacciones de la solvencia institucional indispensable para resguardar a los usuarios. Los procesos judiciales y auditorías determinarán en los próximos meses la posibilidad real de recupero de los activos comprometidos.
Datos clave
- Operaciones vinculadas: Se estiman préstamos por casi USD 600 millones dirigidos a empresas asociadas al mismo grupo financiero.
- Fallas de fiscalización: Daniel Correa señaló que el Banco Central del Paraguay detectó de manera tardía las inconsistencias patrimoniales.
- Recursos estatales afectados: Cajas de previsión y entidades públicas mantenían colocaciones millonarias en la institución financiera.
- Medidas judiciales: Las investigaciones incluyeron órdenes de prisión preventiva contra exdirectivos del sistema bancario involucrados.