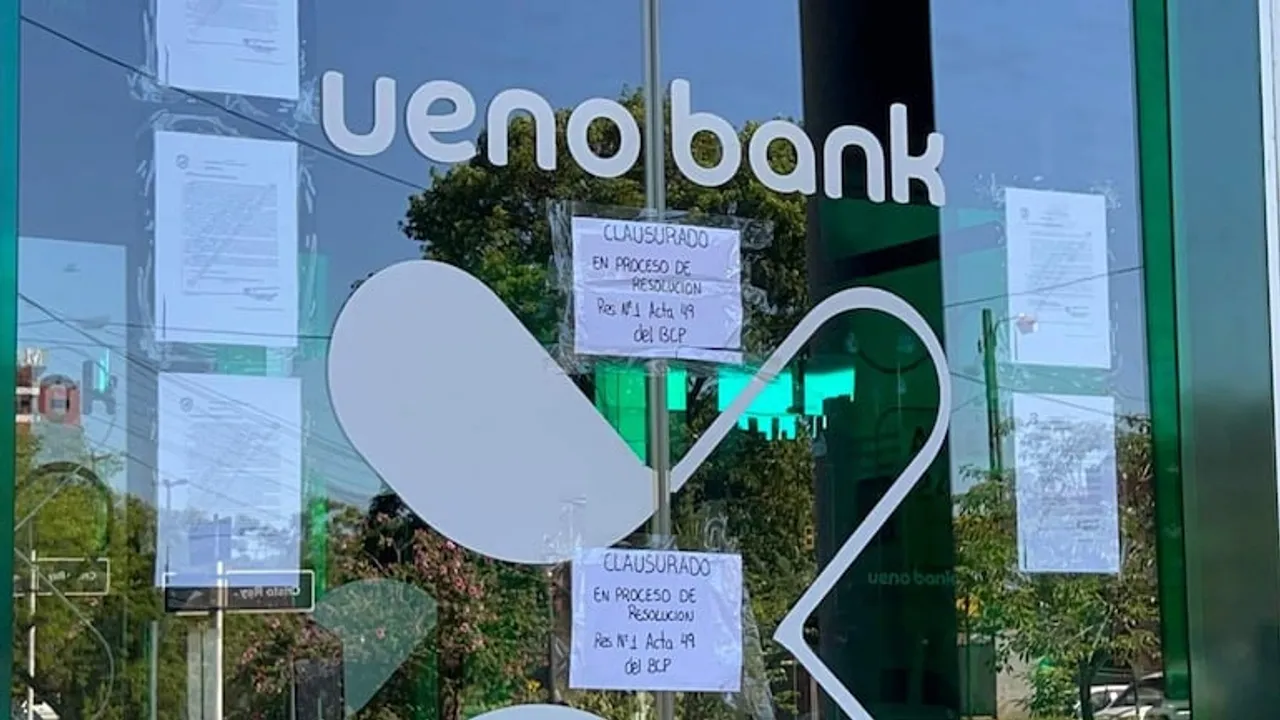
El proceso de resolución de Ueno Bank ingresa en una etapa determinante para el sistema financiero paraguayo tras completarse la primera fase de pagos por parte de la banca matriz. La autoridad monetaria desembolsó los anticipos correspondientes a los depositantes habilitados en Asunción y todo el país, preparando ahora la transferencia competitiva de activos y pasivos hacia otras entidades bancarias y financieras reguladas.
Esta medida administrativa busca resguardar el dinero de los ahorristas y mantener la estabilidad del mercado crediticio local. Las autoridades del Banco Central del Paraguay (BCP) confirmaron que las acreditaciones iniciales alcanzaron al total de los clientes habilitados para cobrar hasta 40 salarios mínimos, equivalentes a G. 121.760.000, mientras se destraban gradualmente algunos certificados de depósito que requerían verificación adicional.
El balance de exclusión en la resolución de Ueno Bank
Concluido el pago preliminar, el cronograma legal establecido en la Ley 2334/03 exige elaborar un balance de exclusión en un plazo máximo de quince días desde que se dispuso la medida sobre la entidad. Pedro Acosta, miembro del directorio del Banco Central del Paraguay, precisó que los interventores clasifican detalladamente los activos y pasivos viables del banco para someterlos a concurso.
En este procedimiento técnico se apartan los elementos financieros con valor de mercado, tales como carteras de créditos al día, depósitos transferibles y operaciones con tarjetas de crédito. Esta separación permite que el negocio operativo no se deteriore y pueda ser asumido por intermediarias solventes que operan legalmente en el territorio paraguayo.
Concurso para entidades aportantes y cancelación de garantías
Las entidades bancarias y financieras que integran el Fondo de Garantía de Depósitos (FGD) serán convocadas a una licitación competitiva para adjudicarse los diferentes paquetes financieros. Las instituciones interesadas podrán presentar propuestas formales por carteras específicas o por la totalidad de los derechos de cobro, asignándose los activos a las ofertas más convenientes para el proceso.
Los recursos obtenidos mediante estas transferencias servirán para financiar los 35 salarios mínimos restantes de la cobertura oficial, con el fin de alcanzar el tope legal de 75 jornales mínimos que fija la normativa paraguaya, suma que representa G. 228.300.000 por persona. Asimismo, esos fondos permitirán atender acreencias con carácter privilegiado, entre las que figuran los recursos pertenecientes a las cajas jubilatorias públicas.
Balance residual y liquidación judicial
Aquellos bienes, préstamos o compromisos que no resulten transferidos en la subasta conformarán el denominado balance residual de la institución. De acuerdo con el marco regulatorio vigente, la Superintendencia de Bancos remitirá dicho remanente a las instancias judiciales correspondientes para dar inicio a la liquidación forzosa bajo supervisión de un magistrado competente.
El directorio del Banco Central del Paraguay prevé contar con un informe conclusivo hacia finales de noviembre para evaluar el alcance de las medidas y definir estrategias sobre los activos de difícil recuperación. El propósito institucional apunta a cerrar la transferencia operativa en el menor tiempo viable para dar certidumbre a clientes e inversionistas en la resolución de Ueno Bank dentro del circuito financiero paraguayo.
Datos clave
- Cobertura inicial: El Fondo de Garantía de Depósitos desembolsó G. 3,99 billones para más de 1,8 millones de ahorristas con derecho a percibir hasta 40 salarios mínimos.
- Licitación de carteras: Bancos y financieras aportantes del fondo concursarán por créditos y tarjetas catalogados en el balance de exclusión.
- Meta de cobertura: Las ventas permitirán completar los 75 salarios mínimos de protección legal fijados en G. 228.300.000.
- Vía residual: Los activos no adjudicados pasarán a la justicia ordinaria para su liquidación forzosa bajo la Ley 2334/03.