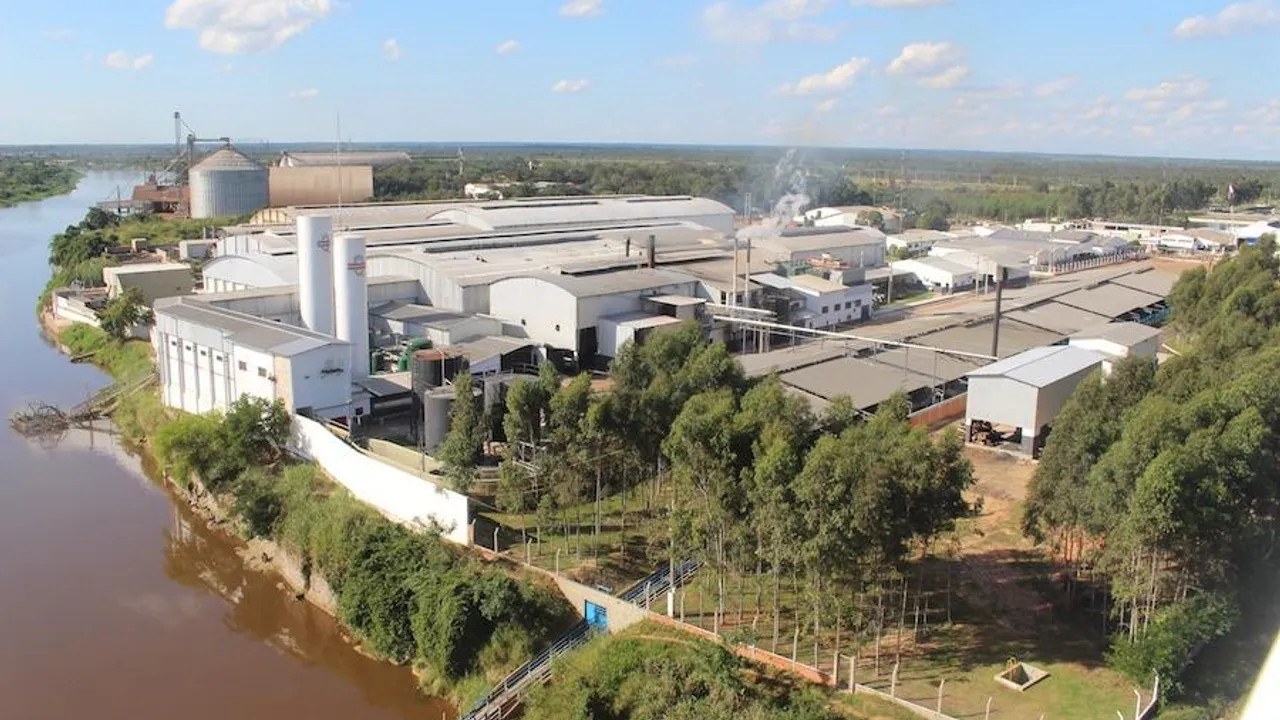
La empresa Frigorífico Concepción cayó formalmente en la categoría de cesación de pagos luego de incumplir con el pago de cupones de intereses correspondientes a octubre de 2026. La evaluadora de riesgo crediticio Fix SCR modificó a la baja la nota de emisor de la compañía, confirmando un escenario crítico que compromete a entidades bancarias y a tenedores de bonos dentro del mercado financiero.
La determinación técnica ubicó a la industria en default crediticio luego del vencimiento impago de sus compromisos bursátiles. De acuerdo con el reporte oficial de la calificadora, los programas de emisión en el mercado sufrieron recortes drásticos que evidencian una flexibilidad nula para obtener fondos frescos en el corto plazo.
La crisis de deuda en Frigorífico Concepción y su impacto bancario
El pasivo total consolidado del grupo cárnico ascendió a los USD 815 millones al cierre del primer semestre del ejercicio. Los balances contables indican que USD 381 millones corresponden a obligaciones inmediatas que deben honrarse en el corto plazo, una cifra desproporcionada ante los escasos USD 6,4 millones disponibles en caja e inversiones.
La mitad de este endeudamiento, equivalente a unos USD 407,5 millones, fue otorgada por entidades bancarias nacionales e internacionales. Los bonos en mercados externos representan el 33% del total con vencimiento fijado para 2028, mientras que el 17% restante pertenece a instrumentos colocados en la plaza bursátil nacional.
Ante este escenario de impago, los bancos acreedores deberán reclasificar sus carteras de crédito y provisionar reservas contables frente a potenciales quebrantos. Esta situación pone en alerta la estabilidad crediticia del sector productivo vinculado al procesamiento de carne en el país.
Pérdida operativa regional y expansión no sostenible
El origen de este deterioro financiero se vincula a una intensa fase de inversiones iniciada en 2021, la cual demandó más de USD 200 millones sustentados en créditos. Aquella inyección de capital buscó alcanzar un procesamiento consolidado de 8.200 cabezas vacunas al día en distintas plantas.
Sin embargo, las operaciones en Brasil sufrieron un retroceso severo por el encarecimiento sostenido del ganado en pie. Dicho mercado generaba cerca del 43% de los ingresos de Frigorífico Concepción, pero la utilización de sus instalaciones cayó abruptamente al 13%, derrumbando la generación operativa de efectivo.
Las tensiones comenzaron a principios de año cuando la compañía frenó cuotas por USD 16 millones de un préstamo sindicado con el Bank of America. Más adelante, los retrasos afectaron a la Caja de Valores del Paraguay con obligaciones vencidas por G. 2.384 millones.
Negociación de reestructuración con tenedores de bonos
Frente al corte de financiamiento, la firma industrial inició rondas de diálogo para acordar una reestructuración integral de pasivos con acreedores bursátiles y bancarios. El objetivo apunta a establecer nuevos cronogramas de desembolsos que impidan un mayor colapso corporativo.
Entre los caminos sugeridos por el informe financiero se plantea la enajenación de bienes de uso y la ralentización de faena durante el periodo actual. Cualquier eventual mejora en la calificación asignada a Frigorífico Concepción quedará atada al consenso definitivo que logre con los inversionistas.
Datos clave
- Monto adeudado: El pasivo total acumulado por el grupo asciende a USD 815 millones, con vencimientos inmediatos de USD 381 millones.
- Liquidez crítica: La compañía cuenta únicamente con USD 6,4 millones disponibles en caja e instrumentos corrientes para responder a sus deudas.
- Degradación crediticia: Fix SCR bajó la nota del emisor a la categoría Dpy, certificando la cesación formal de pagos.
- Riesgo bancario: Cerca del 50% de las acreencias corresponde a entidades bancarias paraguayas e internacionales.
- Plan de contingencia: La administración propone desinvertir en activos fijos y reducir faena mientras negocia con los bonistas.