El Gobierno guatemalteco oficializó este 5 de octubre la suspensión de impuestos a combustibles mediante el Acuerdo Gubernativo 164-2026 emitido por el Ministerio de Energía y Minas. La medida gubernamental establece la eliminación provisoria del Impuesto al Valor Agregado y del gravamen específico a los hidrocarburos para cuatro carburantes clave, entre ellos la nafta regular, la súper y el diésel, con el propósito de aliviar el gasto de los consumidores finales en las estaciones de servicio.
La normativa reglamenta el Decreto 22-2026 sancionado por el mandatario Bernardo Arévalo a finales de septiembre. A través de este marco regulatorio, las autoridades buscan asegurar que el beneficio fiscal se refleje de manera directa en las pizarras de los surtidores, impidiendo distorsiones en la cadena comercializadora.
Fiscalización e impuestos a combustibles en surtidores
Para certificar la correcta aplicación del alivio impositivo, las estaciones de servicio deberán remitir informes diarios con sus tarifas finales. Las bocas de expendio tendrán que cargar sus datos en el Sistema Estadístico de Comercialización de Hidrocarburos habilitado por las autoridades energéticas durante cada jornada operativa.
El Ministerio de Energía y Minas publicará estos registros al día siguiente en su plataforma digital para conocimiento de los automovilistas. Por su parte, la Dirección General de Hidrocarburos notificará semanalmente a la Dirección de Atención y Asistencia al Consumidor sobre aquellos negocios que incumplan con la carga informativa obligatoria.
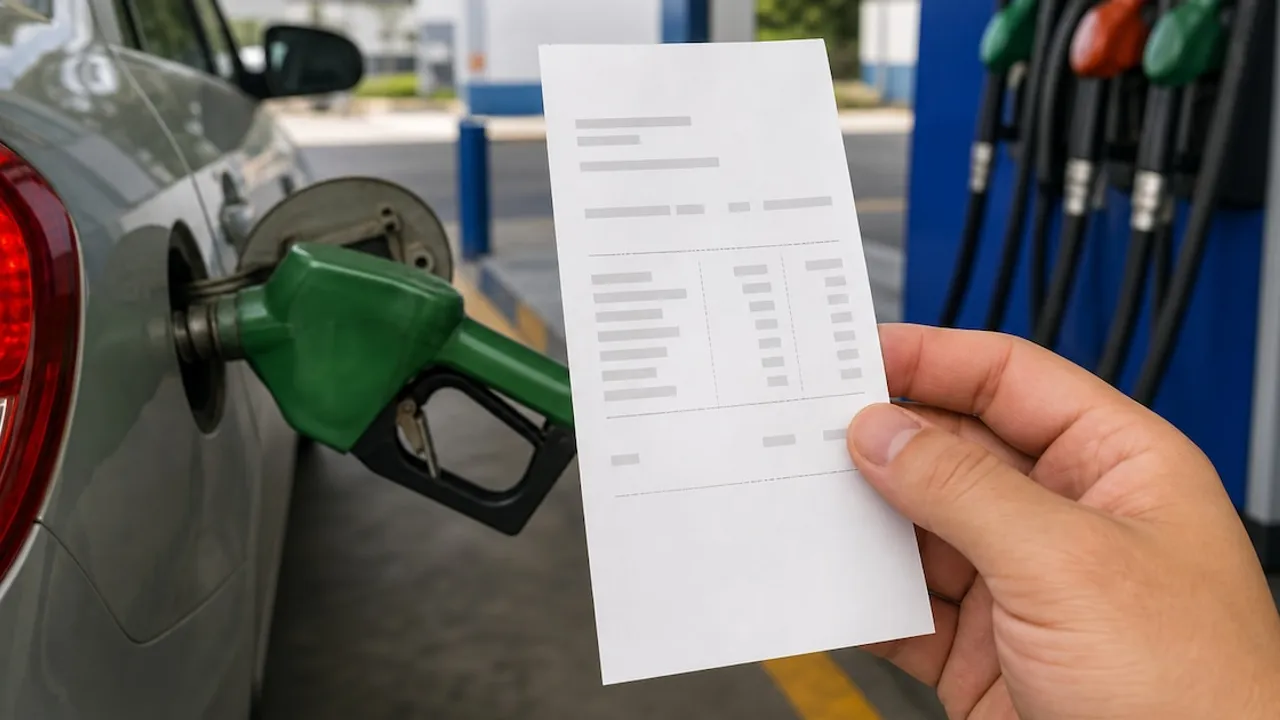
Las inspecciones estatales abarcarán los precios exhibidos, los comprobantes emitidos y la aplicación de los beneficios tributarios. Las facturas electrónicas deberán detallar expresamente la exención vigente y consignar el descuento correspondiente por cada galón comercializado a los usuarios.
Medidas para tarjetas de crédito y control aduanero
El reglamento estipula que las empresas procesadoras de tarjetas de débito y crédito coordinarán con los comercios mecanismos para evitar retenciones sobre los carburantes exonerados. Esta disposición mantendrá exceptuados a los contribuyentes que pertenezcan al régimen de pequeño contribuyente, quienes continuarán bajo el esquema ordinario.
Asimismo, el marco legal prohíbe de manera tajante la exportación o salida aduanera de naftas y diésel que hayan recibido estas ventajas arancelarias. La restricción rige sin importar la modalidad logística o el régimen aduanero que pretenda utilizarse para despachar el producto fuera de las fronteras.
Los participantes del sector de hidrocarburos deberán llevar un inventario diferenciado entre las partidas adquiridas antes de la vigencia de la norma y las compradas con beneficio fiscal. Estos operadores deberán presentar reportes mensuales consolidados hasta que el remanente exonerado se liquide por completo del circuito comercial.
Impacto presupuestario y compensaciones fiscales
La reducción de los impuestos a combustibles requerirá un esquema compensatorio en las arcas públicas del país centroamericano. El Ministerio de Finanzas Públicas ejecutará readecuaciones en los fondos estatales con el fin de cubrir la merma de recaudación vinculada a los programas receptores de estos tributos.
Para solventar este descalce monetario, el Estado recurrirá a fondos financieros no programados del ejercicio fiscal en curso. Este mecanismo impedirá que se resientan las fuentes de financiamiento ordinarias previstas en el presupuesto general de la nación, asegurando la continuidad de las obras y servicios esenciales.
En un contexto donde la cotización del petróleo impacta en el costo de vida regional, este tipo de intervenciones regulatorias procura mitigar la inflación en el transporte. La efectividad de la política dependerá de la rigurosidad con que los organismos inspectores verifiquen el cumplimiento efectivo en cada punto de venta al público.
Datos clave
- Cuatro carburantes: La exoneración abarca nafta súper, nafta regular, diésel y gas oil en todo el territorio nacional.
- Reporte diario: Las estaciones de expendio tienen la obligación de cargar sus precios de venta cada día en el sistema oficial.
- Facturación detallada: Los comprobantes electrónicos deben exhibir el descuento fiscal desglosado por cada galón despachado.
- Prohibición aduanera: Queda vetada la exportación de cualquier volumen de carburante que haya ingresado al país con exención arancelaria.
- Financiamiento: El Tesoro cubrirá el desfase en la recaudación mediante partidas no programadas del ejercicio fiscal presente.