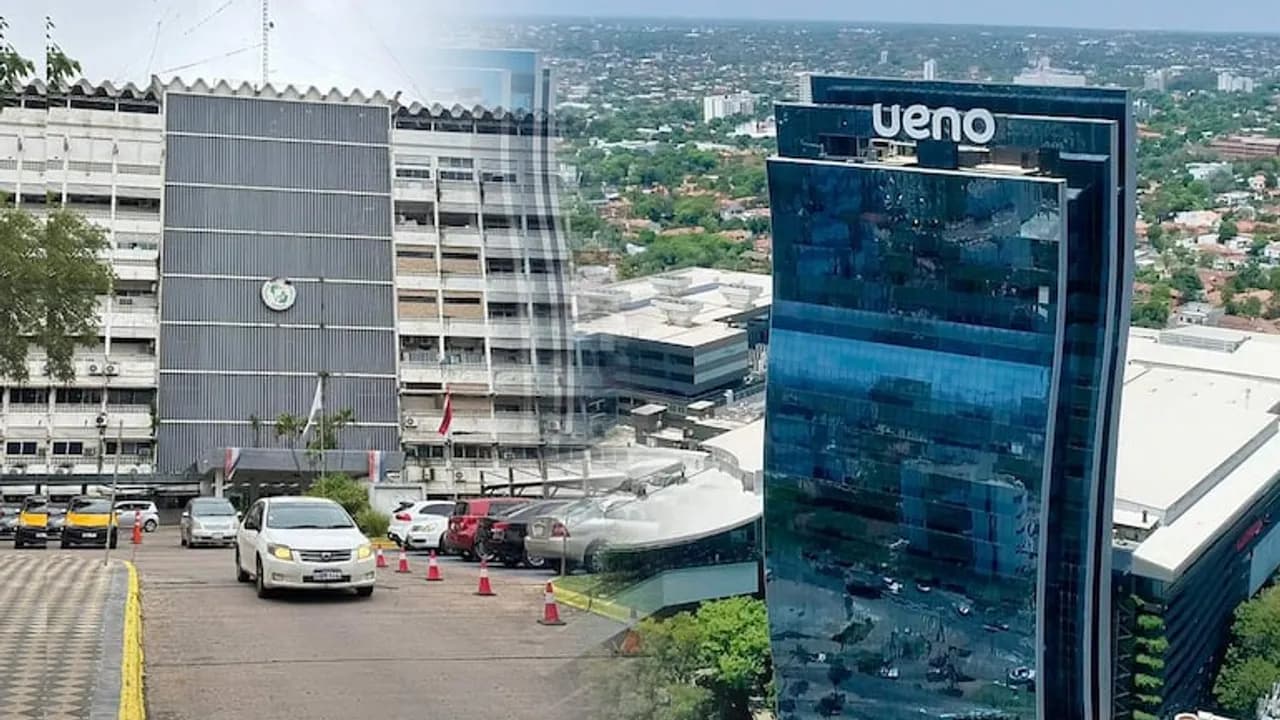
La administración previsional descartó retirar los fondos del IPS en Ueno, a pesar de las reiteradas exigencias formuladas por diversas organizaciones sindicales y asegurados. El director de Inversiones del Instituto de Previsión Social, Hugo Díaz, aseveró que no existen elementos técnicos ni motivos de peso para cancelar las colocaciones de los activos jubilatorios. La confirmación oficial surge luego de semanas de protestas y reclamos públicos que demandaban el blindaje preventivo de los aportes de los trabajadores.
Criterios financieros y evaluación de riesgo bancario
El responsable del área de inversiones de la previsional explicó que cada operación con entidades bancarias pasa por un riguroso proceso de tamizaje técnico. Para que un banco resulte elegible como depositario de los haberes jubilatorios, debe alcanzar una calificación mínima del 60 por ciento en un índice integral. Dicha evaluación pondera elementos estructurales como la solvencia patrimonial, la liquidez disponible, la gestión administrativa y la calidad de los activos institucionales.
En ese sentido, Hugo Díaz puntualizó que Ueno Bank participó en las convocatorias públicas y compitió de igual a igual frente a otras corporaciones bancarias del mercado nacional. La previsional destacó que la rentabilidad promedio que percibe por esas colocaciones se ubica alrededor del 11 por ciento anual. Este retorno ubica a la entidad como la segunda que mejor remunera los depósitos del seguro social en todo el sistema paraguayo.
La permanencia de los fondos del IPS en Ueno
Al abordar la viabilidad de una salida financiera, la dirección técnica advirtió que los fondos del IPS en Ueno fueron depositados en instrumentos a plazo determinado. En consecuencia, una interrupción anticipada o un retiro apresurado generaría pérdidas económicas para la propia caja de jubilaciones. Díaz ratificó que en la actualidad la distribución del capital cumple de forma estricta con los parámetros prudenciales que exige la normativa local.
En julio pasado, los informes internos señalaron que las sumas depositadas en el mencionado banco habían sobrepasado los topes legales permitidos. La Ley de Superintendencia de Jubilaciones y Pensiones dispone que una colocación en un único ente emisor no puede exceder el 10 por ciento del portafolio global del IPS ni sobrepasar el 20 por ciento de los pasivos exigibles de la entidad bancaria elegida. Desde el instituto sostienen que aquel desbalance ya fue regularizado.
Contexto institucional y cuestionamientos legislativos
Los asegurados y sindicatos mantienen sus reparos debido al vertiginoso crecimiento que experimentó la corporación bancaria en un período sumamente acotado. Asimismo, sectores gremiales y legislativos han manifestado inquietudes por presuntos favores regulatorios atribuidos al Banco Central del Paraguay, sumado a los anteriores nexos comerciales entre accionistas del grupo y el mandatario Santiago Peña.
La discusión en torno a la preservación del patrimonio de los trabajadores motivó incluso pedidos de informes formales dentro de la Cámara de Senadores de Paraguay. Pese a las suspicacias ciudadanas, las autoridades de la previsional insistieron en que las decisiones financieras se basan exclusivamente en la rentabilidad y el resguardo del fondo, alejadas de cualquier injerencia coyuntural.
Datos clave
- Postura institucional: El IPS ratificó que no existen causales para retirar el dinero depositado en Ueno Bank.
- Rentabilidad de los depósitos: La entidad bancaria abona un rendimiento promedio cercano al 11 por ciento a la previsional.
- Límites de la ley: Las autoridades aseguraron que las colocaciones ya no superan los techos fijados por la Superintendencia de Jubilaciones.
- Inversiones a plazo: La imposibilidad de un retiro inmediato responde a que los activos se encuentran bajo plazos contractuales fijos.