La crisis de Ueno Bank revive viejas prácticas financieras y políticas que marcaron las quiebras bancarias de finales de los años noventa en Paraguay, según advirtió el especialista Aníbal Lovera Talavera en declaraciones a El Nacional. El exfuncionario de la Superintendencia de Bancos señaló que el colapso actual presenta patrones idénticos a los que hundieron al extinto Banco Unión hace casi tres décadas.
Para el analista, este escenario no constituye un problema técnico aislado ni un mero desbalance administrativo, sino un esquema reiterado donde intervinieron intereses ajenos a la prudencia financiera.
Préstamos vinculados y el paralelismo histórico con la década de 1990
El análisis de Lovera Talavera plantea que la caída del Banco Unión en 1997 y el deterioro reciente de Ueno Bank comparten vicios estructurales severos. Pese al avance en la tecnología y a las normativas de supervisión, las fallas éticas y de gobierno corporativo reaparecieron en la plaza local.
Entre los factores determinantes figuran los autopréstamos o créditos otorgados a firmas ligadas a los propios accionistas de la entidad bancaria. Estas operaciones concentraron el dinero de los ahorristas en negocios corporativos particulares, transgrediendo los límites regulatorios y comprometiendo gravemente la capacidad de liquidez institucional.
El maquillaje contable en la crisis de Ueno Bank
Otro elemento coincidente entre ambos casos es la presunta alteración de balances financieros para disimular pérdidas operativas y exhibir una solidez inexistente. Según explicó Lovera, los reportes oficiales mostraban normalidad patrimonial mientras los activos reales se deterioraban aceleradamente.
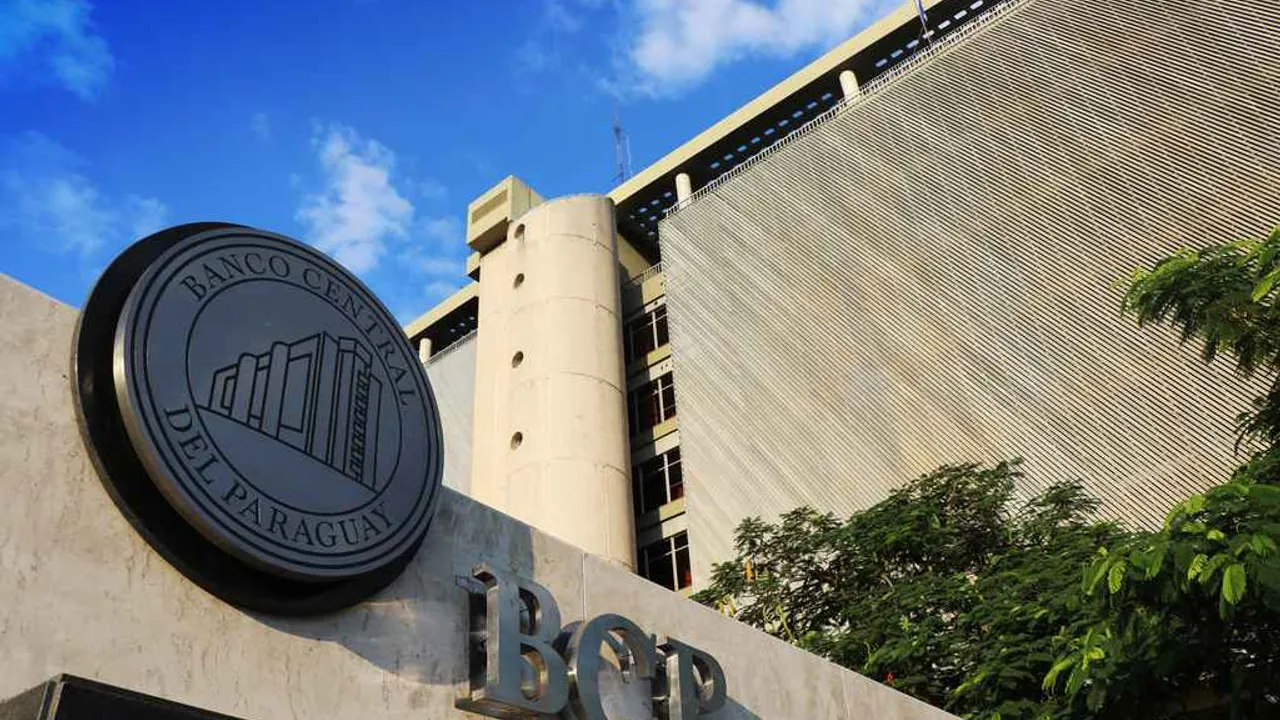
Al momento de la intervención ejecutada por el Banco Central del Paraguay, los índices de solvencia de la entidad se ubicaban por debajo del cincuenta por ciento del mínimo legal requerido. Este ocultamiento impidió que los órganos de control detectaran oportunamente la magnitud del agujero patrimonial acumulado.
Fondos previsionales y la exposición del dinero estatal
El compromiso de los fondos del sector público representa el aspecto más crítico del caso. De acuerdo con Lovera Talavera, alrededor de trescientos ochenta millones de dólares pertenecientes al Instituto de Previsión Social quedaron atrapados en la entidad intervenida.
El especialista remarcó que las decisiones de colocar recursos previsionales en un banco que ya emitía señales de alarma obedecieron presumiblemente a instrucciones políticas directas. Por esta razón, el entrevistado calificó el entramado como una presunta confabulación delictiva que debe ser esclarecida por el Ministerio Público.
Diferencias del sistema financiero actual frente a 1997
A diferencia de la crisis generalizada de 1997, que costó más del diez por ciento del producto interno bruto y derribó a múltiples bancos, la situación contemporánea se mantiene focalizada. El resto del sistema bancario nacional conserva niveles estables de solvencia y liquidez.
Asimismo, las redes de seguridad financiera y el Fondo de Garantía de Depósitos operaron para atenuar el golpe sobre los ahorristas particulares. No obstante, el especialista remarcó que las leyes no impiden las crisis si las autoridades no actúan con plena independencia técnica.
Datos clave
- Comparación histórica: El especialista Aníbal Lovera Talavera afirmó que el colapso financiero actual repite los vicios de la quiebra del Banco Unión en 1997.
- Préstamos vinculados: Se detectó una fuerte concentración de créditos hacia empresas y accionistas vinculados a la propia administración bancaria.
- Fondos del IPS: Alrededor de 380 millones de dólares correspondientes a los jubilados quedaron comprometidos tras la intervención de la entidad.
- Solvencia falseada: El Banco Central del Paraguay constató que el respaldo patrimonial real estaba a menos de la mitad del mínimo exigido por ley.