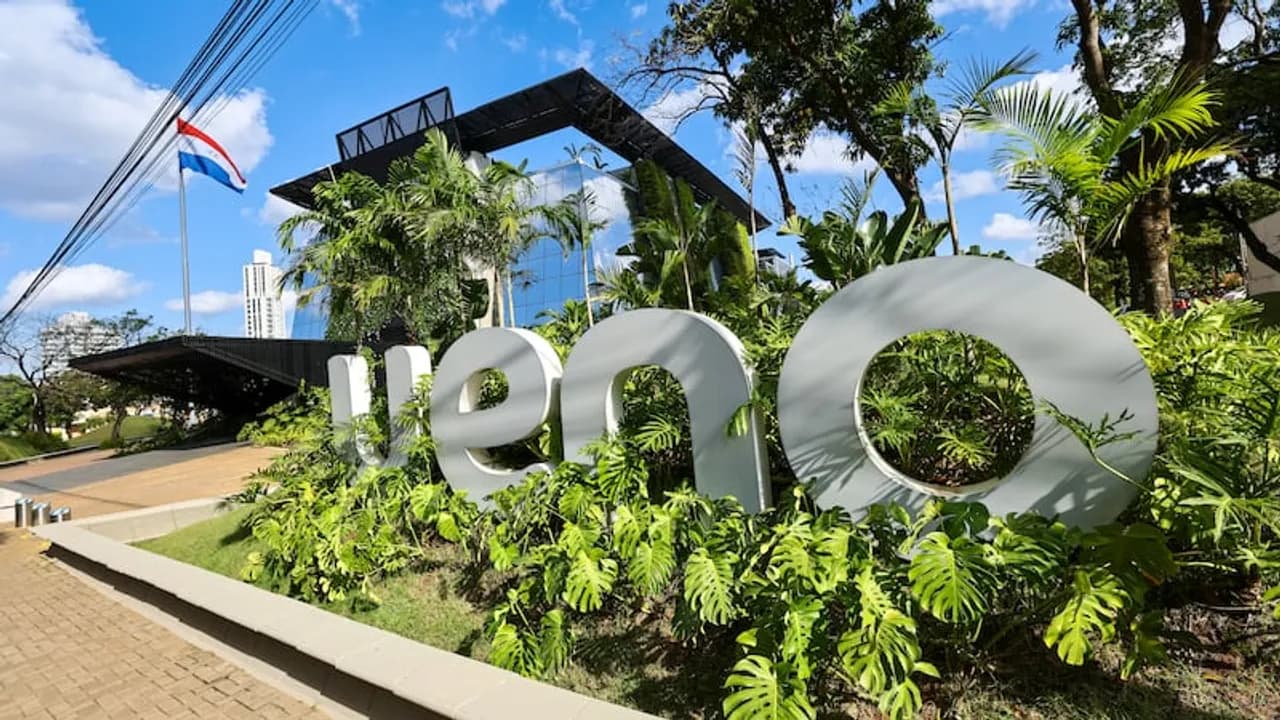
La crisis de Ueno Bank desató un fuerte terremoto financiero e institucional en Paraguay tras la intervención del Banco Central del Paraguay. La máxima autoridad monetaria dispuso el inicio del procedimiento de resolución bancaria luego de constatar graves inconsistencias patrimoniales en la entidad privada.
El detonante principal fue la detección de un déficit de previsiones que superó los 1,62 billones de guaraníes. A este descalabro contable se sumó el uso indebido de 70 millones de dólares correspondientes al encaje legal bancario, encendiendo alarmas inmediatas en todo el sistema.
Un crecimiento acelerado bajo la lupa regulatoria
La entidad financiera había experimentado una veloz transformación en el mercado paraguayo durante los últimos años. Tras obtener la autorización para operar como banco en diciembre de 2023, la firma dio un salto cuantitativo al concretar la absorción de Visión Banco a lo largo de 2024.
Aquel proceso de fusión incorporó mecanismos respaldados por fideicomisos que rondaban los 5,1 billones de guaraníes. Esta estructura pretendía sanear carteras deterioradas y financiar gastos operativos de gran escala, atrayendo paralelamente cuantiosos depósitos de organismos públicos como el Instituto de Previsión Social.
Con una base que rozaba los tres millones de usuarios, el banco se posicionó mediante agresivas promociones digitales. Sin embargo, mientras crecía su cartera de ahorristas, los técnicos del ente supervisor comenzaron a recopilar antecedentes sobre préstamos otorgados a firmas estrechamente vinculadas a sus directivos.
Advertencias ignoradas y caída de indicadores técnicos
Durante los años 2025 y 2026, los informes de la Superintendencia de Bancos alertaron reiteradamente sobre el exceso en los límites de financiamiento a empresas vinculadas. Sociedades como Mowi, Grupo Hendy y Grupo M accedieron a créditos millonarios sin contar con las garantías reales requeridas por la normativa prudencial.
Pese a las reiteradas intimaciones y sumarios administrativos abiertos, las adecuaciones exigidas nunca se completaron de manera satisfactoria. La reclasificación forzosa de la cartera riesgosa hundió drásticamente el indicador de solvencia patrimonial TIER 2 de la institución, el cual cayó de 13,85 % a un crítico 5,56 %, muy por debajo del piso legal del 12 %.
Frente al deterioro insostenible de la solvencia, el Directorio del Banco Central resolvió de forma unánime aplicar la Ley 2334 de resolución bancaria. Esta medida legal busca precautelar a los depositantes, pero implicó el cese inmediato de la operativa ordinaria de la entidad.
Impacto político e institucional tras la crisis de Ueno Bank
Las repercusiones del caso trascendieron rápidamente las ventanillas bancarias para golpear al Poder Ejecutivo. Carlos Carvallo Spalding presentó su dimisión formal a la presidencia de la banca matriz en medio de duros cuestionamientos a los mecanismos de control estatal.
En sede judicial, el Ministerio Público libró órdenes de detención contra altos ejecutivos, incluido Miguel Vázquez, y solicitó embargos preventivos sobre los bienes de los accionistas. Paralelamente, el Poder Ejecutivo anunció el envío de un proyecto de ley al Congreso para acelerar la devolución gradual de depósitos y blindar unos 850 millones de dólares pertenecientes a fondos públicos.
Al cierre de la jornada, grupos de ciudadanos autoconvocados marcharon por las calles de Asunción para exigir transparencia e investigaciones a fondo para contener la crisis de Ueno Bank. Las protestas reflejan el temor de miles de ahorristas y el debate sobre la responsabilidad del Estado en la supervisión bancaria.
Datos clave
- Déficit millonario: El Banco Central del Paraguay constató un faltante de previsiones de G. 1,62 billones en la cartera de créditos.
- Fondos comprometidos: La supervisión detectó el uso de USD 70 millones del encaje legal y mantiene en incertidumbre USD 850 millones de entidades estatales.
- Renuncia y detenciones: El titular del BCP dimitió a su cargo y directivos de la entidad quedaron detenidos con embargos judiciales.
- Derrumbe patrimonial: El índice de solvencia del banco se desplomó al 5,56 %, cuando el mínimo obligatorio por ley es del 12 %.