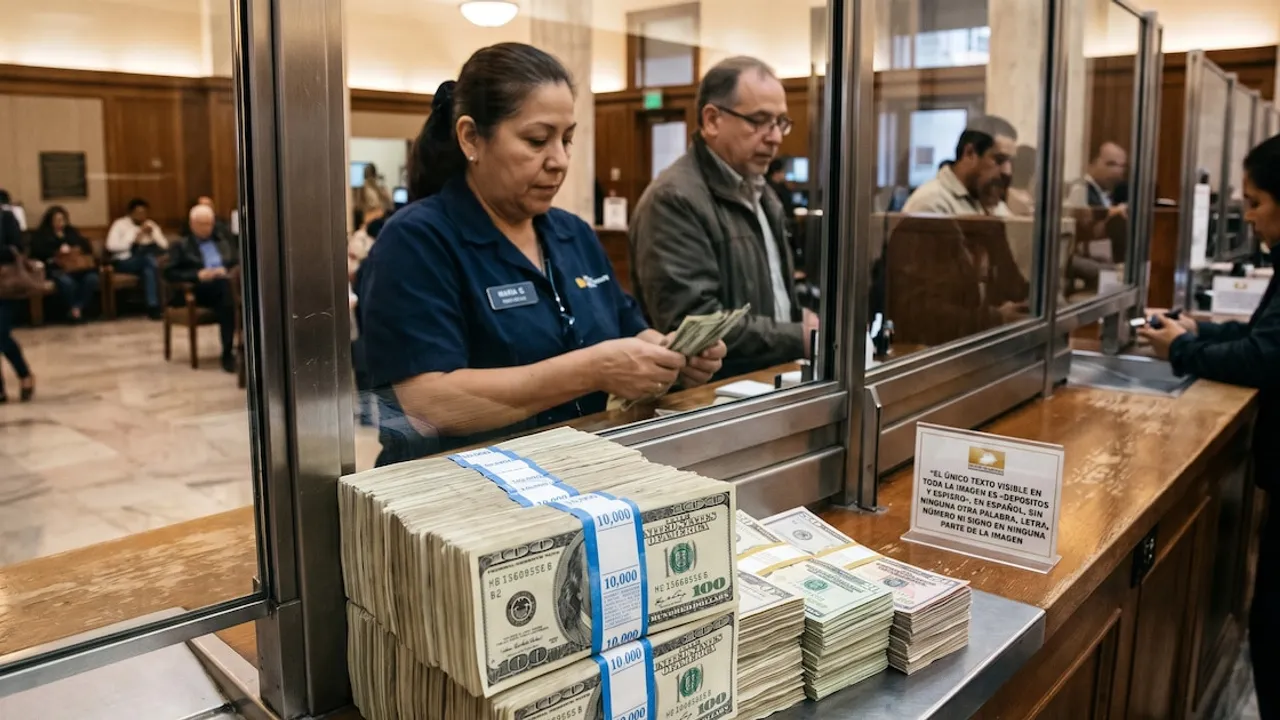
El sistema bancario panameño registró desembolsos de nuevos préstamos por 21.413 millones de dólares entre enero y septiembre de 2026, lo que representa un incremento interanual del 8,2% frente al mismo ciclo de 2025. Los números fueron difundidos a través de un informe técnico elaborado por la Superintendencia de Bancos de Panamá (SBP), institución encargada de regular y supervisar las entidades de intermediación financiera en ese territorio. Este desempeño positivo estuvo acompañado por una expansión sostenida del ahorro privado y una reducción notable en los indicadores de morosidad.
La plaza financiera panameña representa un referente clave en la región de Centroamérica y el Caribe debido a su régimen monetario dolarizado y su condición de centro bancario internacional. Para los analistas económicos de Paraguay y del Cono Sur, el seguimiento de estos mercados aporta datos valiosos sobre la fluidez de capitales, el apetito de riesgo de los inversionistas y la dinámica del comercio exterior en economías de servicios abiertos.
Expansión del activo en el sistema bancario panameño
Al cierre del noveno mes del año, los activos netos del Centro Bancario Internacional alcanzaron un total de 171.816,2 millones de dólares, marcando un avance interanual del 8,20%. De acuerdo con el reporte oficial, las inversiones netas en títulos y valores experimentaron un repunte del 19,48%, explicando alrededor del 50,7% del crecimiento total del activo. Por su parte, la cartera crediticia neta avanzó 6,20% hasta ubicarse en 106.032,5 millones de dólares, aportando el 47,5% de las variaciones absolutas registradas en el período.
El financiamiento de esta estructura patrimonial provino fundamentalmente del comportamiento de las cuentas de ahorro y depósitos a plazo. Los depósitos bancarios anotaron una suba de 7.765,3 millones de dólares, mientras que el patrimonio institucional trepó 2.073,7 millones de dólares. En conjunto, ambos rubros respondieron por el 75,5% de la expansión de los activos totales. Además, el capital contable creció 18,84%, lo que reforzó la solvencia institucional para absorber eventuales contingencias del mercado.
Rentabilidad y solvencia de las entidades financieras
Durante el lapso acumulado de enero a septiembre de 2026, la utilidad neta del conglomerado bancario internacional se ubicó en 2.225,2 millones de dólares, cifra prácticamente idéntica a la reportada en el ejercicio previo. La generación operativa mantuvo una trayectoria firme, puesto que los ingresos netos por cobro de intereses subieron 4,37% y las comisiones percibidas aumentaron 10,09%. La ganancia antes de provisiones trepó 6,04% y totalizó 2.792,6 millones de dólares.
Este margen operativo adicional, equivalente a unos 159 millones de dólares, permitió compensar el incremento en el gasto destinado a provisiones cautelares. Al mismo tiempo, los intereses abonados por captación cayeron 0,83% gracias a una reducción de 31 puntos básicos en el costo implícito del fondeo. Esta combinación amplió el diferencial financiero en 10 puntos básicos y sostuvo índices de rentabilidad elevados, con un retorno sobre el patrimonio del 15,10% y un retorno sobre activos del 1,79%.
Dinámica de la cartera local y mejora en la morosidad
En lo referente a la actividad crediticia doméstica, la cartera local del Sistema Bancario Nacional alcanzó los 67.618,7 millones de dólares, exhibiendo una variación interanual favorable del 4,66%. Este porcentaje guarda estrecha correlación con el ritmo de crecimiento calculado para el producto interno bruto nominal del país. El segmento de crédito orientado al consumo personal experimentó un alza del 4,98%, mientras que las colocaciones dirigidas al sector privado corporativo mostraron un avance del 1,04%.
Durante el mes de septiembre, las operaciones crediticias concretadas marcaron el registro mensual más abultado de la serie histórica estadística iniciada en 2012, impulsadas en gran medida por requerimientos del sector público. Paralelamente, la calidad de los préstamos evidenció una evolución constructiva: la tasa conjunta de morosidad y cartera vencida disminuyó de 5,6% a 5,2%. La cobertura de provisiones para deudas impagas también mejoró, pasando de 131,32% a 144,48% en el Centro Bancario Internacional.
Datos clave
- Monto acumulado: Los nuevos créditos del sistema bancario panameño totalizaron 21.413 millones de dólares entre enero y septiembre de 2026.
- Crecimiento general: Los activos del Centro Bancario Internacional alcanzaron 171.816,2 millones de dólares, con una suba interanual del 8,20%.
- Sólida captación: Los depósitos avanzaron 6,82% hasta 121.617,2 millones de dólares y se mantuvieron como el motor principal de fondeo.
- Mejor calidad: La morosidad conjunta local retrocedió del 5,6% al 5,2%, acompañada por un nivel de cobertura crediticia del 144,48%.