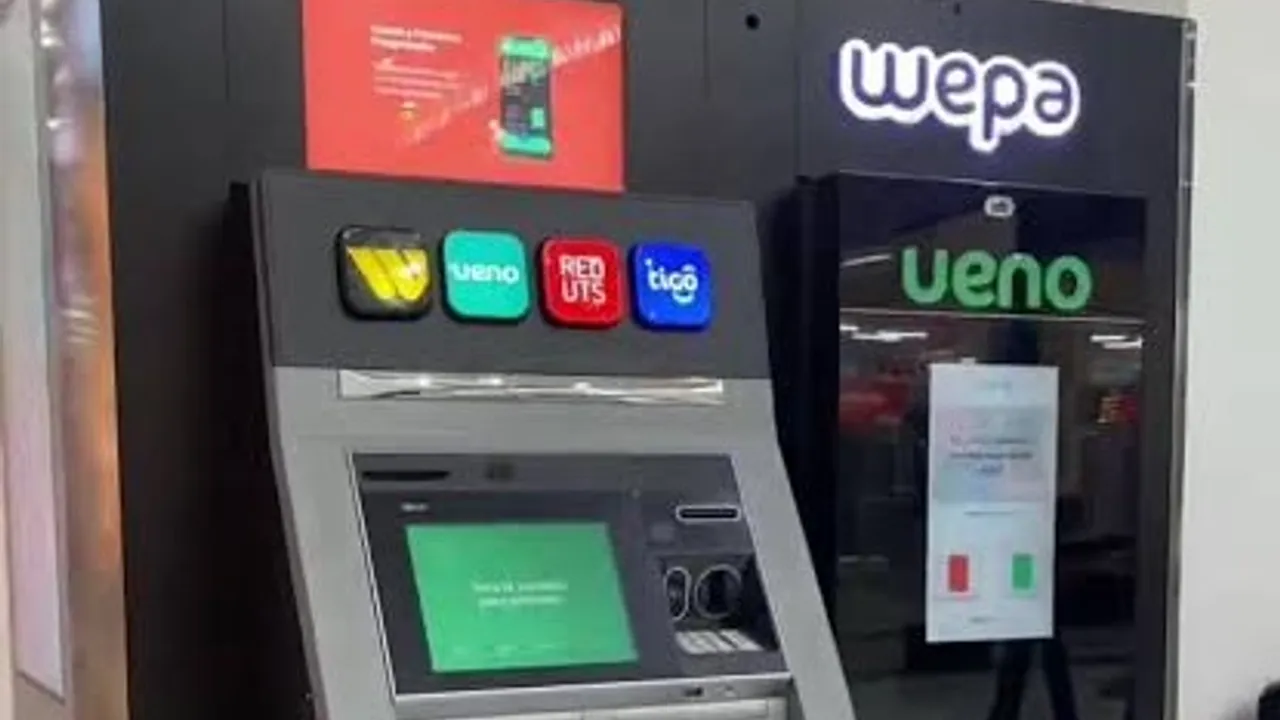
El esquema financiero activado tras la resolución de Ueno Bank permitió canalizar desembolsos a gran velocidad para salvaguardar el dinero de la ciudadanía. De acuerdo con el directivo de Banco Atlas, Juan Carlos Martin, el trabajo articulado entre las entidades reguladoras y las instituciones pagadoras evitó un impacto fiscal en las arcas del Estado paraguayo.
La intervención gubernamental se puso en marcha frente a un universo de casi dos millones de clientes que mantenían sus ahorros dentro de la citada firma. Según las evaluaciones del sector, alrededor de 1.700.000 depositantes ya accedieron a sus fondos mediante el Fondo de Garantía de Depósitos (FGD), un mecanismo que llamó la atención internacional por su rapidez técnica.
La resolución de Ueno Bank y las exigencias de solvencia
El referente bancario puntualizó los factores técnicos que desencadenaron la intervención oficial sobre la entidad. En el sistema local, las normativas vigentes fijan que toda entidad bancaria debe preservar un índice de solvencia con un capital mínimo del 12 % sobre el volumen global de sus activos operativos.
Cuando una institución concede préstamos sin el debido rigor y acumula carteras incobrables, las pérdidas resultantes absorben progresivamente ese respaldo obligatorio. Si dicho indicador perfora el piso exigido por los reguladores, el Banco Central del Paraguay activa planes de salvataje o resuelve intervenir para proteger a los usuarios.
Prudencia crediticia y custodia de ahorros ajenos
Martin insistió en que la administración de recursos dentro de un banco requiere extrema cautela en las políticas comerciales. En ese sentido, advirtió que el despliegue de campañas crediticias desmedidas puede elevar con rapidez la vulnerabilidad institucional y amenazar los fondos confiados por las familias.
El directivo recordó que la mayor parte del capital manejado por cualquier entidad corresponde a los depositantes y no a los accionistas privados. Por tal motivo, remarcó la obligación de devolver los montos junto con sus intereses en tiempo y forma, evitando descalces que deriven en la incapacidad de cumplir con los compromisos financieros asumidos.
El impacto en la bancarización de los afectados
El rescate desplegado a raíz de la resolución de Ueno Bank también generó una acelerada bancarización formal. La Superintendencia de Bancos dispuso inicialmente transferir los montos hacia las cuentas preexistentes de los usuarios en otras firmas del mercado.
Para aquellos depositantes que carecían de una cuenta alternativa, la autoridad reguladora distribuyó nóminas a distintos bancos para la apertura automática de cuentas a nombre de cada beneficiario. A este procedimiento oficial se sumó una afluencia espontánea de personas a sucursales, motivadas por la facilidad actual para abrir productos bancarios en cuestión de minutos.
Datos clave
- Población alcanzada: Alrededor de 1.700.000 depositantes ya recuperaron sus recursos sobre un universo estimado de 1.900.000 clientes.
- Respaldo legal: Las operaciones de cobertura se canalizaron a través del Fondo de Garantía de Depósitos sin comprometer fondos públicos.
- Límite regulatorio: La legislación bancaria demanda un capital mínimo del 12 % sobre los activos para garantizar la solvencia patrimonial.
- Apertura de cuentas: El proceso propició altas masivas de cuentas nuevas en todo el sistema financiero nacional.