El régimen de jubilación en Uruguay registrará modificaciones sustanciales luego de que el Poder Ejecutivo confirmara el envío al Parlamento de un proyecto de ley para permitir el retiro anticipado a los 60 años de edad con 30 años de aportes. La propuesta oficial busca atender a los sectores laborales con mayores dificultades físicas o sociales para continuar trabajando hasta el límite de 65 años establecido durante la administración anterior. La iniciativa surge tras los debates mantenidos en el espacio de diálogo social convocado por la administración de Yamandú Orsi.
El alcance social de la jubilación en Uruguay
El secretario de la Presidencia de Uruguay, Alejandro Sánchez, comunicó la medida tras una reunión del gabinete ministerial. Según detalló el funcionario, el objetivo primordial es crear un mecanismo general y flexible que responda al desgaste acumulado por miles de operarios a lo largo de su trayectoria productiva. El esquema no distingue por rubro económico específico, por lo que cualquier asalariado que cumpla con los requisitos formales podrá solicitar su retiro.
El texto conjunto divulgado por los ministerios de Economía y Finanzas, de Trabajo y Seguridad Social y la Oficina de Planeamiento y Presupuesto remarca que el sistema protegerá los haberes de la población más vulnerable. De este modo, los trabajadores de ingresos bajos y medios bajos accederán a prestaciones similares o superiores a las existentes antes del marco legal aprobado en 2023. Para las remuneraciones medias y altas, en cambio, la estructura aplicará desincentivos económicos para motivar su permanencia activa hasta la edad ordinaria de 65 años.
Condiciones del retiro y exclusión del reingreso laboral
A diferencia de lo dispuesto por las normativas vigentes, quienes decidan acogerse a esta vía anticipada a los 60 años no podrán reincorporarse a la actividad formal una vez retirados. Las autoridades explicaron que esta alternativa está diseñada de manera estricta para aquellos ciudadanos que no pueden o no desean continuar desempeñando tareas laborales debido al cansancio o a contingencias de salud. Por consiguiente, el cobro del beneficio resultará incompatible con cualquier contratación posterior registrada.
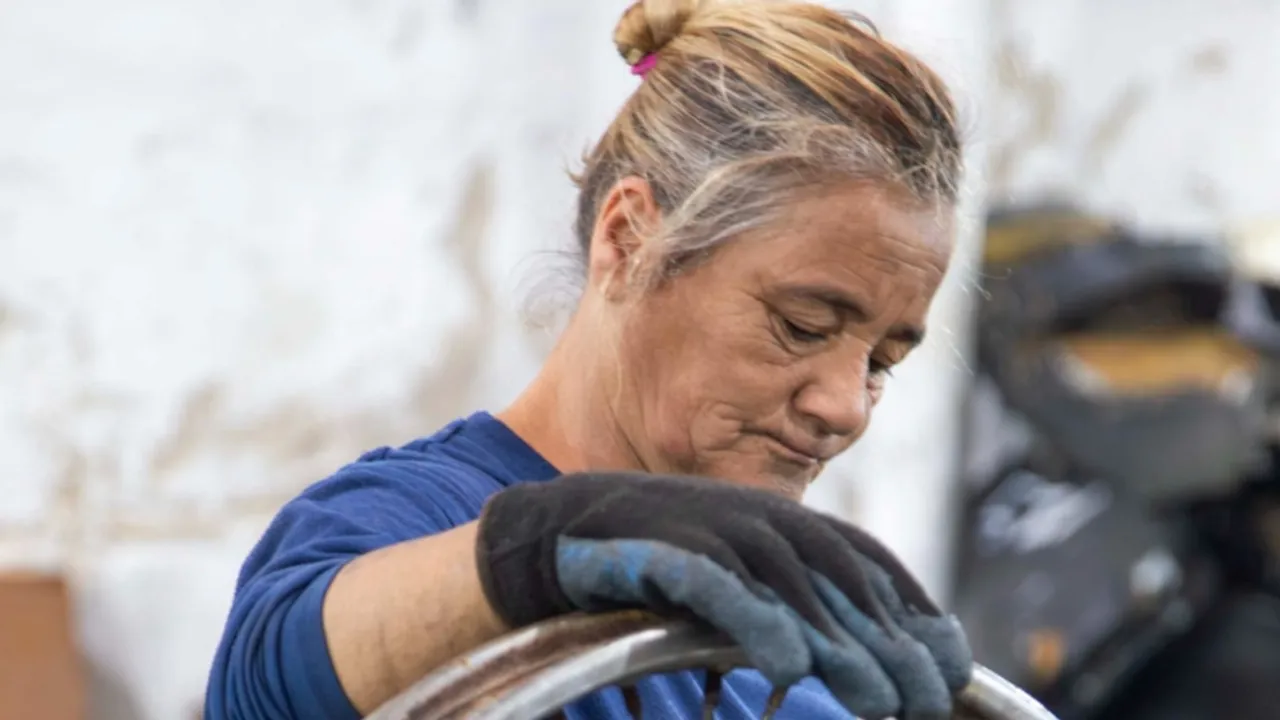
El secretario Sánchez sostuvo que alrededor del 30% de las remuneraciones más bajas del país podrá beneficiarse directamente con condiciones favorables. A su vez, el Poder Ejecutivo aclaró que la medida no obligará a ningún empleado a jubilarse antes de tiempo, sino que brindará una alternativa voluntaria a quienes enfrentan trayectorias laborales discontinuas o de gran exigencia física en fábricas, talleres o tareas manuales.
Impacto fiscal y debates de la previsión social en la región
El equipo económico aseguró que la flexibilización no pondrá en riesgo las finanzas públicas del Estado. Los análisis técnicos elaborados por el Banco de Previsión Social concluyeron que el impacto financiero resultará temporal y moderado, calculando un costo máximo anual de 0,16% del Producto Interno Bruto entre los años 2040 y 2045, el cual tenderá a reducirse gradualmente en las décadas posteriores.
La discusión sobre las edades de retiro constituye una cuestión recurrente en el Cono Sur, donde los países evalúan fórmulas para equilibrar la sostenibilidad de las cajas públicas con la protección humana ante el envejecimiento poblacional. En este contexto de reformas, el esquema de jubilación en Uruguay se perfila como un caso de referencia para los sistemas de previsión social del continente al buscar compatibilizar la estabilidad fiscal con el resguardo de los sectores de menores recursos económicos.
Datos clave
- La iniciativa oficial habilita el retiro a los 60 años de edad con un mínimo de 30 años de aportes efectivos.
- El beneficio apunta al 30% de los trabajadores con remuneraciones más bajas, quienes obtendrán montos iguales o superiores a los de 2023.
- La incompatibilidad laboral impedirá regresar al mercado formal de trabajo a quienes opten por este mecanismo voluntario.
- La sostenibilidad fiscal estará garantizada con un costo máximo estimado en 0,16% del PIB anual entre 2040 y 2045.