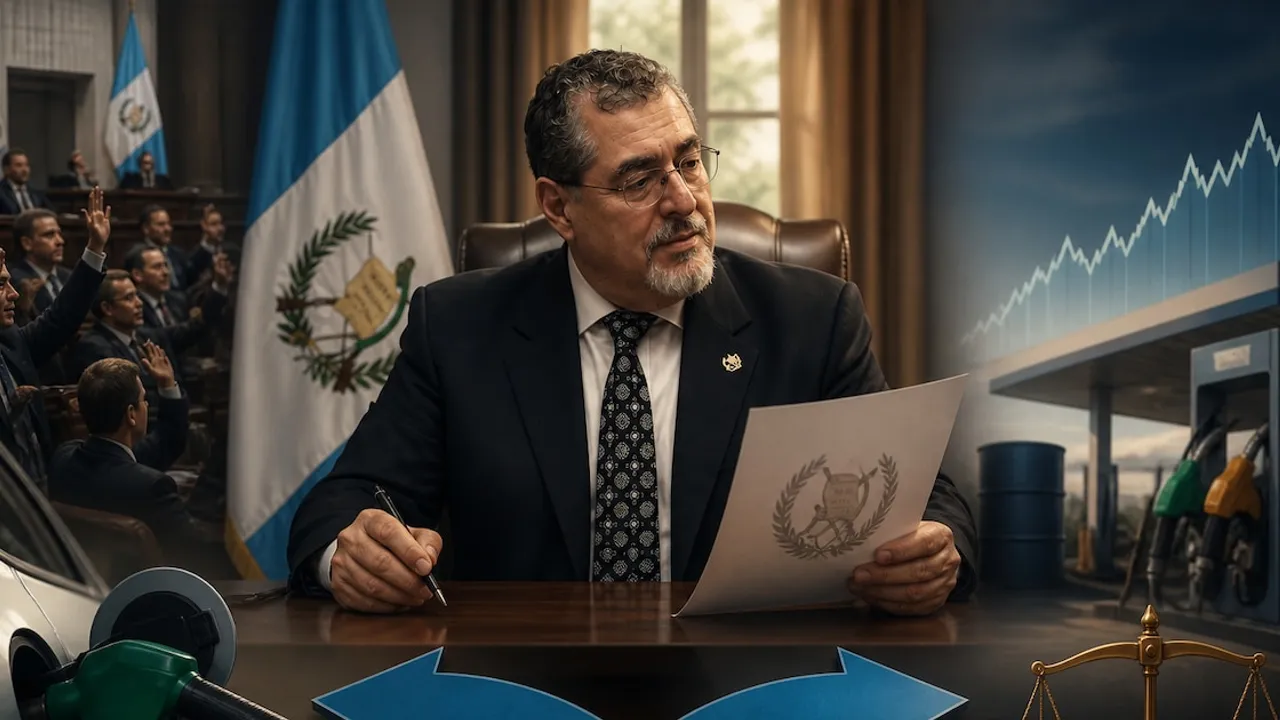
La decisión sobre suspender temporalmente los impuestos a los combustibles quedó en manos del mandatario guatemalteco Bernardo Arévalo, luego de que el parlamento remitiera el decreto correspondiente. El texto legislativo superó la etapa de objeciones parlamentarias sin registrar impugnaciones de las bancadas. Ahora, el jefe de Estado cuenta con la potestad constitucional de promulgar la normativa o devolverla con modificaciones al cuerpo legislativo.
La exoneración tributaria aprobada por el parlamento
El Decreto 22-2026 superó el trámite legislativo mediante el mecanismo de urgencia nacional con el voto favorable de 148 diputados tanto del oficialismo como de la oposición. La disposición establece una pausa impositiva sobre las naftas y el diésel que estará en vigor hasta el 31 de diciembre de 2026. A partir del primer día de 2027, el esquema tributario habitual recobrará plena vigencia en todo el territorio guatemalteco.
La iniciativa abarca la suspensión simultánea del Impuesto al Valor Agregado y del gravamen sobre la distribución de derivados del petróleo. Dicha medida busca frenar la escalada inflacionaria provocada por la volatilidad de las cotizaciones internacionales del crudo. Tras vencer el plazo reglamentario para impugnaciones, la sanción ejecutiva determinará si la rebaja rige antes de que concluya el mes corriente.
Impacto fiscal de la exención de impuestos a los combustibles
El Ministerio de Finanzas Públicas de Guatemala calcula que el costo de la medida alcanzará unos 3.318,4 millones de quetzales, cifra cercana a los 430,9 millones de dólares. Por consiguiente, la cartera hacendaria deberá implementar ajustes dentro del presupuesto estatal para absorber la reducción en la recaudación tributaria durante la vigencia de la ley.
Del monto total proyectado, más de 1.986 millones de quetzales corresponden a la pérdida de recaudación del impuesto al valor agregado, mientras que el resto atañe al tributo específico sobre hidrocarburos. El texto legislativo asegura partidas destinadas a los municipios del país y a la Unidad Ejecutora de Conservación Vial para garantizar el mantenimiento de las carreteras.
Alcance en las estaciones de servicio y control de precios
La normativa no introduce un precio tope definitivo para los hidrocarburos, de modo que los valores en surtidor continuarán ligados a las cotizaciones del mercado externo. Sin embargo, el decreto exige que la totalidad del alivio fiscal sea transferido directamente al consumidor final en las bocas de expendio de todo el territorio. Las autoridades proyectan rebajas directas por galón que varían de acuerdo al tipo de combustible comercializado.
El Ministerio de Energía y Minas dispondrá de cinco días hábiles para confeccionar la reglamentación técnica una vez oficializada la norma. Al mismo tiempo, los puestos de venta deberán detallar el beneficio concedido en cada comprobante fiscal emitido. Los órganos de defensa del consumidor y la autoridad tributaria tendrán la tarea de fiscalizar que las rebajas impositivas beneficien de forma efectiva a los automovilistas.
Vínculo con otros mecanismos y debate político
La tramitación de esta medida coincidió con el tratamiento del Decreto 21-2026, orientado a establecer valores de referencia mediante transferencias financieras directas. Ambas disposiciones surgieron en medio de conversaciones entre el Poder Ejecutivo y los diferentes bloques parlamentarios para descomprimir el malestar social. Los legisladores debatieron la iniciativa bajo premura institucional frente a reclamos públicos y fluctuaciones económicas externas.
Con la decisión sobre los impuestos a los combustibles en su despacho, el gobernante debe sopesar la contención de precios frente al desbalance de las arcas públicas. La vigencia formal del beneficio tributario dependerá de su publicación inmediata en el Diario Oficial. Si el Ejecutivo no presenta observaciones en el plazo legal, la baja de tarifas comenzará a aplicarse en las estaciones de servicio guatemaltecas.
Datos clave
- Decisión en el Ejecutivo: el presidente Bernardo Arévalo debe definir si promulga o veta la exoneración aprobada por el Congreso guatemalteco.
- Costo fiscal: el impacto en las cuentas públicas alcanzará unos 430,9 millones de dólares hasta finales de 2026.
- Productos alcanzados: la suspensión tributaria incluye la nafta superior, regular y el diésel, con obligación de trasladar la rebaja al cliente.
- Fiscalización estricta: las estaciones de servicio deberán desglosar el beneficio en cada factura bajo supervisión de los entes reguladores.