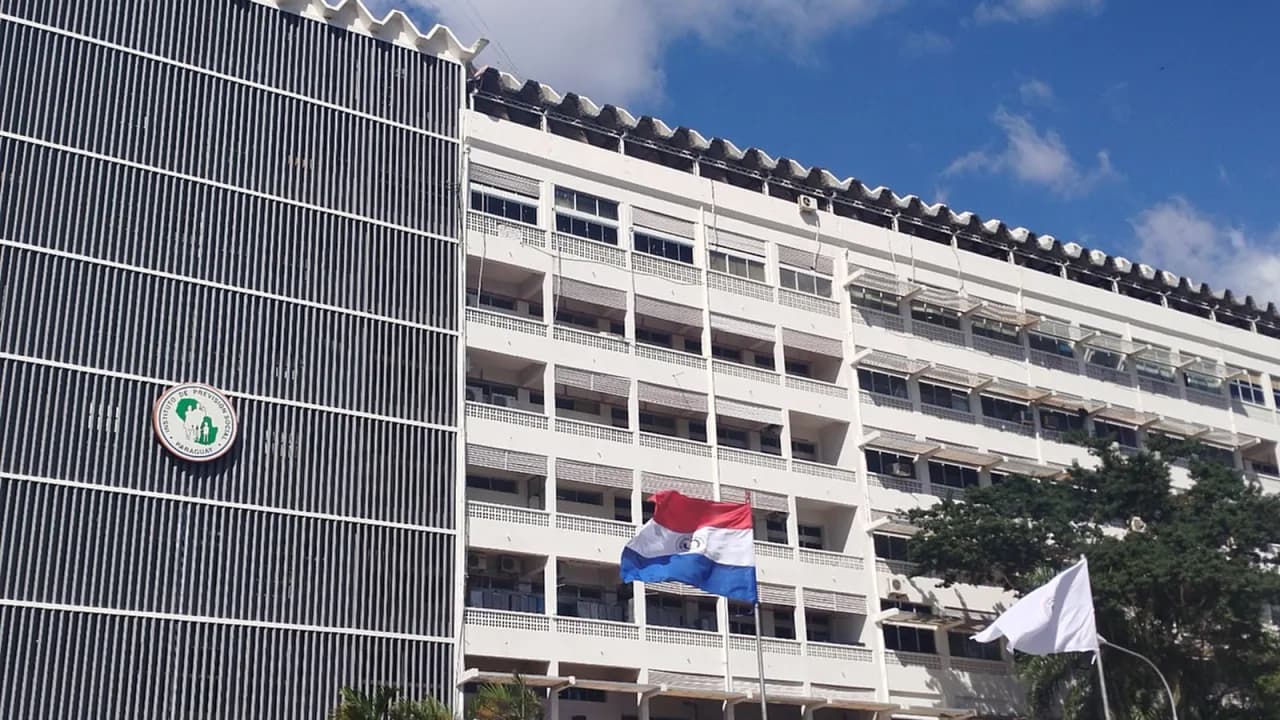
Una auditoría oficial alertó que los fondos del IPS no disponen de un protocolo interno específico para gestionar el cobro de capital e intereses en caso de insolvencia de entidades financieras. El informe fue presentado por la Contraloría General de la República en Asunción, tras revisar los depósitos de la previsional. El organismo de control remarcó la necesidad de implementar mecanismos preventivos propios frente a eventuales escenarios de crisis en el mercado bancario.
Carencia de protocolo para resguardar los fondos del IPS
El examen técnico institucional comprobó que la entidad previsional no posee directivas internas para reaccionar ante cesaciones de pago de las instituciones donde deposita su capital. Según confirmó Leandro Villalba, director de Auditoría Forense de la Contraloría, la previsional se ampara únicamente en la Ley N.º 2334/03 de Garantía de Depósitos y Resolución de Entidades de Intermediación Financiera.
Esa legislación establece una protección general limitada a un máximo equivalente a 75 salarios mínimos mensuales por persona física o jurídica. Para el órgano contralor, este esquema general fue pensado para pequeños ahorristas y no para una masa financiera de la envergadura que representan las reservas jubilatorias de los trabajadores.
La entidad fiscalizadora enfatizó que, en caso de un proceso de intervención o liquidación, la capacidad de acción directa de la institución quedaría supeditada a las decisiones regulatorias del sector. Por este motivo, se considera indispensable el diseño de herramientas complementarias que fijen alertas tempranas para intervenir antes de que se presenten problemas insolubles.
Concentración de recursos en pocas instituciones
Otro elemento sensible detectado en el informe consiste en el alto nivel de concentración de los depósitos en Certificados de Depósito de Ahorro. De acuerdo con las declaraciones del auditor forense, cerca del 70% de las colocaciones auditadas se encuentra colocado en solamente cuatro entidades financieras.
Esta distribución reducida obedece en gran medida a los procesos de fusiones y absorciones comerciales que experimentó el mercado bancario en los últimos tiempos. No obstante, las normativas vigentes, como la Ley N.º 7235/23, exigen criterios rigurosos de diversificación para evitar que eventuales contingencias puntuales comprometan un porcentaje significativo del patrimonio previsional.
Desde el órgano de control se aclaró que la investigación no constató entidades en bancarrota ni pérdidas concretas de dinero. La observación técnica busca prevenir vulnerabilidades futuras para asegurar que los fondos del IPS cuenten con una adecuada dispersión del riesgo frente a cualquier fluctuación macroeconómica.
Variaciones en las calificaciones de riesgo
La auditoría también examinó el perfil de las contrapartes donde se encuentran depositados los recursos previsionales en guaraníes y moneda extranjera. El informe constató que la participación de depósitos en entidades calificadas con la categoría AAA disminuyó del 22,72% en 2023 al 15,36% al cierre de 2025 en moneda local.
En contrapartida, las entidades con calificación AA incrementaron su peso relativo hasta alcanzar el 75,32% en guaraníes hacia finales de 2025. Asimismo, dentro del portafolio en moneda extranjera, la categoría AA llegó a representar el 64,65% del total de las colocaciones al culminar el mismo ejercicio.
El análisis técnico aclaró que estas variaciones no obedecieron necesariamente a un traslado deliberado de capitales, sino a modificaciones en las calificaciones asignadas a los bancos participantes. Si bien la calificación AA mantiene un estándar elevado de solvencia, la Contraloría insiste en que el destino de los fondos del IPS debe responder a criterios de máxima prudencia.
Magnitud de las reservas y sostenibilidad del sistema
El volumen del dinero involucrado demuestra la trascendencia de contar con instrumentos formales de gestión de contingencias. Durante el período comprendido entre 2023 y 2025, la previsional percibió alrededor de G. 5,4 billones en devolución de capital, junto con G. 2,2 billones por cobro de intereses generados.
Estas cifras revelan que el rendimiento financiero de los depósitos resulta indispensable para garantizar las jubilaciones y pensiones actuales y futuras. Las autoridades de control subrayaron que la institución debe fijar con claridad qué autoridades deben intervenir ante un deterioro financiero y qué mecanismos de desinversión preventiva corresponde activar.
Datos clave
- Sin protocolo propio: La previsional carece de directivas internas para el rescate de capital e intereses ante eventuales quiebras bancarias.
- Alta concentración: Alrededor del 70% de las colocaciones en certificados de depósito se distribuye en apenas cuatro entidades financieras.
- Límites de la garantía: El régimen general vigente de la Ley N.º 2334/03 cubre solo hasta el equivalente a 75 salarios mínimos por depositante.
- Volumen financiero: La entidad previsional percibió G. 5,4 billones de capital y G. 2,2 billones en intereses entre 2023 y 2025.
- Perfil de riesgo: La proporción de colocaciones en guaraníes en entidades con calificación AAA bajó al 15,36% al cierre de 2025.