Las estafas bancarias electrónicas provocaron pérdidas por más de dos millones de dólares entre enero y octubre de 2026 en Guatemala, según reveló la Superintendencia de Bancos ante el Congreso de ese país. Durante la presentación oficial, las autoridades financieras confirmaron además que las entidades bancarias privadas restituyeron apenas el 12% de los montos reclamados en los incidentes debidamente identificados. El informe encendió la preocupación de los legisladores frente a la escasa protección que reciben los clientes ante los ciberdelitos.
El titular del Departamento de Desarrollo Institucional del ente regulador, Miguel Alberto Arriaga Cruz, expuso los datos ante la Comisión de Defensa del Consumidor y el Usuario. Durante la reunión, el funcionario reconoció las limitaciones legales existentes, al detallar que el organismo supervisor carece de potestades punitivas para compeler a los bancos a reintegrar el dinero sustraído a los usuarios afectados por estos esquemas delictivos.
Métodos de las estafas bancarias electrónicas
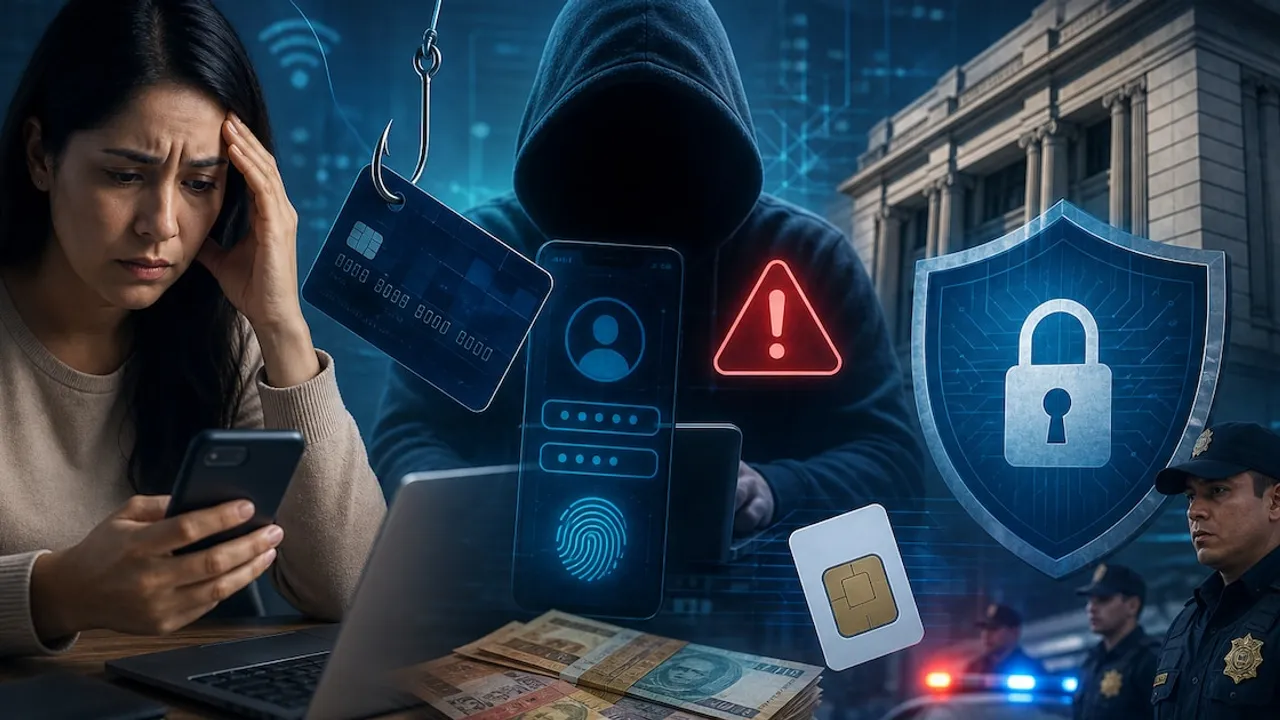
Las investigaciones técnicas permitieron individualizar los mecanismos más habituales empleados por los delincuentes para vaciar cuentas y desviar fondos. Entre las modalidades más frecuentes sobresalen la suplantación de identidad para concretar transferencias no autorizadas, los engaños digitales mediante enlaces fraudulentos conocidos como phishing y la clonación o duplicación no consentida de tarjetas telefónicas SIM.
El representante del ente financiero advirtió que la proximidad del cierre de año suele disparar los riesgos de sufrir estas estafas bancarias electrónicas debido a la circulación extraordinaria de dinero y las promociones comerciales ficticias. Los delincuentes suelen remitir enlaces engañosos a través de mensajería instantánea prometiendo ofertas, lo que deriva en el secuestro de credenciales confidenciales de acceso a las plataformas bancarias de las víctimas.
Respuesta policial y operativos de fin de año
Frente al avance del crimen digital y los delitos económicos, la Policía Nacional Civil detalló que las denuncias por extorsiones registraron una disminución interanual, pasando de 21.021 expedientes en 2025 a 11.673 en 2026. Los procedimientos policiales permitieron la captura de 2.797 sospechosos vinculados a estas redes, la ejecución de 982 allanamientos y la neutralización operativa de 36 agrupaciones delictivas, además del decomiso de cientos de aparatos celulares y vehículos.
Para contrarrestar la vulnerabilidad ciudadana durante las fiestas, la fuerza policial desplegará un contingente de 43.559 uniformados entre el primer día de diciembre de 2026 y comienzos de enero de 2027. La cobertura reforzada abarcará sucursales bancarias, cajeros automáticos, transportes colectivos y concurridos centros de compras. De forma paralela, la Dirección de Atención y Asistencia al Consumidor inició inspecciones en comercios para castigar la publicidad engañosa y salvaguardar las compras de fin de año.
Debate legislativo y lecciones regionales
La sesión parlamentaria encabezada por el diputado Ronald Portillo contó con la intervención presencial y remota de varios legisladores, quienes analizaron propuestas para mejorar la tutela de los derechos de los consumidores. Entre las iniciativas legislativas en análisis figuran normativas sobre servicios de estacionamiento y proyectos sobre horarios escalonados de circulación, en paralelo al reclamo por mayores garantías bancarias.
La problemática observada en el país centroamericano refleja un desafío común en toda América Latina, incluido Paraguay, donde el auge de las transacciones digitales obliga a fortalecer la legislación de ciberseguridad. La falta de mecanismos de compensación ágiles deja frecuentemente a los ahorristas en situación de desamparo ante el sofisticado avance de los fraudes informáticos.
Datos clave
- Pérdidas millonarias: Las transacciones no reconocidas superaron los USD 2 millones entre enero y octubre de 2026.
- Baja reposición: El sistema financiero restituyó únicamente el 12% del dinero reclamado en los casos identificados.
- Vacío de control: La superintendencia admitió que no cuenta con facultades coercitivas para obligar a los bancos a devolver los fondos.
- Modos de engaño: Los fraudes se cometieron principalmente mediante phishing, suplantación de identidad y duplicación de tarjetas SIM.