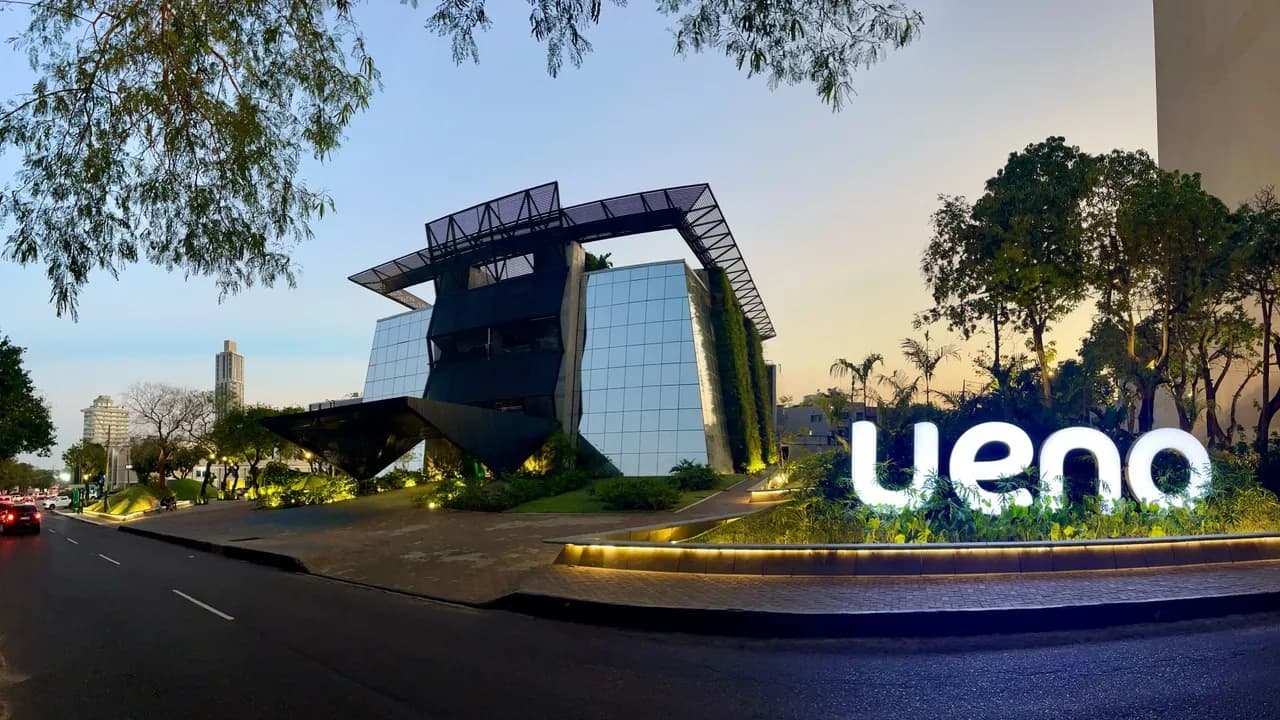
El embargo a Ueno Bank fue ordenado por el magistrado Walter Mendoza a solicitud del Banco Central del Paraguay, luego de detectarse severas inconsistencias financieras en la entidad. La disposición judicial afecta de manera preventiva el patrimonio particular de accionistas, empresas controlantes y miembros de la cúpula directiva. La medida busca resguardar activos por hasta 70 millones de dólares y más de 1,62 billones de guaraníes.
La resolución responde a la solicitud planteada por los representantes legales de la banca matriz, Luis Peroni Bonfanti y Edgar Enrique Cañete Portillo, con el patrocinio de Aldo Rodríguez González. El pedido judicial ingresó formalmente a los tribunales de la capital con el objetivo de evitar el desvío o la venta de bienes mientras se desarrolla la intervención administrativa.
Alcance judicial del embargo a Ueno Bank
La orden judicial plasmada en el Auto Interlocutorio número 1565 alcanza a tres personas jurídicas claves dentro del esquema corporativo de la firma: U Paraguay SA, U Holdings SARL y Grupo Vázquez SAE. La documentación oficial detalla que U Paraguay SA concentra el 93,10 % de las acciones y el 98,70 % de los derechos de voto de la institución intermediaria.
A nivel individual, el dictamen judicial incluye a Federico Miguel Vázquez Villasanti, identificado por los supervisores como beneficiario final y vicepresidente primero del directorio. La medida patrimonial recae asimismo sobre el presidente Juan Manuel Gustale, la vicepresidenta segunda Diana Leticia Mongelós González y los directores titulares Carlos Francisco Impagliatelli Bareiro, Waldo Emilio Roberto, Alejandro Gómez Abente y Diego Fernando Duarte Schussmuller.
Agotamiento del encaje y descalce en previsiones
El requerimiento del Banco Central del Paraguay se fundamentó en dos hechos de extrema gravedad descubiertos durante las tareas de supervisión bancaria ordinaria y extraordinaria. Por un lado, la entidad utilizó aproximadamente 70 millones de dólares correspondientes a su encaje legal obligatorio a lo largo del mes de octubre de 2026.
El encaje legal representa la porción de depósitos que todas las entidades deben inmovilizar ante la autoridad monetaria como salvaguarda de liquidez. La propia administración de la entidad admitió por escrito el 29 de octubre que no dispondría de los recursos necesarios para reponer ese capital antes de la fecha límite estipulada para el 2 de noviembre.
A este cuadro de falta de liquidez se sumó un déficit de previsiones crediticias por un valor de G. 1.621.853.458.972, detectado por los inspectores de la Superintendencia de Bancos. La reclasificación de deudores expuso la entrega de créditos desproporcionados a clientes sin solvencia patrimonial suficiente y operaciones vinculadas con firmas del mismo conglomerado.
Intervención administrativa y proceso de resolución
El severo deterioro financiero provocó que el ratio de solvencia patrimonial TIER 2 del banco colapsara del 13,85 % a un 5,56 %, quedando por debajo de la mitad del piso regulatorio exigido por la legislación vigente, situado en el 12 %. Frente a este desplome, el Directorio del BCP resolvió cesar a las autoridades del banco y abrir el proceso de resolución contemplado en la Ley 2334/2003.
La ejecución del embargo a Ueno Bank coincide con la apertura de causas penales por presuntos hechos punibles económicos, las primeras detenciones de personas involucradas y la renuncia de Carlos Carvallo Spalding a la presidencia del Banco Central. Paralelamente, el Poder Ejecutivo y el Congreso Nacional iniciaron gestiones para consensuar una normativa especial que salvaguarde los fondos jubilatorios del Instituto de Previsión Social depositados en la entidad.
Las autoridades aclararon que la medida cautelar preventiva no constituye una sentencia condenatoria definitiva, sino una herramienta procesal destinada a preservar recursos mientras avanzan las pericias periciales y contables del proceso de resolución en curso.
Datos clave
- El monto del embargo preventivo cubre hasta 70 millones de dólares y más de 1,62 billones de guaraníes.
- La medida judicial afecta a directores titulares, empresas controlantes y al beneficiario final de la entidad financiera.
- El índice de solvencia cayó a 5,56 %, muy por debajo del mínimo legal obligatorio del 12 %.
- El déficit reportado proviene del uso no repuesto del encaje legal y de faltas graves en previsiones de créditos.