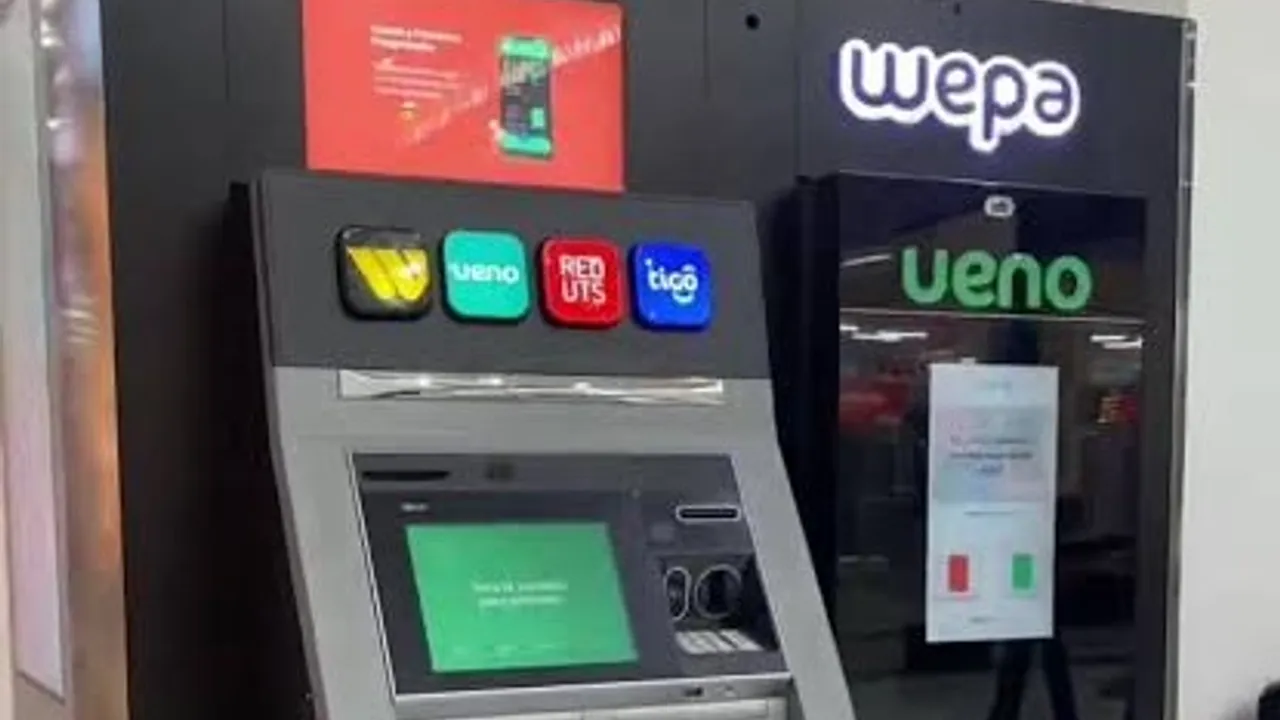
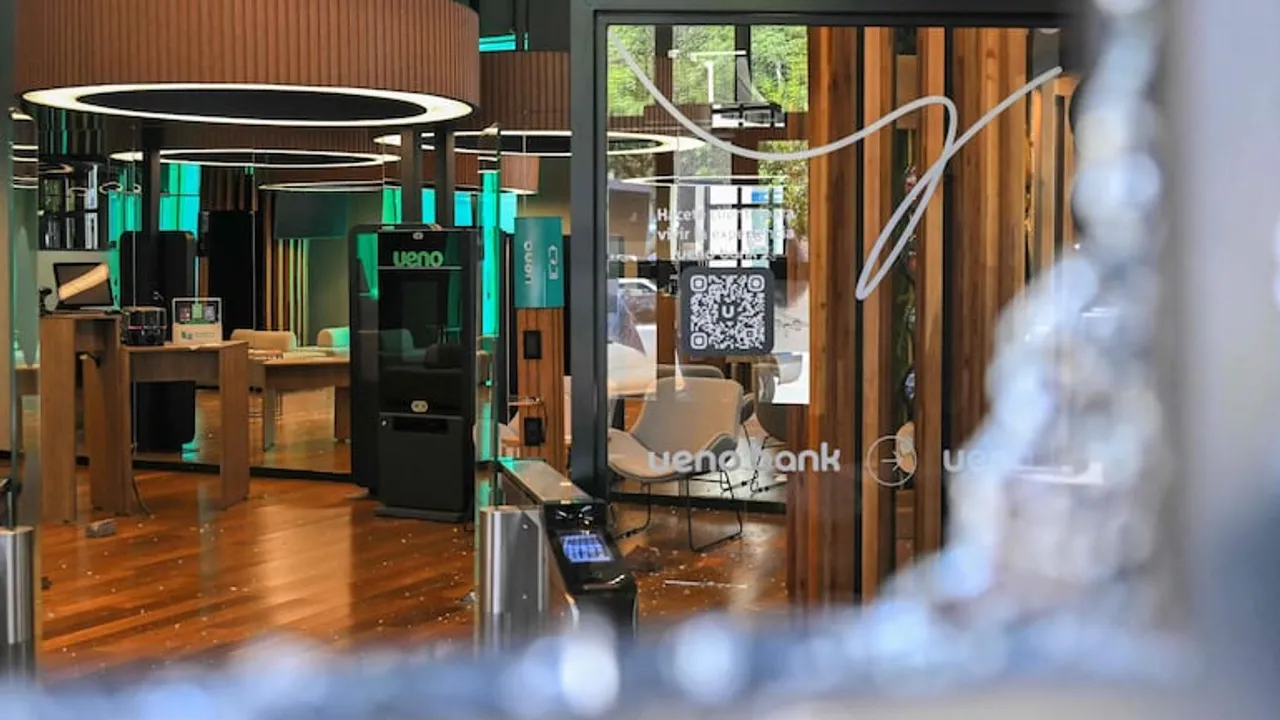
El proceso para restituir los depósitos de Ueno Bank avanza en el sistema financiero tras la resolución de la entidad dispuesta por las autoridades regulatorias. El presidente del Fondo de Garantía de Depósitos del Banco Central del Paraguay explicó en Asunción las fases de devolución vigentes. Asimismo, detalló qué ocurrirá con los certificados de depósito de ahorro y los fondos mutuos.
El cronograma para recuperar los depósitos de Ueno Bank
En esta etapa inicial, la prioridad institucional consiste en reembolsar cuentas de ahorro convencionales, modalidades programadas y colocaciones a plazo fijo. Hasta la fecha, los desembolsos correspondientes a los depósitos de Ueno Bank alcanzaron a 1.738.000 ahorristas, lo que representó un desembolso superior a 2,1 billones de guaraníes. Esta suma equivale aproximadamente a unos 350 millones de dólares acreditados en el sistema.
Las devoluciones se estructuraron de manera escalonada debido a limitaciones técnicas para gestionar un volumen masivo de operaciones en simultáneo. La primera jornada abarcó a 727.000 titulares, el segundo grupo sumó 475.000 beneficiarios y la tercera etapa comprendió a 540.000 personas. Dicha segmentación en lotes de hasta 20.000 cuentas respondió al pedido directo de los demás bancos para no saturar sus plataformas.
Situación de los CDA, fondos mutuos y tarjetas de crédito
En cuanto a los certificados de depósito de ahorro, la entidad estatal aclaró que todavía no se iniciaron los desembolsos por requerir verificaciones de mayor complejidad. Ya se ejecutó la cobertura del 93 % de los ahorros garantizados previstos en el fondo. Aquellas personas con obligaciones crediticias pendientes deberán aguardar hasta la fase de compensación final establecida por el marco legal.
Por su parte, los fondos mutuos no cuentan con la protección del Fondo de Garantía de Depósitos debido a su naturaleza jurídica. La normativa tributa y respalda únicamente a los depósitos bancarios tradicionales y certificados a plazo. Quienes posean cuotas en estos fondos de inversión deberán recurrir a las disposiciones que emita la Superintendencia de Valores para canalizar sus requerimientos.
Respecto a la cartera de tarjetas de crédito y préstamos, la Ley 2334 faculta la transferencia de activos y pasivos hacia entidades solventes interesadas. Esta alternativa evitaría pérdidas directas a los usuarios mediante aportes complementarios del fondo de garantía para equilibrar las carteras. De no concretarse esa venta estratégica, se continuará con el régimen ordinario de indemnización a los acreedores.
Inconsistencias, saldos remanentes y canales de atención
Diversos usuarios reportaron demoras vinculadas a bloqueos preventivos o registros desactualizados en la nómina informática transmitida por la entidad liquidada. Para atender reclamos puntuales, el Banco Central conformó un equipo especializado de diez personas que gestiona consultas vía correo electrónico. En tanto, las colocaciones nominadas en moneda extranjera se liquidarán en guaraníes al tipo de cambio registrado el pasado 2 de noviembre.
Paralelamente, personas sin vínculos recientes con la firma recibieron transferencias motivadas por cuentas históricas no canceladas en entidades absorbidas con anterioridad, como Financiera El Comercio o Visión Banco. Los técnicos aclararon que la restitución de los depósitos de Ueno Bank continuará de manera gradual e informaron que existen formularios digitales específicos para revertir montos cobrados por equivocación.
Datos clave
- Monto ejecutado: Se devolvieron más de 2 billones de guaraníes a más de 1,7 millones de cuentas registradas.
- Etapas diferenciadas: Los certificados de depósito de ahorro (CDA) se liquidarán en una fase posterior que requiere chequeos adicionales.
- Exclusión normativa: Los fondos mutuos no forman parte del régimen de cobertura del Fondo de Garantía de Depósitos.
- Moneda de pago: Todos los fondos denominados en dólares se abonan en guaraníes a la cotización del 2 de noviembre.