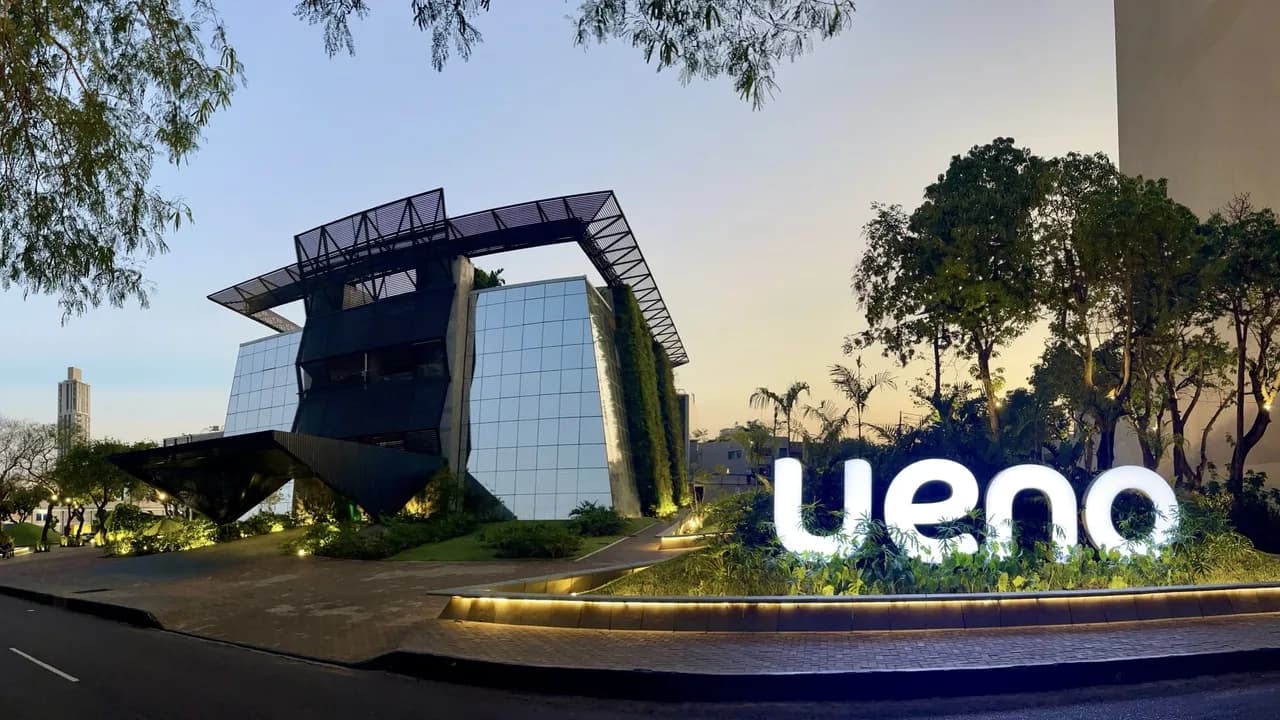

El repentino cierre de ueno bank desató escenas de profunda angustia e indignación entre cientos de clientes que acudieron a las oficinas de la entidad financiera en Asunción y otras localidades del país. Los usuarios se encontraron con portones clausurados y plataformas digitales totalmente suspendidas, sin posibilidad de extraer fondos ni consultar sus saldos. La medida fue determinada por la banca matriz tras constatar un grave deterioro en los balances patrimoniales de la firma.
Durante las primeras horas de la jornada, ahorristas llegaron a locales situados sobre arterias clave, como la avenida Fernando de la Mora y la calle Palma en el microcentro capitalino. Ante la imposibilidad de operar en cajeros o realizar transferencias electrónicas, la frustración derivó en reclamos a viva voz contra los responsables del establecimiento y la falta de información oportuna para el público general.
Consecuencias directas tras el cierre de ueno bank
El impacto del cese de actividades paralizó la economía cotidiana de numerosas familias y trabajadores independientes. Usuarios afectados relataron que quedaron sin dinero en efectivo para cubrir compras básicas o compromisos comerciales inmediatos debido al bloqueo simultáneo de cuentas corrientes, cajas de ahorro y tarjetas asociadas.
En las inmediaciones de los recintos financieros se desplegó resguardo de agentes de la Policía Nacional para mantener el orden público y evitar incidentes mayores. Los manifestantes exigieron plazos claros y garantías inmediatas de restitución patrimonial, mientras expresaban su descontento por enterarse de la situación recién al intentar realizar transacciones cotidianas.
Causas técnicas y postura de la banca matriz
La determinación adoptada por la máxima autoridad monetaria responde a la aplicación formal del mecanismo de resolución estipulado en la legislación bancaria nacional. La decisión fue tomada de manera unánime por el Directorio de la institución reguladora luego de verificar que el índice de solvencia de la entidad descendió por debajo del cincuenta por ciento del umbral mínimo exigido para operar.
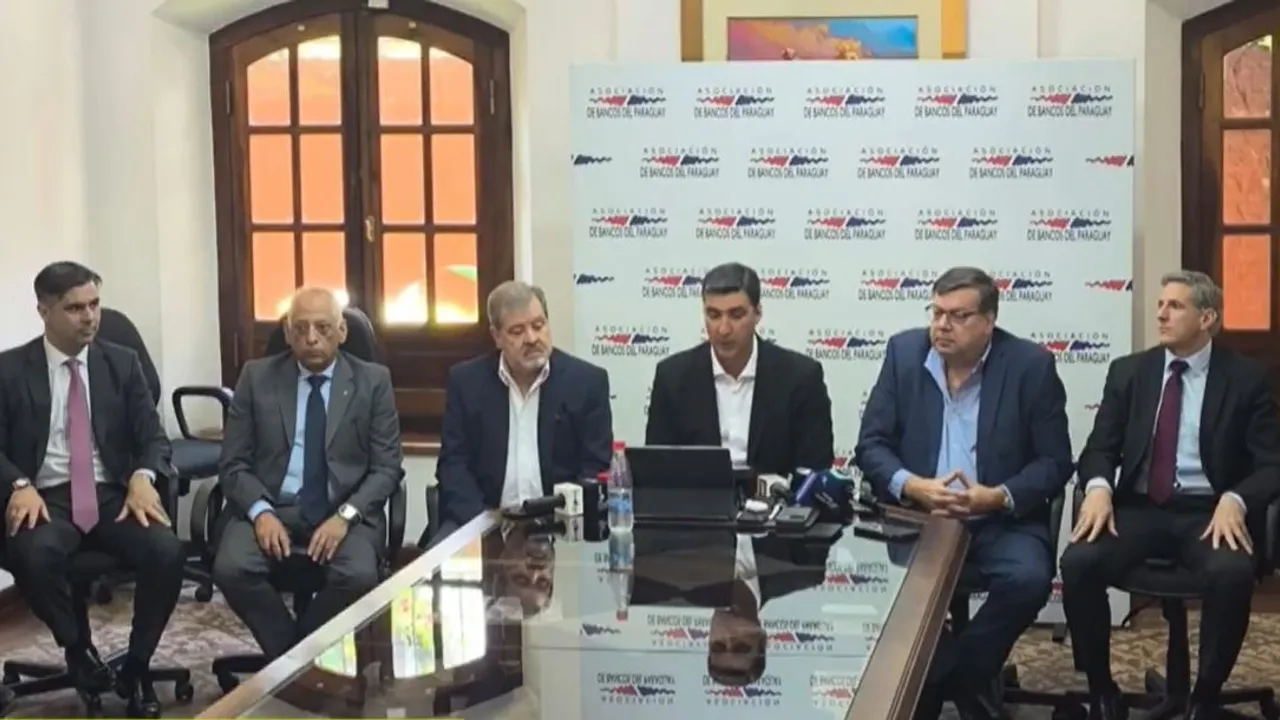
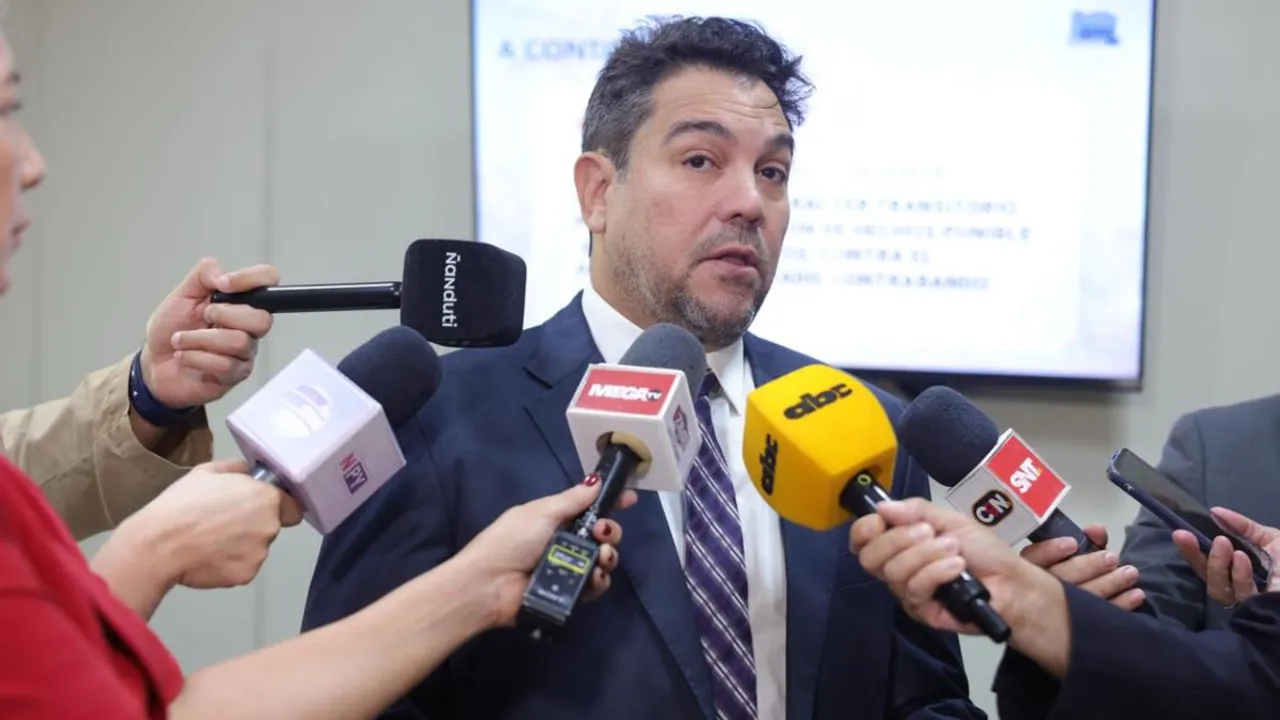
Liana Caballero, representante del Directorio del organismo regulador, detalló en conferencia de prensa que la clausura abarca todas las dependencias físicas y los canales tecnológicos. La funcionaria remarcó que las herramientas informáticas y los plásticos de débito y crédito quedaron inhabilitados desde el momento en que se formalizó la intervención legal de la firma.
Plazos previstos y cobertura a depositantes
El marco normativo vigente establece un periodo tope de quince días para culminar el inventario de exclusión de activos y definir los canales de devolución para los ahorristas. Las autoridades aseguraron que el esquema priorizará la protección de los pequeños depositantes y de los jubilados que perciben sus haberes a través de dicha institución.
En el sistema financiero de Paraguay, este tipo de intervención busca salvaguardar la estabilidad macroeconómica y mitigar el riesgo sistémico cuando una entidad pierde solidez patrimonial. Sin embargo, mientras avanzan las auditorías técnicas, la ciudadanía exige mayor celeridad para evitar que los fondos de miles de personas continúen inmovilizados por tiempo prolongado.
Datos clave
- Motivo de la resolución: La solvencia de la entidad cayó por debajo del 50 % del requerimiento mínimo legal.
- Servicios suspendidos: Sucursales presenciales, tarjetas de crédito y débito, y la aplicación móvil quedaron totalmente inactivas.
- Plazo de balance: La banca matriz dispone de un máximo de 15 días para determinar la restitución de los fondos.
- Prioridad de cobertura: Las autoridades señalaron que se dará preferencia a jubilados y pequeños ahorristas.