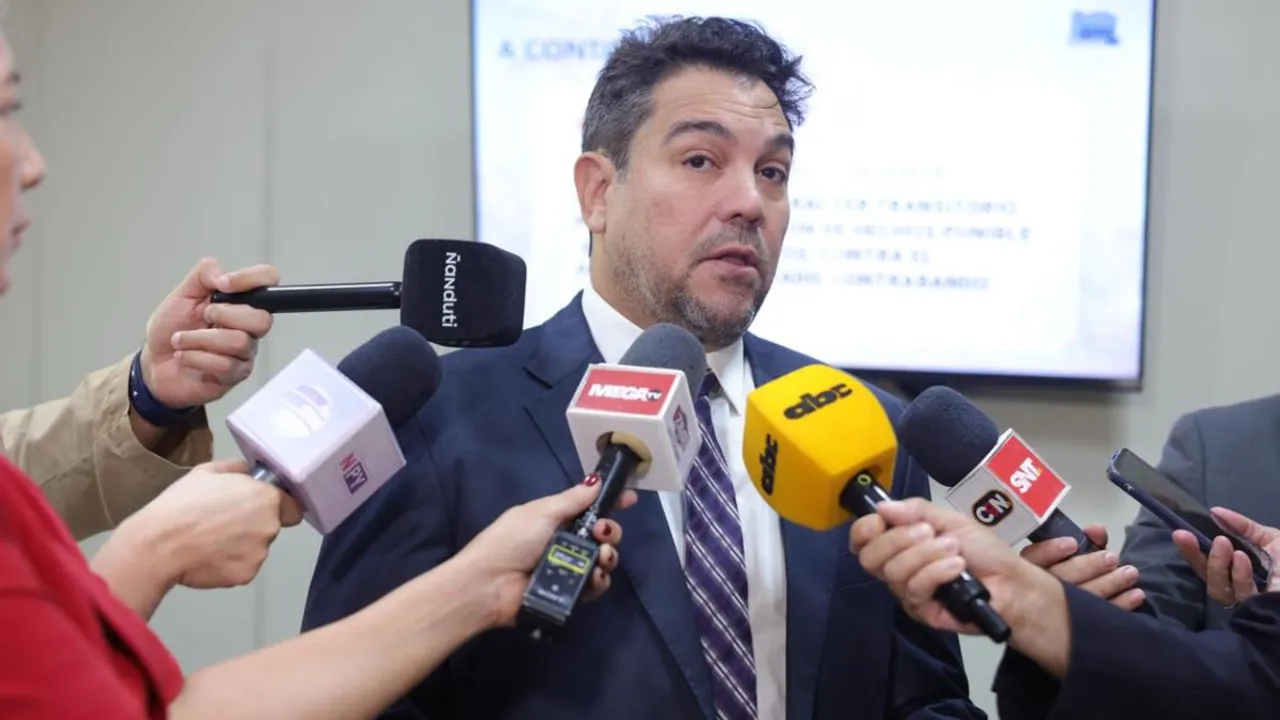
La crisis de ueno bank derivará en una denuncia penal ante el Ministerio Público por presuntas irregularidades administrativas y financieras que comprometieron los ahorros del público. El profesional del derecho Óscar Tuma comunicó que formalizará la presentación en representación de un grupo de depositantes afectados tras la intervención del Banco Central del Paraguay en Asunción.
La determinación legal surge luego de que la banca matriz resolviera iniciar el proceso de resolución de la entidad bancaria. Esta medida administrativa se adoptó al verificarse que el índice de solvencia de la institución descendió por debajo del cincuenta por ciento del piso reglamentario exigido por la legislación paraguaya.
Los cuatro frentes señalados ante la Fiscalía
El planteamiento judicial buscará individualizar responsabilidades en distintos niveles del ámbito corporativo y estatal. La presentación solicitará al Ministerio Público indagar las decisiones y omisiones que desencadenaron la crisis de ueno bank para determinar eventuales conductas punibles tipificadas en el Código Penal.
El primer grupo que será objeto de investigación abarca a quienes ejercieron la conducción ejecutiva de la firma intermediaria. Entre las personas señaladas figuran Juan Manuel Gustale, Federico Vázquez, Federico Cofman y Miguel Almada, directivos vinculados a la administración operativa de la firma.
El segundo sector apuntado involucra a las autoridades encargadas de la supervisión y regulación financiera estatal. La acción penal incluirá al presidente del Banco Central del Paraguay, Carlos Carvallo, al superintendente de Bancos, Holger Insfrán, a la funcionaria Chiara Renna y a los integrantes del Directorio de la entidad emisora.
Un tercer ámbito alcanzará a las compañías externas contratadas para evaluar el estado contable y la calidad crediticia de la institución. En esta nómina aparecen las auditoras y evaluadoras PwC, Solventa & Riskmétrica, FIX SCR y Fitch Ratings. El cuarto frente indagará a firmas comerciales que participaron en transacciones financieras con la entidad y el destino real de los fondos movilizados.
Defensa y preocupación por los fondos depositados
De forma paralela a la causa penal, la representación legal articulará mecanismos para salvaguardar el patrimonio de los ahorristas. Especial atención recibirán los usuarios que adquirieron certificados de depósitos de ahorro con plazos de vencimiento estipulados para el año 2028.
Existe inquietud respecto a los saldos monetarios que sobrepasan la cobertura establecida por el Fondo de Garantía de Depósitos. Esta herramienta estatal dispone actualmente de un tope legal de cobertura fijado en 228,3 millones de guaraníes por depositante en cada institución supervisada.
El representante legal manifestó que detrás de cada cuenta bancaria existen proyectos familiares y recursos generados con esfuerzo laboral. Por ello, la acción solicitará el resguardo inmediato de elementos probatorios para evitar la alteración de documentos contables e informáticos relevantes.
Marco regulatorio del proceso de resolución bancaria
El procedimiento de resolución activado por la banca matriz constituye una herramienta de salvaguarda contemplada en la legislación financiera nacional. Dicho mecanismo busca ordenar la salida de una entidad con déficit patrimonial protegiendo los depósitos y evitando un impacto negativo sistémico en el mercado local.
La normativa bancaria paraguaya impone estrictos niveles de capital y solvencia que las entidades intermediarias deben conservar permanentemente. Cuando los indicadores caen por debajo de los límites de tolerancia legal, el organismo supervisor debe intervenir para precautelar la confianza en el sistema monetario.
El Ministerio Público deberá designar una unidad especializada en delitos económicos para recibir la documentación respaldatoria. La investigación tendrá que determinar si existieron balances falseados, conductas negligentes en la fiscalización o manejos indebidos de los recursos captados del público.
Datos clave
- Acción penal: el abogado Óscar Tuma presentará una denuncia formal ante el Ministerio Público en representación de ahorristas afectados.
- Directivos y supervisores: la denuncia apunta a ejecutivos del banco intervenido, miembros del Directorio del Banco Central del Paraguay, firmas auditoras y calificadoras de riesgo.
- Límite de cobertura: el Fondo de Garantía de Depósitos contempla un amparo máximo legal de 228,3 millones de guaraníes por persona.
- Causa de intervención: el regulador estatal inició la resolución tras constatar una caída de solvencia por debajo del 50 % del mínimo legal.