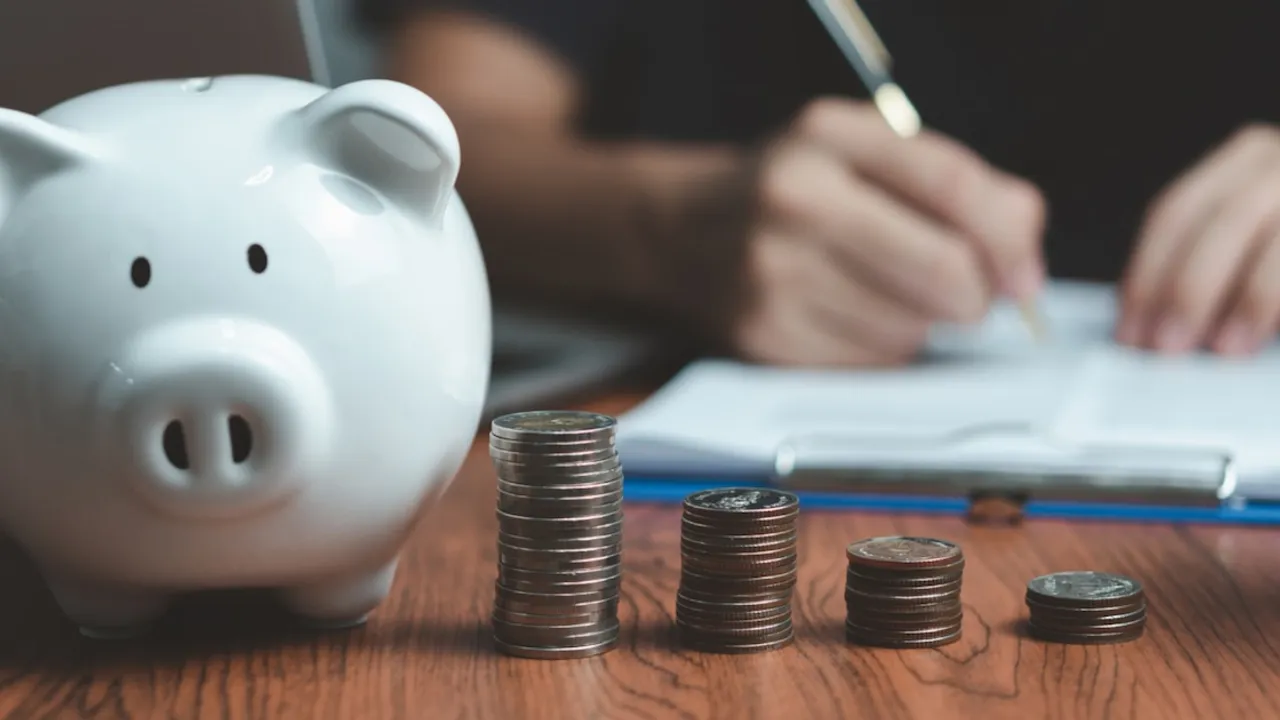
El desafío cotidiano de ahorrar dinero no depende únicamente de percibir salarios elevados, sino de estructurar rutinas financieras sostenibles y realistas en el tiempo. Frente a la constante suba de precios y las exigencias del presupuesto del hogar, la adopción de medidas metódicas constituye un escudo indispensable para resguardar la economía doméstica y proyectar metas futuras.
En vísperas del Día Mundial del Ahorro, que se celebra anualmente cada 31 de octubre, entidades financieras presentaron un conjunto de recomendaciones orientadas a optimizar la administración de los recursos familiares. Los expertos subrayan que la disciplina y la previsión superan en relevancia a la magnitud de los montos iniciales apartados.
Las principales dificultades para gestionar los recursos
Diversas mediciones regionales reflejan que un segmento mayoritario de la población manifiesta serias dificultades para ahorrar dinero a causa de obligaciones financieras previas y compromisos imprevistos. En un estudio realizado sobre el ecosistema financiero por la Oficina del Consumidor Financiero, siete de cada diez encuestados afirmaron que lograrían apartar fondos únicamente si percibieran mayores sueldos.
Asimismo, las deudas acumuladas y los desembolsos de emergencia representan barreras decisivas para cerca de la mitad de las personas consultadas en dicho relevamiento. A pesar de estas limitaciones estructurales, nueve de cada diez ciudadanos reconocen el valor de sostener una reserva financiera, aunque solo una proporción menor consigue apartar recursos cada mes.
Quienes logran mantener este hábito de forma regular suelen resguardar entre el 5% y el 10% de sus ingresos totales. Las principales finalidades señaladas abarcan la preparación para el retiro laboral y la conformación de fondos de contingencia para emergencias de salud o reparaciones imprevistas.
Métodos recomendados para ahorrar dinero con constancia
El equipo técnico de Coopenae y Wink sistematizó seis acciones concretas para fortalecer las finanzas individuales sin perjudicar las necesidades esenciales del hogar. La primera pauta consiste en comenzar con cifras mínimas pero diarias, ya que apartar pequeños importes acumulativos genera un fondo significativo al término de cada mes sin desequilibrar el flujo corriente de caja.
La segunda recomendación plantea retener una cuota fija apenas se cobra la remuneración mensual. Al automatizar transferencias bancarias programadas hacia cuentas secundarias, se logra facilitar la tarea de ahorrar dinero antes de realizar consumos superfluos o destinar el dinero a compras impulsivas.
Una tercera medida radica en evaluar y recortar suscripciones prescindibles o pequeños gastos de rutina diaria. Complementariamente, los especialistas aconsejan constituir un fondo de reserva líquida para solventar urgencias sin recurrir a créditos costosos, explorar alternativas formales que generen intereses y monitorear periódicamente los resultados para corregir desvíos en el presupuesto.
El impacto de la inflación y la educación financiera
Guardar billetes en efectivo dentro de la vivienda o mantener montos inmovilizados sin rentabilidad expone los recursos a un deterioro paulatino. El incremento constante en el costo de vida erosiona el poder de compra del capital acumulado si este no devenga intereses competitivos.
Cindy Rivera, gerente de Inclusión Financiera de la institución promotora de estas pautas, remarcó que la constancia supera en importancia al volumen de los recursos disponibles. La especialista explicó que planificar no exige suspender el bienestar cotidiano, sino asegurar estabilidad duradera mediante instrumentos supervisados por las autoridades del sector.
Datos clave
- El 71% de los consultados sostiene que requeriría mayores ingresos para generar reservas financieras de manera continua.
- Entre el 5% y el 10% del salario mensual representa el porcentaje promedio que consiguen reservar las personas disciplinadas.
- El fondo de contingencia y la jubilación constituyen las dos motivaciones primordiales para apartar recursos económicos.
- La automatización bancaria de depósitos fijos al cobrar el sueldo evita destinar fondos acumulados a compras innecesarias.
- La inflación continua reduce el poder adquisitivo de los fondos guardados si no se recurre a instrumentos que brinden rendimiento.