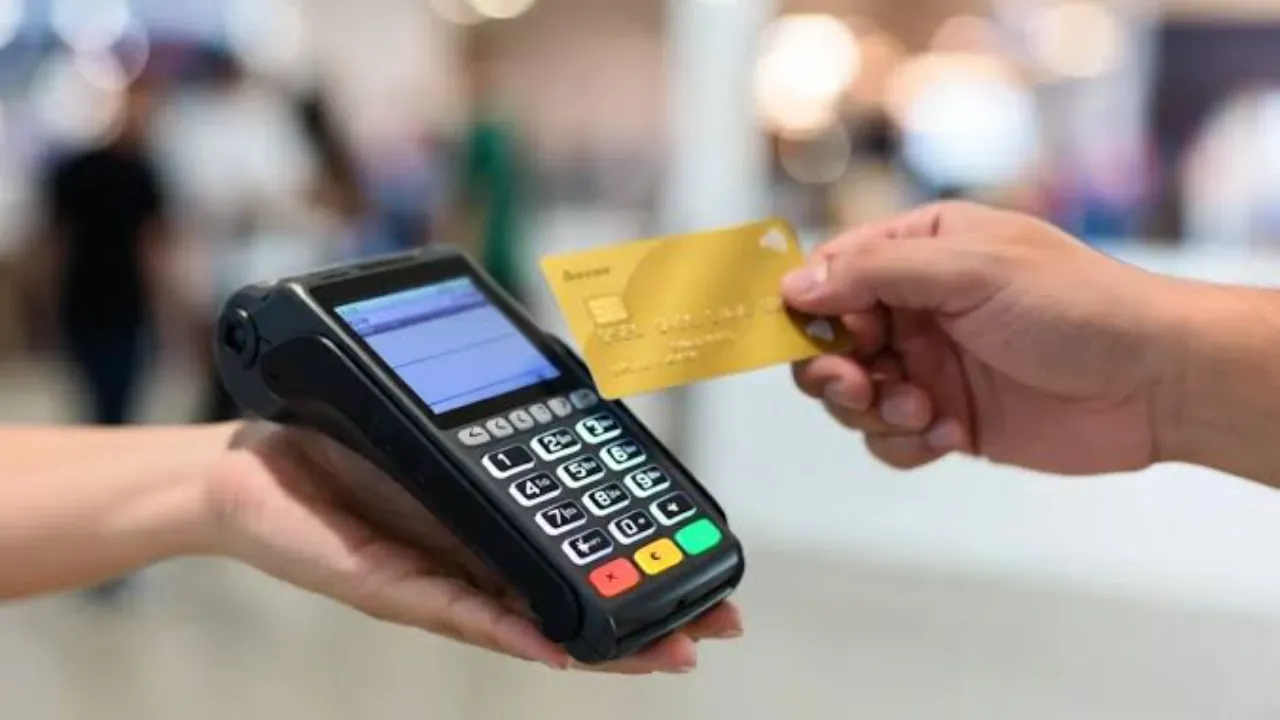
El acceso al crédito registrará un avance sustancial en México mediante la implementación de reformas orientadas a la digitalización del dinero y la reducción de costos en transacciones financieras, según proyectó la calificadora de riesgos Moody’s. La firma internacional evaluó las modificaciones legales recientes que buscan ampliar el uso de pagos electrónicos en comercios y disminuir las comisiones operativas bancarias.
De acuerdo con la agencia evaluadora de riesgo crediticio, una mayor adopción de herramientas tecnológicas disminuirá el costo asociado a la administración de efectivo en los negocios. Al mismo tiempo, este esquema aportará datos precisos sobre el flujo de dinero de comerciantes y trabajadores independientes, facilitando la evaluación patrimonial de los potenciales prestatarios en entidades financieras.
Impacto positivo en el acceso al crédito y reducción de comisiones
El estudio técnico detalló que el impulso de estas reformas legislativas generará beneficios estructurales que superarán la baja inicial en ingresos por comisiones de las entidades bancarias. Entre los cambios analizados figura la Ley de Economía Digital para Pagos Digitales y Electrónicos, sancionada por el Senado mexicano el 20 de octubre y remitida al Poder Ejecutivo para su promulgación oficial.
La normativa incluye una disminución progresiva en las cuotas de intercambio, que representan los costos cobrados por los bancos emisores a las procesadoras que facilitan terminales a los negocios. Con la nueva disposición, las tasas máximas permitidas para tarjetas de crédito descenderán al 1 %, mientras que en tarjetas de débito se ubicarán en 0,30 %, frente a los topes previos de 1,91 % y 1,15 %.
Las modificaciones regulatorias contemplan un período de tres años para permitir la adecuación gradual de los contratos comerciales, precios y programas de recompensas. Con este abaratamiento transaccional, pequeños locales comerciales e incluso trabajadores del sector informal hallarán incentivos para habilitar cobros electrónicos sin sufrir mermas desmedidas en sus márgenes operativos diarios.
Transformación legal y bancarización ciudadana
El marco legal aprobado también introduce la prohibición absoluta de esquemas de exclusividad y ventas atadas entre operadoras de pago y entidades bancarias. Adicionalmente, las empresas que ofrecen servicios de procesamiento estarán obligadas a liquidar los fondos cobrados a los establecimientos durante la misma jornada de la operación.
Por otra parte, la Secretaría de Hacienda y Crédito Público mexicana dispondrá de facultades para fijar qué sectores económicos estarán obligados a operar exclusivamente mediante transacciones electrónicas. De manera paralela, la totalidad de los organismos estatales del país norteamericano deberá incorporar obligatoriamente canales digitales para recepcionar pagos ciudadanos e institucionales.
El diagnóstico de Moody’s fundamentó que estas medidas atacarán un histórico rezago financiero regional. Los préstamos concedidos por la banca comercial en México representaron en junio de 2026 el equivalente al 23 % del producto interno bruto nacional, un guarismo notoriamente distante del promedio del 50 % que exhiben otros grandes mercados bancarios de América Latina.
La inclusión financiera presentaba marcadas deficiencias en el mercado mexicano, donde solamente el 63 % de la población adulta poseía una cuenta bancaria activa. Sumado a ello, la informalidad abarca a más del 50 % de la fuerza trabajadora, lo que impedía a miles de personas acceder al financiamiento bancario formal por carecer de registros contables verificables.
Perspectivas económicas e integración regional
El análisis emitido por la calificadora descartó que los bancos experimenten una caída abrupta en su rentabilidad bruta tras los ajustes legislativos. Por el contrario, la entidad financiera internacional prevé que el incremento sostenido en el volumen general de operaciones electrónicas compense de manera directa la reducción unitaria de las comisiones.
Para economías con alta presencia de informalidad en la región, la evolución del modelo mexicano representa una referencia regulatoria de gran interés. La digitalización masiva y la reducción de costos operativos en los sistemas de cobro se consolidan como herramientas clave para incorporar a miles de cuentapropistas al sistema financiero regular.
Datos clave
- La calificadora Moody's proyectó un incremento en la inclusión financiera de México tras la aprobación de reformas normativas para pagos digitales.
- Las tasas de intercambio de tarjetas bajarán progresivamente durante tres años al 1 % en crédito y al 0,30 % en débito.
- La banca comercial en México registraba un nivel de préstamos equivalente al 23 % del producto interno bruto, por debajo del 50 % de otros mercados de la región.
- El marco regulatorio exigirá la liquidación el mismo día de las ventas comerciales y prohibirá cláusulas de exclusividad a procesadoras de cobro.