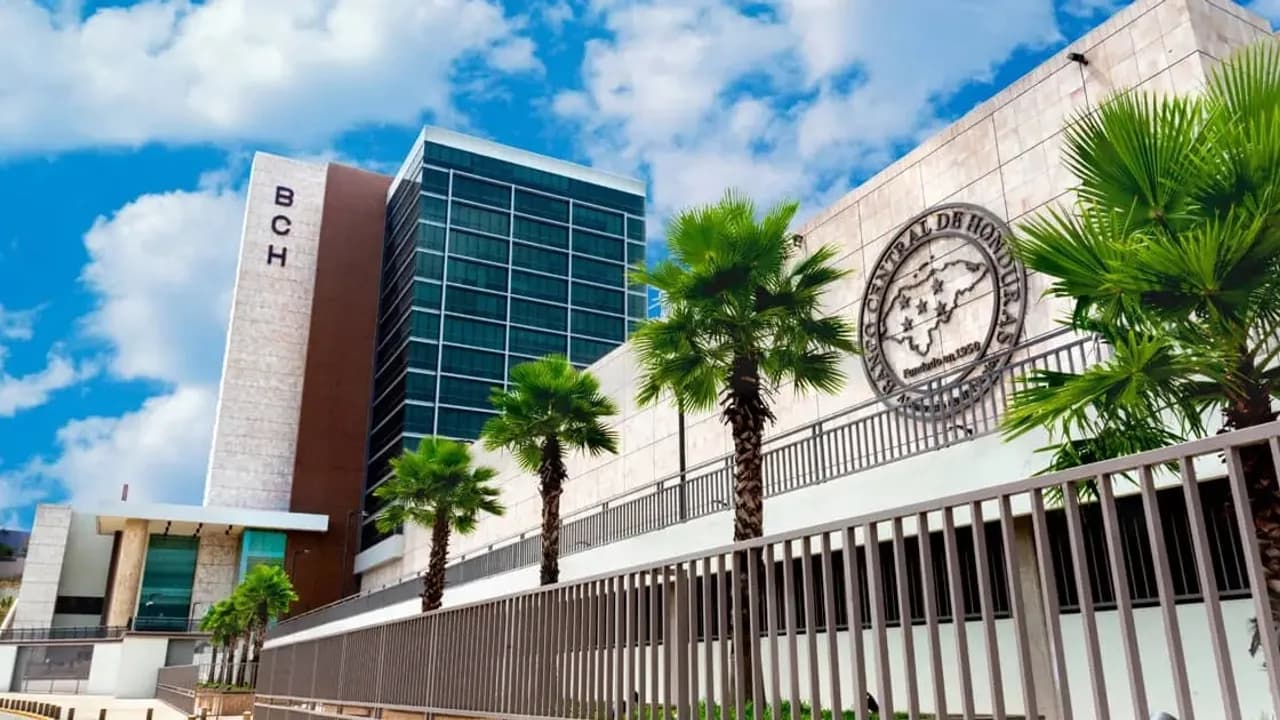
El ajuste sobre la tasa de interés Honduras alcanzó el 6% luego de que la autoridad bancaria decidiera elevar el indicador para contrarrestar las presiones sobre el costo de vida. La medida del Banco Central de Honduras (BCH) representó un alza de 0,25 puntos porcentuales frente al 5,75% previo. Esta determinación monetaria busca enfriar el ritmo inflacionario que en el último registro interanual trepó al 6,2%.
La decisión responde a un panorama en el cual el índice inflacionario sobrepasa la meta estipulada del 4%, con un rango de tolerancia de un punto porcentual hacia arriba o abajo. Los rubros de alimentos y energía, sumados a presiones exógenas del mercado internacional, figuran como los principales detonantes del aumento sostenido de precios. Por ello, la entidad financiera matriz implementó una postura más restrictiva.
Argumentos oficiales y metas inflacionarias
El presidente del BCH, Roberto Lagos, defendió la modificación catalogándola como una medida preventiva y gradual. El titular del organismo explicó que la intención técnica apunta a contener los precios antes de que las presiones se tornen estructurales y fuercen correcciones monetarias mucho más severas. Asimismo, el banco matriz vinculó la acción a la necesidad de preservar las reservas internacionales netas, calculadas en USD 11.515,6 millones.
La tasa de política monetaria sirve como brújula para las operaciones interbancarias y define el rumbo del circulante en la plaza económica. Cuando la banca matriz eleva este parámetro, encarece el costo de acceso a los recursos para inducir una moderación en la demanda interna. Esta herramienta técnica busca inducir estabilidad macroeconómica sin descuidar el equilibrio de las cuentas externas.
El impacto de la tasa de interés Honduras en el crédito
Al analizar la tasa de interés Honduras en relación con los préstamos al público, las autoridades aclararon que el alza técnica no se transfiere directamente a los usuarios. La Asociación Hondureña de Instituciones Bancarias (AHIBA) puntualizó que cada entidad bancaria define sus propias condiciones según su disponibilidad de liquidez y sus costos operativos. Por ende, los clientes con créditos vigentes no sufrirán recargos proporcionales de forma automática.
Los contratos financieros dependen de factores contractuales particulares, como las cláusulas fijas o variables acordadas previamente. Quienes mantengan compromisos comerciales o personales deberán revisar los términos de sus pólizas antes de estimar un incremento en sus cuotas periódicas. La respuesta del sistema privado suele tomar tiempo y responde a la liquidez general disponible en el circuito financiero.
Advertencias del sector productivo y financiero
Por su parte, analistas económicos como Ismael Zepeda advirtieron que una contracción en el flujo monetario termina inevitablemente por desacelerar el crédito. Zepeda sostuvo que la efectividad de una política restrictiva radica en encarecer el dinero para enfriar el consumo y desalentar la demanda de préstamos. Desde su perspectiva, resulta inviable desvincular el costo de la referencia técnica de las condiciones que pagan los hogares y empresas.
En una línea similar, el economista Nelson Ávila enfatizó los riesgos que este escenario impone sobre la producción y la inversión privada. Ávila subrayó que las compañías dependientes de capital crediticio enfrentarán desafíos mayores para sostener sus proyectos productivos. El debate permanece centrado en si la tasa de interés Honduras logrará aplacar la inflación sin perjudicar el crecimiento económico en el mediano plazo.
Datos clave
- Suba al 6%: El Banco Central de Honduras elevó la tasa de referencia desde el 5,75% previo.
- Meta inflacionaria: La inflación interanual de agosto fue del 6,2%, superando la pauta oficial del 4%.
- Reservas protegidas: La medida busca resguardar las reservas internacionales, que rondan los USD 11.515,6 millones.
- Impacto bancario: La banca privada aclaró que los préstamos a usuarios no sufrirán incrementos automáticos.