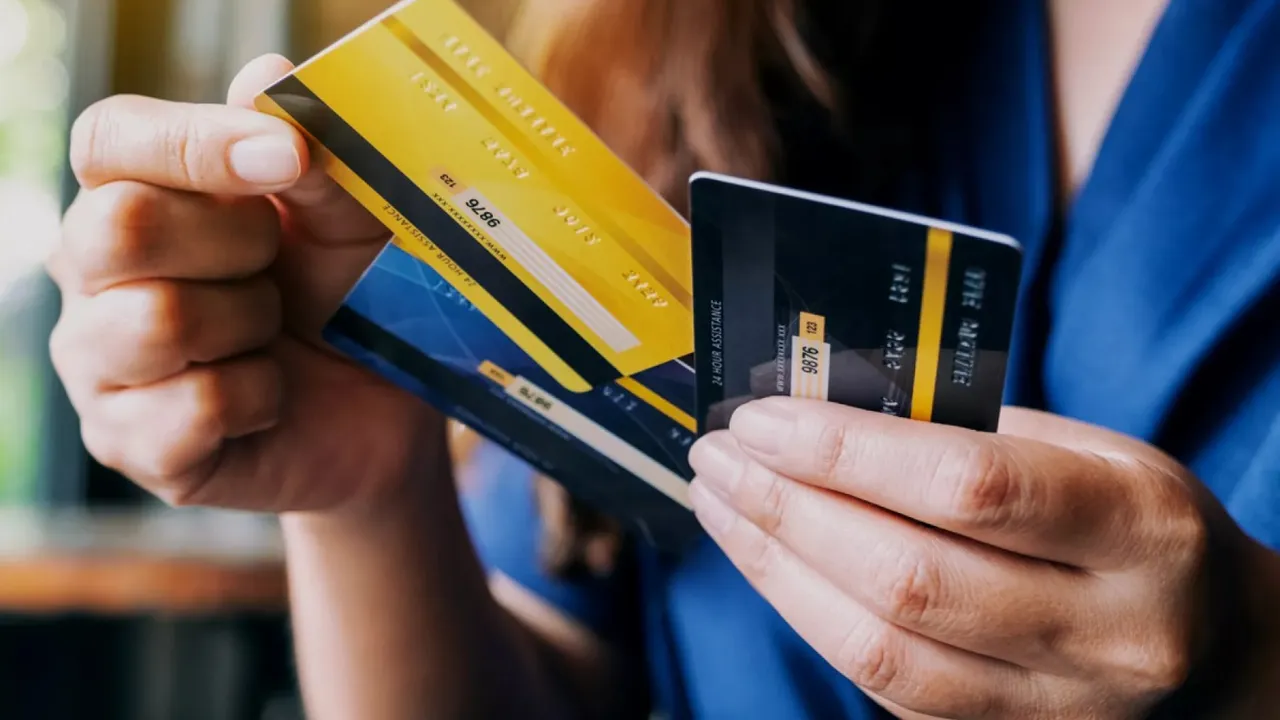
El uso de las tarjetas de crédito en Paraguay registró un marcado dinamismo al cierre del mes de agosto, alcanzando un volumen de negocios de 6 billones 780.932 millones de guaraníes. Este resultado representa una suba del 26,6% frente a lo registrado en el mismo periodo del año previo, de acuerdo con el informe oficial divulgado por la Superintendencia de Bancos. La preferencia de los consumidores hacia este instrumento financiero ratifica la evolución de los métodos electrónicos de pago en el mercado local.
Durante los doce meses transcurridos entre ambos ejercicios, el saldo utilizado por los clientes bancarios experimentó una variación positiva de 1 billón 424.768 millones de guaraníes. Las estadísticas bancarias reflejan que en agosto del periodo precedente la cifra se ubicaba en 5 billones 356.164 millones de guaraníes, demostrando la marcada inclinación de los usuarios hacia las compras financiadas en locales comerciales de todo el territorio nacional.
Crecimiento de plásticos y beneficios para el usuario
El total de plásticos en circulación también mostró una notable expansión interanual en todo el territorio nacional. Al cierre del octavo mes del año, la cantidad de plásticos en poder del público bancario llegó a 2.543.255 unidades distribuidas en la plaza financiera. Esta marca supera las 2.369.765 tarjetas registradas en agosto del año anterior, marcando una incorporación neta de más de 173.000 unidades en apenas doce meses.
Uno de los elementos centrales que impulsó el crecimiento de las tarjetas de crédito en Paraguay radica en las agresivas campañas de fidelización desarrolladas por las instituciones bancarias. Las entidades diseñaron alianzas comerciales con locales masivos que ofrecen reintegros directos y facilidades de pago en cuotas. Estas ventajas abarcan de forma constante a supermercados, farmacias, tiendas de vestimenta y centros comerciales, abaratando los gastos cotidianos de las familias.
El balance financiero y los niveles de morosidad
Si bien este producto financiero representa un negocio rentable y clave para la colocación de créditos por parte de los bancos, también presenta desafíos en la gestión crediticia. Las autoridades supervisoras advierten que las líneas asociadas a las tarjetas de crédito en Paraguay constituyen el segmento que tradicionalmente exhibe mayores niveles de morosidad dentro de la cartera del sistema bancario local.
El financiamiento para el consumo se consolidó como una de las modalidades más determinantes dentro de la cartera de préstamos de la banca paraguaya. Por esta razón, el seguimiento del comportamiento de los usuarios resulta fundamental para asegurar la salud de los balances institucionales. Un incremento pronunciado en el endeudamiento de las personas requiere un control riguroso de las capacidades de pago individuales por parte de las entidades prestamistas.
Impacto en la economía formal del país
El empleo frecuente del dinero plástico favorece la formalización económica al dejar trazabilidad en cada una de las compras realizadas en los comercios. Este comportamiento estimula las ventas minoristas y proporciona mayor seguridad a las personas, disminuyendo la dependencia del dinero en efectivo para transacciones habituales de diversa escala.
En ese contexto, la expansión continuada del crédito al consumo refuerza la actividad productiva interna frente a variaciones de precios o fluctuaciones estacionales. Los analistas del sector consideran que el sostenimiento de promociones atractivas y una educación financiera adecuada serán factores decisivos para mantener el equilibrio entre el crecimiento de las operaciones y el cumplimiento puntual de las obligaciones crediticias.
Datos clave
- Monto operado: El volumen de transacciones trepó a 6 billones 780.932 millones de guaraníes, con un alza del 26,6% en un año.
- Plásticos vigentes: En poder de los usuarios se encuentran activas 2.543.255 unidades bancarias al cierre de agosto.
- Aumento anual: El valor de pagos aumentó 1 billón 424.768 millones de guaraníes respecto al periodo anterior.
- Incentivos: Los reintegros en supermercados, tiendas y farmacias explican el salto en el uso del instrumento.