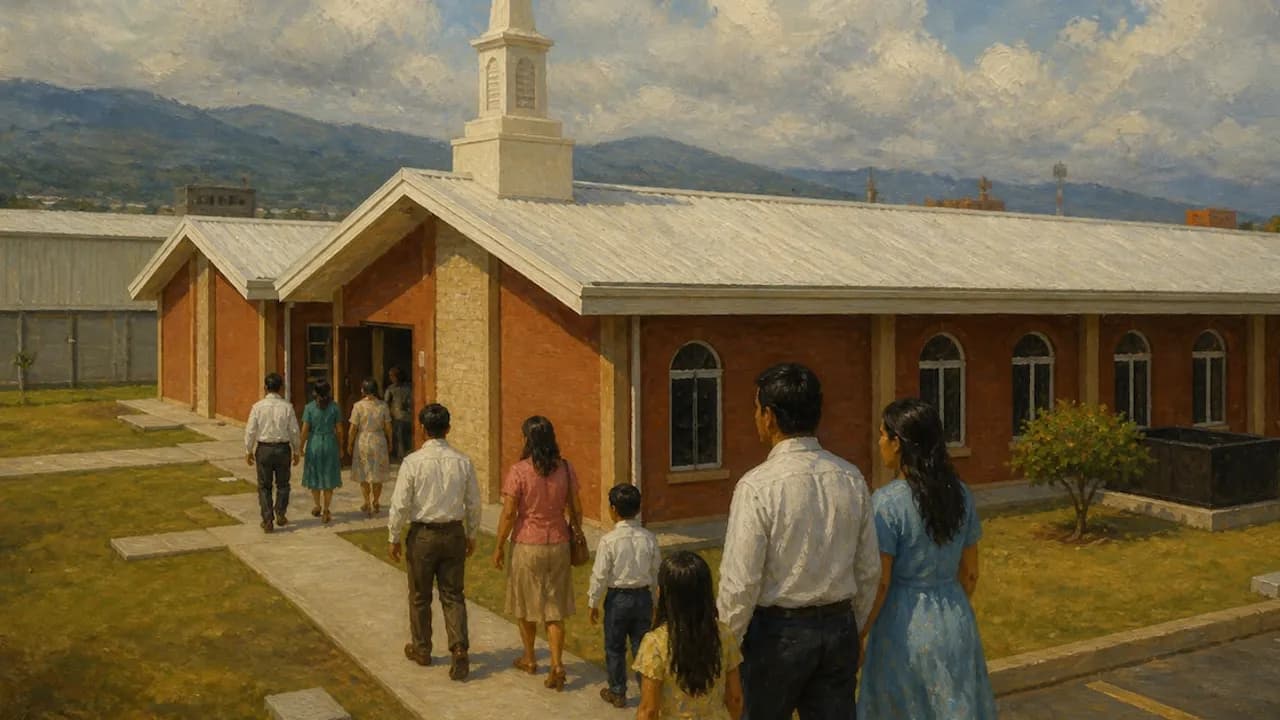
El debate sobre el impuesto a iglesias sumó un nuevo capítulo en Costa Rica luego de que la Sala Primera de la Corte Suprema de Justicia dejara sin efecto una sentencia previa. La decisión judicial favoreció temporalmente a la Municipalidad de Cartago en su litigio contra dos inmuebles pertenecientes a la Iglesia de Jesucristo de los Santos de los Últimos Días. Con esta anulación, el caso vuelve a foja cero por razones de procedimiento.
El máximo tribunal admitió un recurso de casación interpuesto por las autoridades del gobierno local. Los magistrados determinaron que el Estado costarricense debía ser integrado como parte formal en el expediente. Debido a esta omisión procesal, las resoluciones dictadas previamente por el Tribunal Contencioso Administrativo perdieron toda validez legal.
La controversia por el impuesto a iglesias y las áreas de culto
El conflicto administrativo comenzó formalmente en 2018 a raíz de una solicitud de exención tributaria. La congregación religiosa requirió la exoneración total del impuesto sobre bienes inmuebles para dos propiedades ubicadas en el cantón de Cartago. La organización argumentó que la totalidad de los terrenos cumple propósitos religiosos.
Sin embargo, la Municipalidad de Cartago aplicó una interpretación restrictiva del artículo 4 de la Ley de Impuesto sobre Bienes Inmuebles. Dicha norma contempla la exención tributaria para congregaciones, pero especifica que el beneficio rige únicamente sobre los espacios dedicados de forma directa al culto.
Bajo esa premisa, los inspectores municipales reconocieron solamente 435,5 metros cuadrados en una propiedad y 113,5 metros cuadrados en la otra como sitios de oración. El resto de las instalaciones quedó sujeto a tributación. La liquidación municipal para el ejercicio fiscal 2018 alcanzó un monto total aproximado de 3,9 millones de colones, equivalentes a casi 8.800 dólares.
Un extenso recorrido judicial sin sentencia definitiva
Frente al cobro municipal, la organización religiosa recurrió a la vía judicial para revertir la postura de la comuna. En marzo de 2019, la Sección Tercera del Tribunal Contencioso Administrativo falló a favor del grupo religioso al dejar sin efecto la liquidación local y ordenar la exoneración completa de los predios.
Posteriormente, el municipio demandó la nulidad de esa resolución para sostener su derecho a cobrar los tributos pendientes. En 2021, los jueces rechazaron la demanda del gobierno local y le ordenaron no percibir el gravamen. Ante esta situación, el municipio recurrió en casación ante la Corte Suprema.
La Sala Primera aclaró que su intervención no define el fondo del cobro del impuesto a iglesias en este caso particular. El fallo se fundamentó exclusivamente en el defecto formal de no haber dado audiencia a la Procuraduría General de la República en representación estatal. En consecuencia, el debate sobre qué superficie califica como área de culto sigue abierto.
Criterios técnicos y el impacto del precedente
El gobierno local sostiene que conceder una exención generalizada contradice las directrices del Órgano de Normalización Técnica y de la Procuraduría. La administración municipal asegura que permitir que sectores no ceremoniales eludan la contribución debilita las finanzas públicas y distorsiona el espíritu de la legislación costarricense.
Ahora, el expediente deberá regresar a los juzgados contenciosos para convocar formalmente al Estado y realizar un nuevo juicio. El resultado final sentará una jurisprudencia de gran interés regional sobre la fiscalidad de organizaciones religiosas en América Latina.
Datos clave
- Anulación procesal: La Sala Primera de la Corte Suprema anuló la sentencia que eximía a dos fincas religiosas por no haberse integrado al Estado en el proceso.
- Disputa fiscal: La Municipalidad de Cartago busca cobrar unos 3,9 millones de colones en concepto del tributo inmobiliario de 2018.
- Delimitación de culto: El municipio solo reconoció como exentos 435,5 y 113,5 metros cuadrados en los predios, gravando el resto de las instalaciones.
- Sin resolución de fondo: El expediente vuelve al Tribunal Contencioso Administrativo para reiniciar el trámite con la participación estatal correspondiente.