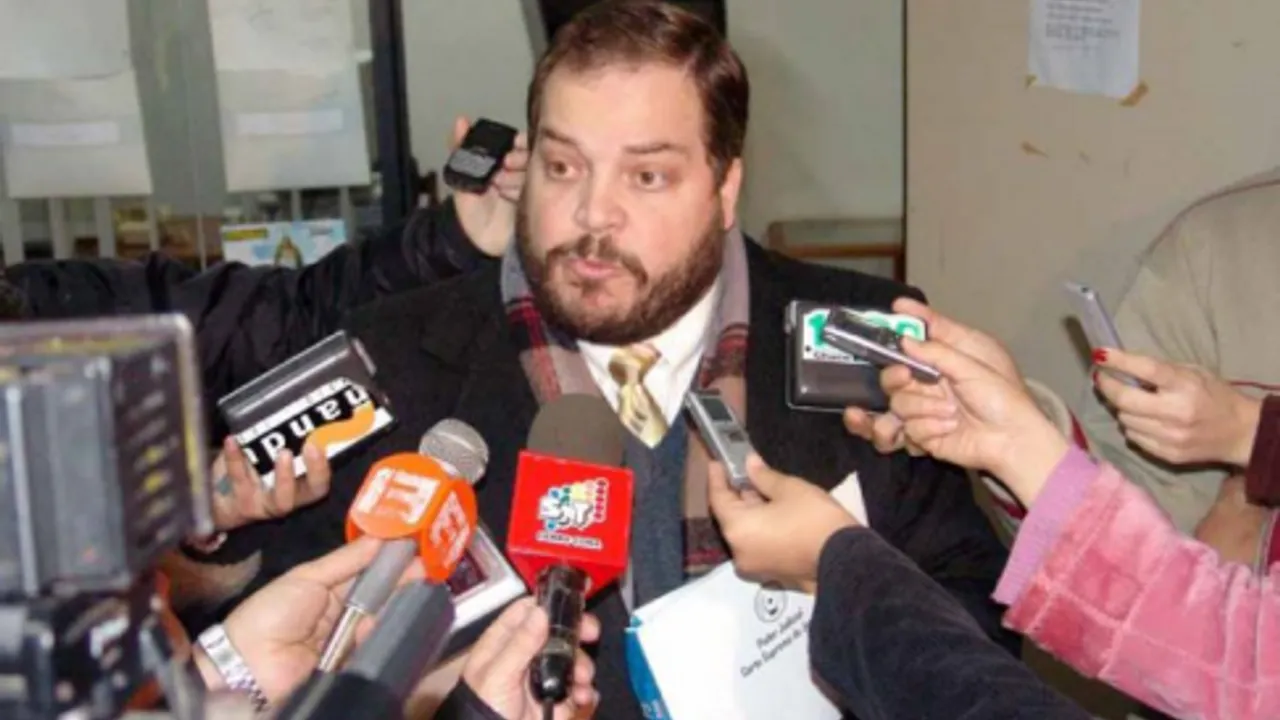
La recuperación de los fondos del IPS comprometidos en la crisis de Ueno Bank podría alcanzar la totalidad de las acreencias mediante el uso de activos sanos de la entidad. Esta alternativa jurídica fue explicada este 15 de noviembre de 2026 en Asunción por el abogado especialista Carlos Andrés Couchonnal Zeiser, en el marco del proceso de intervención llevado adelante por el Banco Central del Paraguay. La legislación vigente contempla un mecanismo diferenciado para los recursos previsionales que permitiría superar los topes ordinarios fijados para los demás depositantes del sistema financiero.
El mecanismo legal para resguardar los fondos del IPS
El abogado Couchonnal Zeiser explicó que la normativa bancaria paraguaya otorga una consideración especial a los recursos del seguro social obligatorio. Durante la etapa de intervención oficial, los bienes y créditos considerados de alta calidad pueden ser adjudicados de manera preferente para saldar los compromisos contraídos con las cajas de jubilaciones. De este modo, la previsional cuenta con el amparo normativo para reclamar la totalidad de su capital expuesto en la intermediaria.
Esta vía de cancelación no depende de las disponibilidades del Fondo de Garantía de Depósitos, sino de los propios recursos financieros y carteras crediticias que conserve la institución intervenida. Couchonnal subrayó que el resguardo estatal contempla un límite de cobertura ordinario, pero los activos remanentes de la entidad privada abren una vía paralela para saldar las deudas previsionales. La efectividad de este cobro estará sujeta a que el inventario de activos resulte suficiente para respaldar el monto reclamado.
Asimismo, el especialista aclaró que esta ventaja jurídica no se extiende de manera automática a la totalidad de las entidades estatales afectadas. La redacción de la ley alude de forma puntual a las instituciones previsionales, razón por la cual otras dependencias del Estado que colocaron dinero en la firma no podrán acogerse al mismo tratamiento preferencial durante esta fase administrativa.
Plazos de la intervención y el paso inexorable a la quiebra
El procedimiento tutelado por la banca matriz tiene un carácter transitorio y formalmente delimitado en el tiempo. Couchonnal detalló que el propósito de esta fase consiste en relevar el balance patrimonial, depurar las cuentas y separar los activos viables antes de pasar a la etapa de liquidación forzosa. Por lo tanto, los administradores designados deben culminar sus tareas técnicas para definir el inventario exacto de la masa de bienes disponibles.
Una vez agotado el periodo de intervención legal, las autoridades tienen la obligación ineludible de formalizar la quiebra del banco ante los juzgados pertinentes. El jurista remarcó que este desenlace no constituye una facultad discrecional de los reguladores, sino un mandato legal predeterminado cuando se constatan los causales de insolvencia o descalabro financiero. El ingreso a la instancia judicial transforma de inmediato las reglas de juego y altera el orden de prioridad entre los acreedores.
En el marco del juicio concursal, el cobro de las acreencias queda supeditado a un esquema de prelación formal. Los fondos del IPS que no logren ser compensados con activos sanos en la etapa previa pasarán a competir con el resto de las obligaciones acumuladas por la entidad en quiebra, lo que reduciría las posibilidades de una recuperación íntegra e inmediata.
Situación de los ahorristas y el rol del Fondo de Garantía
Al decretarse la apertura del proceso de quiebra, el Fondo de Garantía de Depósitos administrado por la banca matriz asume una categoría privilegiada sobre los recursos remanentes del banco. Couchonnal indicó que este esquema coloca al mecanismo estatal como uno de los principales acreedores a la hora de rematar los bienes y distribuir los ingresos generados por la liquidación de la masa patrimonial.
Esta circunstancia plantea un escenario complejo para los depositantes particulares cuyos saldos superaban el límite legal asegurado. Aquellos usuarios que poseían depósitos por encima del techo amparado por el fondo deberán aguardar las resultas del juicio de liquidación para conocer si obtendrán algún desembolso complementario. Según la explicación brindada, el cobro de estos excedentes quedará subordinado al pago de las deudas preferentes contempladas en la normativa bancaria.
El experto concluyó que resulta prematuro determinar con exactitud las cifras finales que retornarán a los ahorristas no asegurados, debido a que primero debe finalizarse la auditoría de activos y pasivos. La evolución de los fondos del IPS dependerá de la celeridad con que la intervención identifique los bienes transferibles antes de remitir el expediente al fuero judicial.
Datos clave
- Protección previsional: El IPS cuenta con la prerrogativa legal de cobrar hasta el 100% de sus acreencias utilizando activos sanos de la intermediaria.
- Límites de la garantía: El cobro total no saldrá del Fondo de Garantía de Depósitos, sino de los bienes propios que posea la entidad bancaria.
- Exclusividad legal: El beneficio preferencial durante la intervención aplica exclusivamente a cajas previsionales y no al resto de entes públicos.
- Liquidación inevitable: La etapa de intervención debe culminar obligatoriamente en la declaración judicial de quiebra una vez finalizado el balance residual.
- Riesgo para ahorristas: Los usuarios con depósitos que sobrepasan la cobertura oficial dependerán del remanente final que arroje la liquidación.