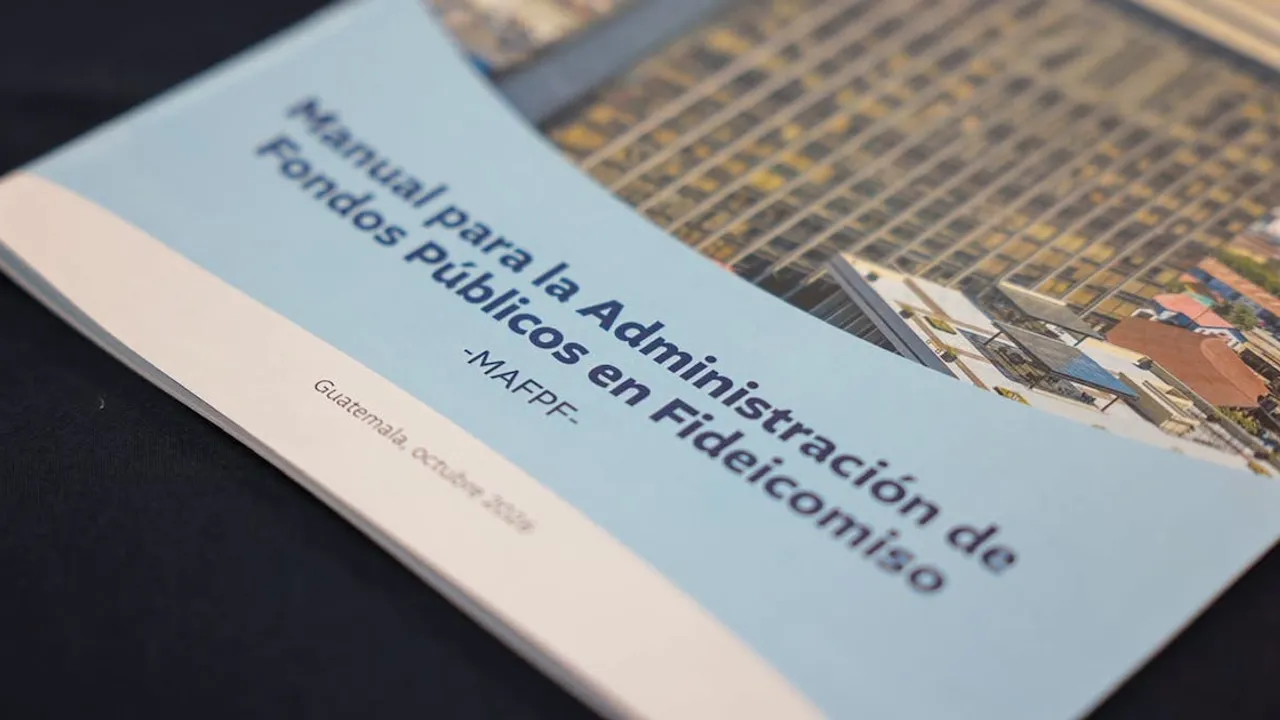
La regulación de los fideicomisos públicos en Guatemala experimenta una profunda transformación con la entrada en vigencia de un manual técnico renovado. La disposición del Ministerio de Finanzas Públicas busca transparentar la ejecución de los recursos estatales administrados fuera del presupuesto ordinario. Las dependencias gubernamentales tendrán tiempo hasta el segundo cuatrimestre de 2027 para adecuar todos sus procesos financieros y contables.
Nuevos controles para fideicomisos públicos en Guatemala
El Acuerdo Ministerial 527-2026 sustituye de manera formal al antiguo marco regulatorio aprobado en 2010. Dicha disposición fue adoptada a finales de septiembre y presentada oficialmente en noviembre por las autoridades hacendarias. Con esta medida, la cartera busca superar dieciséis años de vacíos operativos que dificultaban el seguimiento exacto de las cuentas estatales.
Las disposiciones alcanzan de forma directa a la Presidencia de la República, los ministerios, las secretarías y demás entidades del Organismo Ejecutivo. Del mismo modo, las entidades bancarias fiduciarias y las unidades ejecutoras correspondientes están obligadas a reportar sus movimientos bajo este esquema técnico. La meta institucional radica en ordenar todo el circuito de los fondos, abarcando desde las transferencias iniciales hasta la liquidación final de los convenios.
Clasificación de modalidades y umbrales de ejecución
El flamante manual categoriza los instrumentos financieros en tres modalidades concretas: no reembolsables, reembolsables y de garantía. Cada grupo cuenta ahora con directrices exclusivas que determinan cómo deben asentarse los registros contables y cuáles son los deberes de las unidades gestoras. En el caso de las herramientas reembolsables, se fija una obligación estricta para documentar y recuperar las carteras asignadas.
Una de las principales innovaciones operativas consiste en el establecimiento de un piso mínimo de avance financiero. Las instituciones deberán demostrar que ejecutaron al menos el setenta y cinco por ciento de los montos previos antes de pedir desembolsos adicionales. Asimismo, cualquier rendimiento o interés bancario devengado por el dinero depositado deberá integrarse de forma inmediata a los sistemas de control oficial.
Rendición de cuentas y fiscalización centralizada
La Dirección de Fideicomisos del ministerio centralizará la información mediante plataformas digitales de monitoreo periódico. Este mecanismo permitirá supervisar a los convenios que perciben asignaciones del Presupuesto General de Ingresos y Egresos del Estado. Las instituciones contratantes deberán individualizar además a los funcionarios responsables de garantizar la veracidad contable y administrativa de cada operación.
El titular de la Dirección de Fideicomisos, Miguel García, remarcó que las medidas buscan subsanar deficiencias en los asientos financieros y robustecer la transparencia. Por su parte, el viceministro de Ingresos y Evaluación Fiscal, Wilberto Rojas, explicó que esta guía constituye apenas el paso inaugural de una reforma estructural de mayor alcance. Las autoridades ya iniciaron talleres de capacitación institucional para facilitar la transición hacia los nuevos estándares técnicos de los fideicomisos públicos en Guatemala.
Cierre formal de contratos y transición hacia 2027
Los contratos suscritos con posterioridad a la promulgación de la norma deberán incorporar cláusulas que impongan el cumplimiento irrestricto del manual. A la par, el documento delimita un protocolo ordenado para gestionar la extinción y liquidación de los patrimonios autónomos existentes. El proceso contempla definir con claridad el destino final de los remanentes económicos y concluir los compromisos pendientes.
El cronograma de adaptación contempla un período amplio para que los organismos públicos auditen sus carteras y actualicen sus plataformas informáticas. La adecuación progresiva culminará a mediados de 2027, momento en que todos los patrimonios autónomos deberán operar bajo las directrices unificadas. Este esquema pretende garantizar que los dineros públicos no queden dispersos ni exentos de la auditoría estatal ordinaria.
Datos clave
- Plazo de adecuación: las entidades estatales del Organismo Ejecutivo tienen tiempo hasta el segundo cuatrimestre de 2027 para ajustar sus operaciones al nuevo manual.
- Exigencia de ejecución: se requerirá justificar al menos el 75 % de uso de los fondos transferidos previamente antes de habilitar nuevos desembolsos.
- Tres categorías definidas: la normativa clasifica formalmente los contratos en modalidades no reembolsables, reembolsables y de garantía con reglas específicas.
- Reemplazo normativo: el Acuerdo Ministerial 527-2026 deroga una reglamentación vigente durante dieciséis años para robustecer la rendición contable.