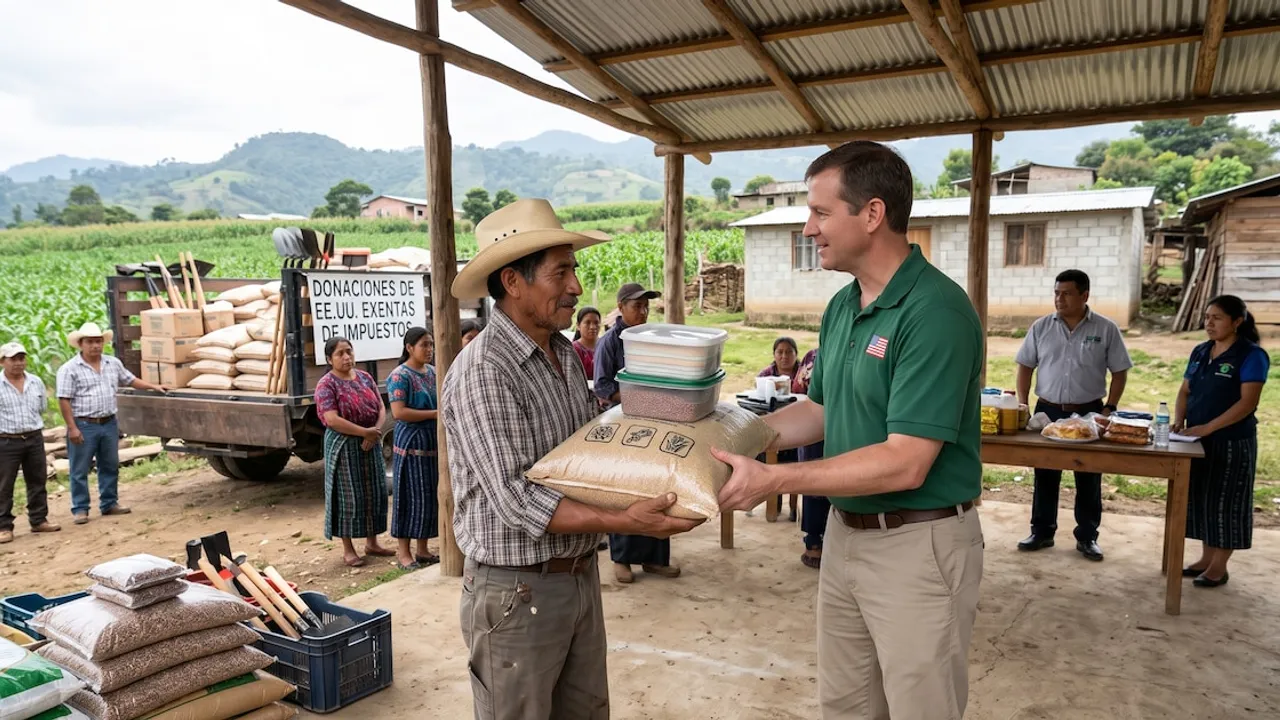
Las donaciones agrícolas de EEUU destinadas a programas sociales contarán con una exoneración tributaria completa durante los próximos diez años en Guatemala. La medida cobró fuerza formal tras la firma y publicación oficial del Decreto 25-2026 por parte del presidente guatemalteco Bernardo Arévalo en noviembre de 2026. Esta resolución exonera de gravámenes aduaneros y del impuesto al valor agregado a los cargamentos humanitarios que ingresen a territorio centroamericano.
El beneficio fiscal alcanza de manera exclusiva a los bienes, cargamentos alimenticios e insumos técnicos importados por el Departamento de Agricultura de los Estados Unidos de América. La norma estipula que tales mercaderías deben volcarse hacia proyectos asistenciales y comunitarios previamente planificados.
Alcance legal y objetivos del nuevo régimen
El propósito esencial del marco normativo es garantizar que la asistencia humanitaria llegue con mayor celeridad a las poblaciones vulnerables. Los insumos tienen que emplearse en planes de nutrición comunitaria, fortalecimiento educativo y mejoras en la productividad de las familias campesinas. El texto aprobado aclara expresamente que las transacciones comerciales comunes entre ambos países quedan fuera de cualquier beneficio fiscal.
Las iniciativas contempladas pueden ser ejecutadas directamente por organismos del Estado guatemalteco o por entidades no gubernamentales debidamente acreditadas. Para avalar las exenciones, el Congreso de la República invocó el artículo 239 de la Constitución guatemalteca, que delega en el Poder Legislativo la facultad exclusiva para regular tributos y exenciones. Asimismo, se sustentó en los principios constitucionales que impulsan la cooperación solidaria internacional para combatir problemas estructurales como la desnutrición crónica infantil.
Distribución y control de las donaciones agrícolas de EEUU
A diferencia del marco legal precedente aprobado en 2016, esta normativa establece una separación taxativa de las responsabilidades de control público. El seguimiento técnico y la correcta utilización del beneficio fiscal recaen sobre la Superintendencia de Administración Tributaria. Este ente recaudador deberá auditar que ninguna carga exonerada sea desviada hacia circuitos comerciales indebidos.
Por otro lado, la fiscalización física, el acopio y la administración de los recursos entregados a entidades públicas quedarán bajo la órbita de la Contraloría General de Cuentas. Con este deslinde de competencias, las autoridades buscan que la llegada de donaciones agrícolas de EEUU no genere márgenes de discrecionalidad y se preserve la trazabilidad en cada una de las fases de entrega comunitaria.
Continuidad institucional del programa bilateral
El instrumento legal sancionado reemplaza al Decreto 17-2016, cuya vigencia de una década había llegado a su término estatutario. Dicha normativa previa también nació para respaldar el Convenio de Donación de Alimentos firmado entre ambos países en el año 2013. Ante el vencimiento inminente del periodo anterior, los legisladores consideraron indispensable extender el andamiaje institucional para no paralizar la asistencia a productores.
La firma del decreto legislativo se produjo tras el debate en el Congreso de la República, liderado por el presidente legislativo Luis Alberto Contreras Colíndres y los secretarios Juan Carlos Rivera Estévez y Gerson Geovanny Barragán Morales. Posteriormente, Arévalo rubricó el documento junto a los ministros José Antonio López Leonardo, de Agricultura, Ganadería y Alimentación, y Jonathan Kiril Thomas Menkos Zeissig, titular de la cartera de Finanzas Públicas.
En un contexto de cooperación internacional que también resulta de interés y seguimiento para la región latinoamericana, el flujo regular de las donaciones agrícolas de EEUU permite amortiguar contingencias climáticas y reforzar la seguridad alimentaria en el campo.
Datos clave
- Vigencia extendida: La exoneración del impuesto al valor agregado y los aranceles de importación tendrá una duración de diez años en todo el país.
- Destino obligatorio: Los suministros deberán emplearse únicamente en proyectos de educación, seguridad alimentaria y rendimiento agrícola sin fines de lucro.
- Controles divididos: La Superintendencia de Administración Tributaria supervisará los aspectos impositivos y la Contraloría fiscalizará el reparto estatal.
- Marco sucesorio: El Decreto 25-2026 sustituye formalmente a la anterior normativa creada en 2016 con objetivos similares.