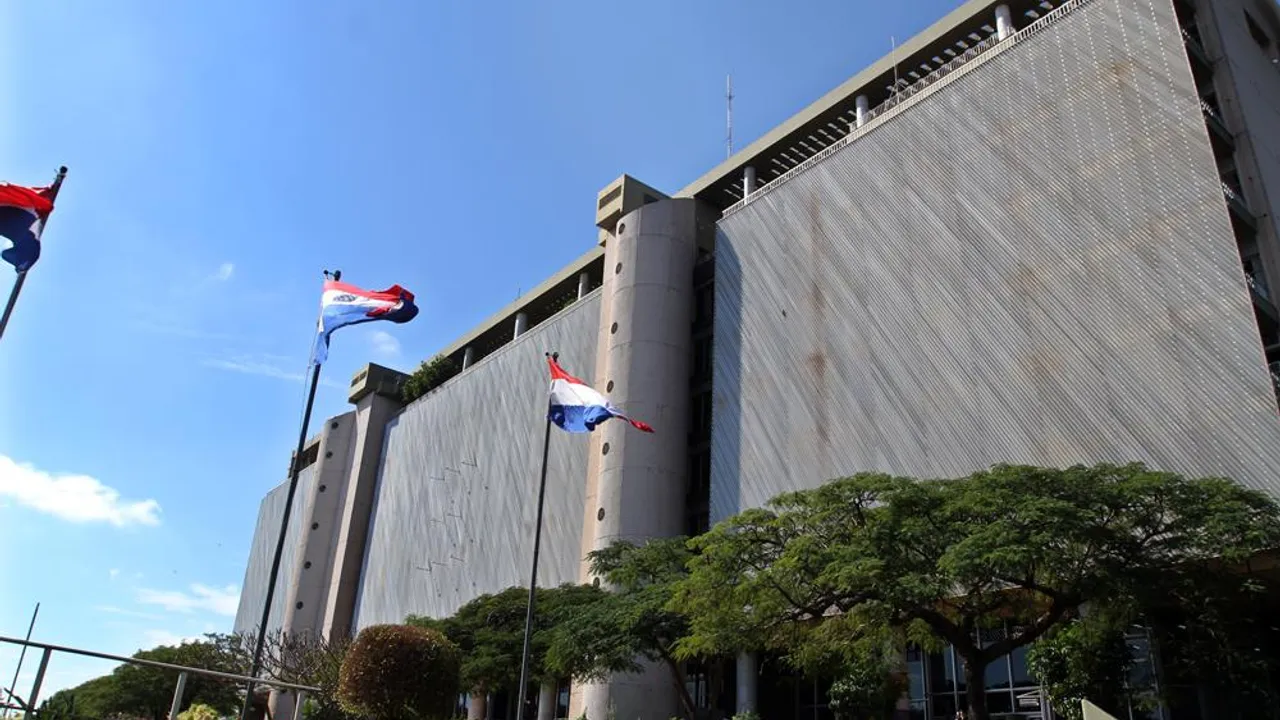
La reciente crisis de Ueno Bank desató un inédito proceso de subasta competitiva en el sistema financiero paraguayo para transferir sus clientes y activos. La banca matriz tomó la determinación de organizar bloques de pasivos y créditos luego de intervenir la firma privada a comienzos de noviembre por un grave desplome en sus niveles de capital. Con esta salida regulatoria, el Banco Central del Paraguay busca mantener la estabilidad de la plaza y salvaguardar los depósitos de la ciudadanía.
El esquema del regulador frente a la crisis de Ueno Bank
Para evitar un colapso sistémico o retiros masivos, la banca matriz diseñó un mecanismo técnico que combina obligaciones y bienes de valor comprobado. La institución no entregará únicamente los compromisos de devolución a los ahorristas, sino que estructurará paquetes que compensen esa carga con instrumentos financieros viables. De esta manera, cada entidad que asuma deudas con depositantes recibirá paralelamente créditos que cuentan con un historial positivo de cobro.
El titular de la banca matriz, Jorge Schreiner, explicó que la meta institucional no radica en una venta desordenada de pertenencias comerciales. Por el contrario, la autoridad monetaria busca verificar que los bancos interesados cuenten con suficiente solidez técnica y patrimonial para absorber dichas carteras. La colocación fraccionada mediante licitaciones busca impedir una concentración desmedida en un único competidor del mercado local.
La atracción comercial por una cartera masiva
El incentivo para las firmas bancarias locales trasciende el simple balance contable entre cuentas por cobrar y pasivos inmediatos. La entidad liquidada llegó a concentrar casi tres millones de usuarios antes de su parálisis operativa, lo que representa una porción sustancial de la población económicamente activa. En un mercado competitivo donde sumar usuarios exige grandes inversiones en publicidad y promociones, recibir una cartera preexistente supone una ventaja estratégica directa.
El traspaso obligatorio sitúa a miles de usuarios dentro de un nuevo banco sin haber gestionado personalmente la apertura de una cuenta. Este escenario brinda a las entidades adjudicatarias la oportunidad de fidelizar a personas que no eligieron originalmente sus servicios comerciales. A partir de esa vinculación forzosa, las instituciones podrán ofrecer tarjetas de crédito, préstamos personales, instrumentos de ahorro y coberturas aseguradoras.
El resguardo de los ahorros y los fondos previsionales
Uno de los aspectos más sensibles del rescate supervisado involucra los recursos institucionales depositados en la entidad financiera intervenida. Entre los fondos en juego figuran colocaciones pertenecientes al Instituto de Previsión Social, cuyo resguardo resulta prioritario para sostener la credibilidad del régimen previsional paraguayo. Las autoridades monetarias aceleran la conformación de los lotes para minimizar cualquier impacto adverso sobre el dinero de los trabajadores y jubilados.
La intervención se ejecutó tras verificarse que el índice de solvencia de la entidad cayó por debajo de la mitad del mínimo exigido por las normas vigentes. Frente a este panorama, las repercusiones generadas por la crisis de Ueno Bank obligan a los bancos a calcular minuciosamente sus riesgos antes de ofertar en las compulsas públicas. La resolución de este proceso determinará la nueva configuración patrimonial de los depósitos en el país.
Datos clave
- Intervención por insolvencia: El Banco Central del Paraguay intervino Ueno Bank a principios de noviembre tras constatar que su solvencia cayó a menos de la mitad del mínimo reglamentario.
- Subasta por lotes: La banca matriz licitará paquetes estructurados que combinan depósitos de ahorristas con préstamos vigentes y activos de calidad para asegurar el cumplimiento financiero.
- Protección previsional: El mecanismo coordinado por las autoridades busca resguardar los ahorros de casi tres millones de usuarios y los fondos colocados por el Instituto de Previsión Social.
- Crecimiento de cartera: Los bancos comerciales participantes accederán de manera directa a nuevos clientes sin incurrir en gastos publicitarios ni campañas de captación.