La crisis de mipymes mantiene paralizadas las actividades comerciales en Paraguay tras el colapso financiero de la entidad bancaria que concentraba la mayor parte de sus transacciones digitales cotidianas. Desde la Federación de Mipymes (Fedemipymes), su titular, Guillermina Coronel, advirtió que los pequeños empresarios no disponen de margen para continuar postergando sus cobros ante el inminente cierre del año fiscal.
Los emprendedores reclamaron a los organismos reguladores determinaciones inmediatas en lugar de discursos o plazos inciertos. Según remarcó la vocera, la falta de liquidez impide la compra de insumos, el pago a colaboradores y el normal abastecimiento de clientes en todo el territorio nacional.
Impacto directo en la cadena de pagos
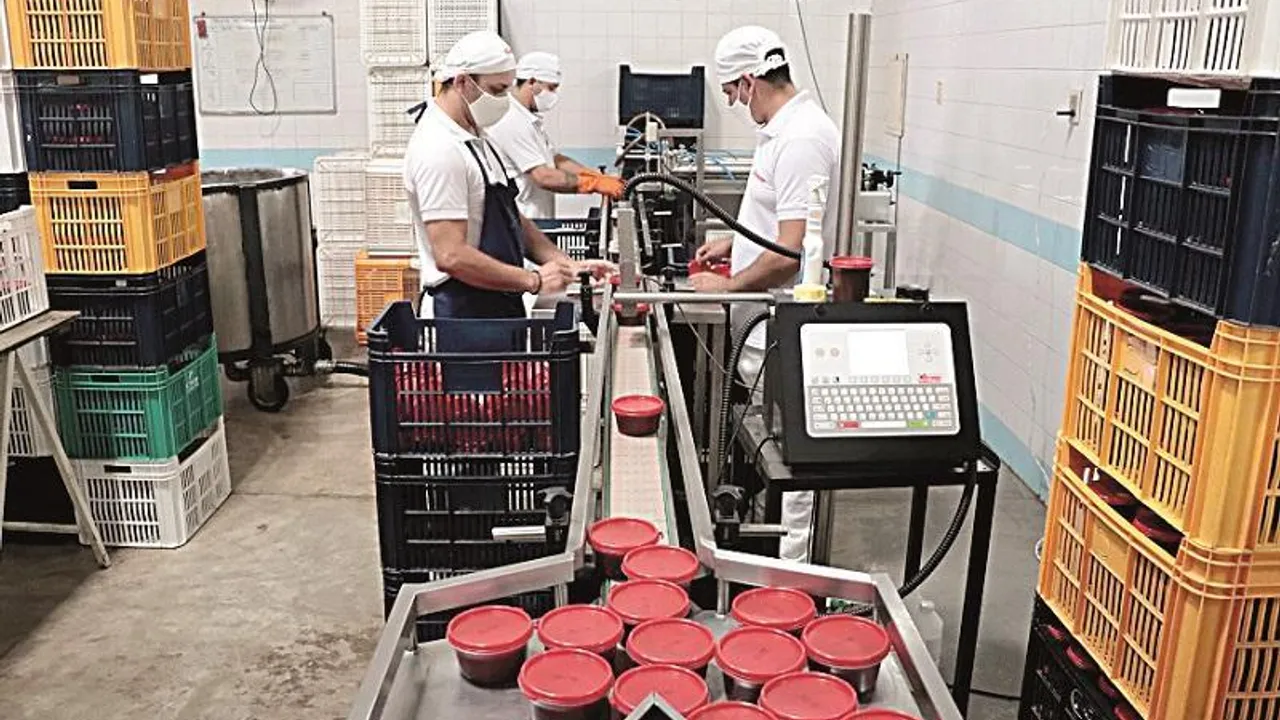
Coronel detalló que los pequeños negocios fueron ubicados en una segunda etapa del cronograma de restitución de capitales. Esta postergación temporal desarticuló la cadena económica, ya que un gran porcentaje de las pequeñas fábricas y talleres provee a industrias medianas que hoy carecen de liquidez operativa.
La propia titular del gremio relató su experiencia personal al frente de un establecimiento gráfico dedicado al empaque y bolsas. Señaló que la interrupción de transferencias frenó completamente las colocaciones de pedidos y dejó a las empresas al borde de la inactividad total en plena temporada comercial de fin de año.
Descoordinación oficial profundiza la crisis de mipymes
Las contradicciones entre las entidades públicas incrementaron el descontento de los afectados. Coronel recordó que desde la Cámara de Diputados se había comunicado que todos los depositantes recuperarían la totalidad de su capital, pero poco después el Banco Central del Paraguay (BCP) desmintió esa afirmación.
Ese cruce de versiones desalentó fuertemente a los trabajadores independientes, ya que la crisis de mipymes se nutre principalmente de la incertidumbre financiera. La titular del gremio admitió que resulta muy poco probable rescatar el cien por ciento de los depósitos, por lo que exigió hablar con franqueza a la ciudadanía.
Pérdida de cobertura digital y medios de cobro
El problema trasciende la retención del dinero en cuentas corrientes o de ahorro. La entidad intervenida brindaba un ecosistema digital masivo que permitía operar mediante códigos QR y transferencias inmediatas a prestadores de servicios como electricistas, jardineros y despensas barriales de localidades alejadas.
Al desaparecer esa plataforma cotidiana, los microempresarios enfrentan serias dificultades para encontrar otra entidad financiera con idéntica cobertura en el interior del país. Esta situación obliga a los trabajadores independientes a buscar alternativas urgentes de cobro para subsistir en medio del estancamiento general.
Datos clave
- Incertidumbre de cobro: las micro, pequeñas y medianas empresas figuran recién en la segunda tanda para recibir fondos.
- Contradicciones públicas: tras promesas legislativas de rescate total, la banca matriz aclaró límites en las devoluciones.
- Afectación operativa: el cierre de la banca digital desarticuló las ventas cotidianas por transferencias y códigos QR.