El ahorro en Paraguay enfrenta un escenario complejo debido a que el consumo y las deudas absorben una proporción significativa de los ingresos cotidianos de las familias. Aunque la conmemoración del Día Mundial del Ahorro busca fomentar la disciplina financiera en la población, especialistas advierten que la capacidad para reservar recursos resulta limitada frente al encarecimiento de los gastos corrientes. Diversas instituciones públicas y analistas independientes coinciden en la necesidad de generar mayores incentivos para fortalecer la cultura de previsión.
Desafíos para consolidar el ahorro en Paraguay
La economista Gladys Benegas explicó que apartar dinero para el futuro representa una conducta que no siempre encuentra estímulos atractivos en el sistema formal. A pesar de registrar una inflación interanual de apenas el 1,7 % y de ostentar el grado de inversión, la realidad económica de numerosas familias se encuentra condicionada por la informalidad laboral. Esta situación deja un margen muy reducido para atender imprevistos sin acudir al auxilio financiero externo.
Asimismo, reportes del Fondo Monetario Internacional señalaron que el endeudamiento enfocado al consumo experimenta una suba cercana al 40 % interanual a través de préstamos personales y tarjetas de crédito. Gran parte de estos compromisos monetarios se destina a cubrir erogaciones básicas del día a día, mientras que los depósitos bancarios se expanden a un ritmo significativamente más pausado. En este contexto, el dinamismo del crédito eclipsa la capacidad de reserva individual.
A este panorama se suma el comportamiento del tipo de cambio, considerando que el dólar perdió más del 10 % de su cotización frente a la moneda paraguaya durante el último año. Dicha apreciación del guaraní tiende a abaratar las compras de mercaderías importadas y contrae el equivalente en moneda doméstica de los depósitos en divisas. Como consecuencia directa, se genera una sensación de mayor poder de compra que estimula los desembolsos inmediatos.
Contraste entre el récord bancario y los hogares
Las estadísticas del Banco Central del Paraguay muestran un comportamiento con dos realidades paralelas. Por un lado, la cartera total de depósitos del sector privado dentro del sistema bancario alcanzó un máximo histórico de 32.952 millones de dólares hacia el cierre del tercer trimestre. Este valor reflejó una expansión del 9 % interanual, traccionada por las colocaciones a mediano plazo en entidades de plaza.
Dentro de este esquema, los certificados de depósito de ahorro concentran el 44 % del volumen total administrado, con más de 80,3 billones de guaraníes en bancos y otros 3,5 billones en financieras. Con una tasa de política monetaria fijada en el 5,50 % anual, los rendimientos pasivos bancarios en guaraníes promedian el 6,22 %. Estos rendimientos captan a inversores institucionales, pero ofrecen pocas ventajas a los pequeños depositantes a la vista.
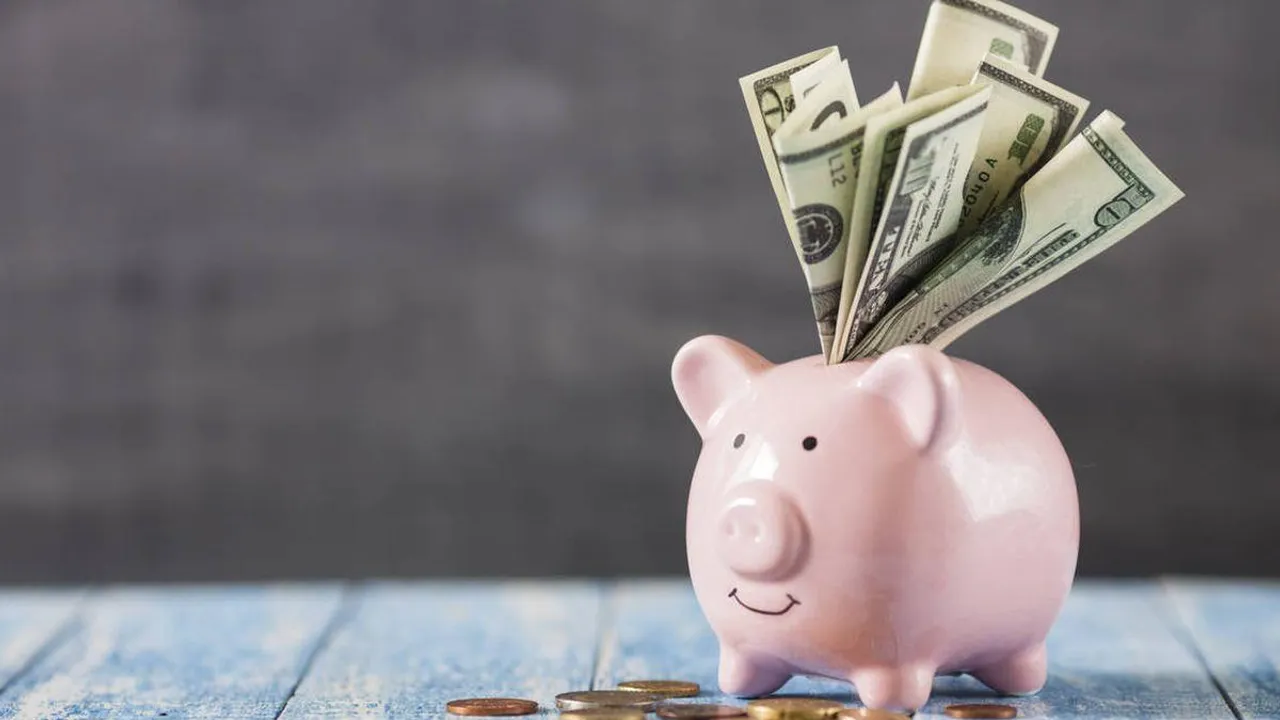
Por tal motivo, incentivar el ahorro en Paraguay requiere no solamente una política de tasas equilibradas, sino también un acceso simplificado a herramientas formales. Aunque las billeteras electrónicas y las cuentas básicas han sumado participantes al sistema, todavía persiste el hábito de recurrir a mecanismos informales como alcancías hogareñas. Lograr una transición hacia plataformas formales permite construir un historial financiero y proteger el poder adquisitivo frente a vaivenes económicos.
Hábitos y estrategias de planificación económica
Frente a esta coyuntura, la especialista en finanzas personales Gloria Ayala Person remarcó que apartar dinero no debe entenderse como una práctica residual o el descarte de lo que sobra. Al contrario, la experta catalogó esta previsión como el oxígeno imprescindible de cualquier estructura económica sustentable. En su análisis, el bienestar de los hogares depende de una organización consciente que establezca prioridades antes de ejecutar consumos superfluos.
Entre las recomendaciones operativas, la directiva propuso una técnica aplicable a quienes cancelan una obligación: trasladar el monto íntegro de la cuota recién saldada a un fondo de reserva mensual. Este mecanismo permite capitalizar la costumbre de desembolso ya asimilada en el presupuesto familiar, transformando una deuda extinguida en capital disponible. Una vez consolidada la reserva líquida, el siguiente escalón consiste en explorar instrumentos del mercado de capitales o fondos mutuos.
Instituciones como el Banco Central del Paraguay y el Ministerio de Economía y Finanzas reiteraron el valor de educar a las familias en la administración responsable de sus ingresos. Impulsar la disciplina financiera desde temprana edad permite edificar patrimonios que amortigüen eventuales contratiempos sin caer en insolvencia. De este modo, consolidar el ahorro en Paraguay representa una herramienta clave para alcanzar mayor bienestar y estabilidad social.
Datos clave
- Fuerte contraste bancario: Los depósitos privados bancarios alcanzaron un récord de USD 32.952 millones al tercer trimestre, con un crecimiento interanual del 9 %.
- Expansión del crédito: El crédito al consumo aumentó alrededor del 40 % interanual según el FMI, impulsado por préstamos personales y tarjetas para costear gastos corrientes.
- Peso de los certificados: Los certificados de depósito de ahorro representan el 44 % del dinero captado por el sistema bancario formal en el país.
- Estrategia para familias: Especialistas aconsejan destinar el valor de las deudas canceladas directamente a fondos de ahorro e inversión para crear reservas ante imprevistos.